当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
決算月が目の前なのに、思ったより利益が出ている。今からでも間に合う節税はないのか、焦っている方も多いはずです。
結論から言うと、決算の直前でも間に合う手はあります。ただし、もう間に合わない手もはっきりあるんです。この記事を読めば、その分かれ目と、税理士に相談するタイミングが分かります。
決算前の節税対策で間に合うものは?
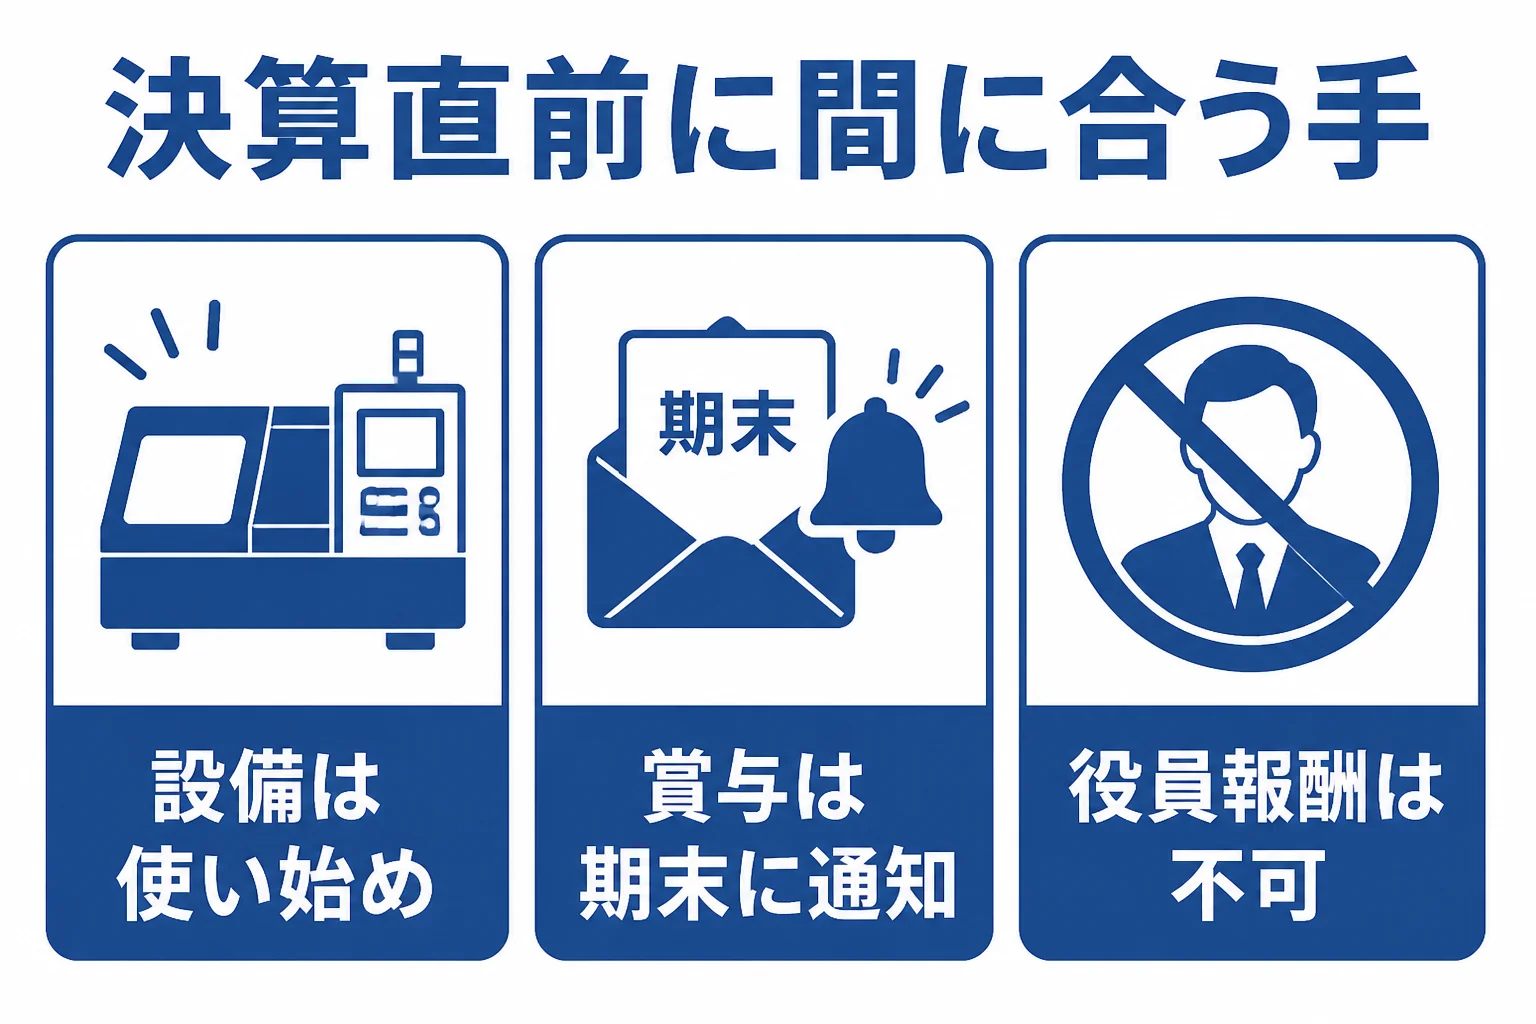
決算の直前でも、少額の設備を期末までに事業に使い始める、従業員への決算賞与を期末までに通知するといった手は間に合います。反対に、役員報酬の増額は原則として期首から3か月以内しかできないので、決算前には間に合いません。どの手も条件があるので、使う前に税理士に確認しておきましょう。
『決算間際でも、何か買えば節税になるんでしょ?』と思いますよね。
半分は正解です。ただ、経費になるには条件があり、条件を外すと期末に使ったお金がそのまま翌期に回ってしまうことも。まずは間に合う手と間に合わない手を見てみましょう。
| 対策 | 決算直前に間に合う? | 分かれ目になる条件 |
|---|---|---|
| 少額の設備の購入 | 間に合う | 期末までに取得し、事業に使い始める |
| 従業員の決算賞与 | 間に合う | 期末までに各人へ通知、翌日から1か月以内に支払う |
| 計上もれの確認 | 間に合う | 期末までに発生した費用を正しく計上する |
| 役員報酬の増額 | 間に合わない | 原則、期首から3か月以内の改定に限る |
| 役員への賞与 | 間に合わないことが多い | 事前の届出などの条件がある |
決算直前でも使える節税の手は?
ここからは、決算の直前でも間に合う手を、条件と一緒に見ていきます。
少額の設備は「使い始め」が条件
中小企業者等で青色申告をしている法人は、取得価額が一定額未満の減価償却資産を、その期に全額経費にできる特例があります。国税庁の案内では、令和8年4月1日以後に取得したものは40万円未満(改正前は30万円未満)が対象で、1年の合計は300万円までです。
ここが大事なところです。条件は「取得して事業に使い始めた」ことなんです。
例えば、決算月の最終週にパソコンを注文して、届くのが翌月になったケース。この場合は今期の経費にはできません。納品と設置まで期末に間に合うかを、注文の前に確かめておきましょう。
くわしくは国税庁の少額減価償却資産の特例の案内で確認できます。
決算賞与は期末までに通知する
従業員への決算賞与は、支払いが翌期になっても、条件を満たせば今期の経費にできます。条件は、各人に同時期に支給額を通知すること、期末の翌日から1か月以内に払うこと、今期に経費として処理することです。
『通知はあとで書面にすればいい』と考えがちですが、期末を過ぎてからの通知では間に合いません。くわしくは国税庁の使用人賞与の損金算入時期の案内で確認できます。
計上もれを見直す
地味ですが、期末までに発生した費用がきちんと計上されているかの確認も大切です。請求書がまだ届いていない外注費や、期末までに使った分の費用などが代表例です。
どれを今期に入れられるかは取引の中身で変わるので、判断は税理士に確認してみてください。
例えばこんな会話です。
「先月分の外注費の請求書が、まだ届いていないんです」
「作業が期末までに終わっているなら、今期の費用として入れられるか確認しましょう」
こうした小さな確認の積み重ねで、払いすぎを防げることもあります。
今期が赤字になりそうな時は?
『節税どころか、今期は赤字かも』という会社もありますよね。
青色申告をしている法人は、赤字(欠損金)を翌年以降の黒字と相殺できます。国税庁の案内では、繰り越せるのは10年以内に生じた欠損金です。
この場合、無理に経費を増やす必要はありません。青色申告と帳簿の保存を続けることが条件なので、赤字の年もきちんと申告しておきましょう。
駆け込みの節税の買い物で失敗しないためには?
『税金で持っていかれるくらいなら、何か買った方がいい』と思う方も多いですよね。
その気持ちは自然です。ただ、経費を使っても減るのは税金の一部だけで、使ったお金そのものは手元から出ていきます。
例えば、年商3,000万円で個人の美容室を営むケースで、決算月に予定になかった機器をまとめて買ったとします。税金は少し減っても、翌月の家賃や仕入れの支払いが苦しくなることもあるんです。
- 来期以降も事業に使う予定がある物か
- 期末までに納品され、使い始められるか
- 支払った後も、手元の資金に余裕が残るか
- 来期に買う予定の物を前倒しするだけなら、資金繰りに無理がないか
税理士には、こんなふうに聞いてみてください。
「これを買うと、税金と手元の資金はそれぞれどう変わりますか?」
「買わずに今期の税金を払った方がいい場合はありますか?」
資金の残り方まで一緒に考えてくれる税理士なら、駆け込みの判断も相談しやすくなります。選び方は節税に強い税理士の選び方で紹介しています。
個人事業主の場合は?
個人事業主なら、小規模企業共済の掛金は、その年に払った全額が所得から差し引かれます(小規模企業共済等掛金控除)。個人型の確定拠出年金の掛金も対象です。
どの控除をどう使うのがいいかは人によって違うので、年末が近づいたら税理士に確認しておきましょう。
決算前の節税は税理士にいつ相談すればいい?
結論から言うと、相談は早いほど使える手が増えます。
| 相談の時期 | できること |
|---|---|
| 期首から3か月以内 | 役員報酬の額を決める |
| 期末の数か月前 | 着地見込みを出し、設備や賞与の計画を立てる |
| 決算月 | 間に合う手だけを選び、条件を満たすか確かめる |
| 期末の後 | 数字を正しく固めて申告書をつくる |
法人税の申告期限は、事業年度が終わった日の翌日から2か月以内です。期末を過ぎてしまうと、打てる手はほとんど残りません。
『顧問税理士がいるのに、決算前に何も言われなかった』という方もいるかもしれません。その場合は、次の期首に「期末の数か月前に着地見込みを出してほしい」と先にお願いしておきましょう。それでも動きがなければ、相談先を見直す時期かもしれません。
来期は慌てないように、期首から計画を立てておくのがおすすめです。進め方は決算対策の節税で税理士に頼むことで、節税の相談全体は節税を税理士に相談する前に知りたいことで解説しています。
毎年決算の直前になって慌ててしまう、今の税理士からは期末前に何の連絡もない。こんな状況なら、期末前から声をかけてくれる顧問税理士を探しておくと、来期からぐっと楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
決算月に入ってからでも節税はできますか?
少額の設備を期末までに使い始める、従業員の決算賞与を期末までに通知するなど、間に合う手はあります。条件を満たすかは税理士に確認してください。
決算前に役員報酬を上げれば節税になりますか?
定期同額給与の額を変えられるのは、原則として期首から3か月以内です。決算前に増やした分は経費にならないので注意しておきましょう。
期末に注文した物は今期の経費になりますか?
少額減価償却資産の特例は、取得して事業に使い始めたことが条件です。納品が翌期になる物は今期の対象になりません。
まとめ
- 決算直前でも、少額の設備と決算賞与は条件を満たせば間に合う
- 役員報酬の増額は原則、期首から3か月以内なので決算前には間に合わない
- 駆け込みの買い物は、税金だけでなく手元の資金で考える
- 相談は早いほど使える手が増える