当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
会社の利益は出ているのに、自分の手取りはあまり増えない。役員として何か節税対策はないのかな、と気になっている方も多いはずです。
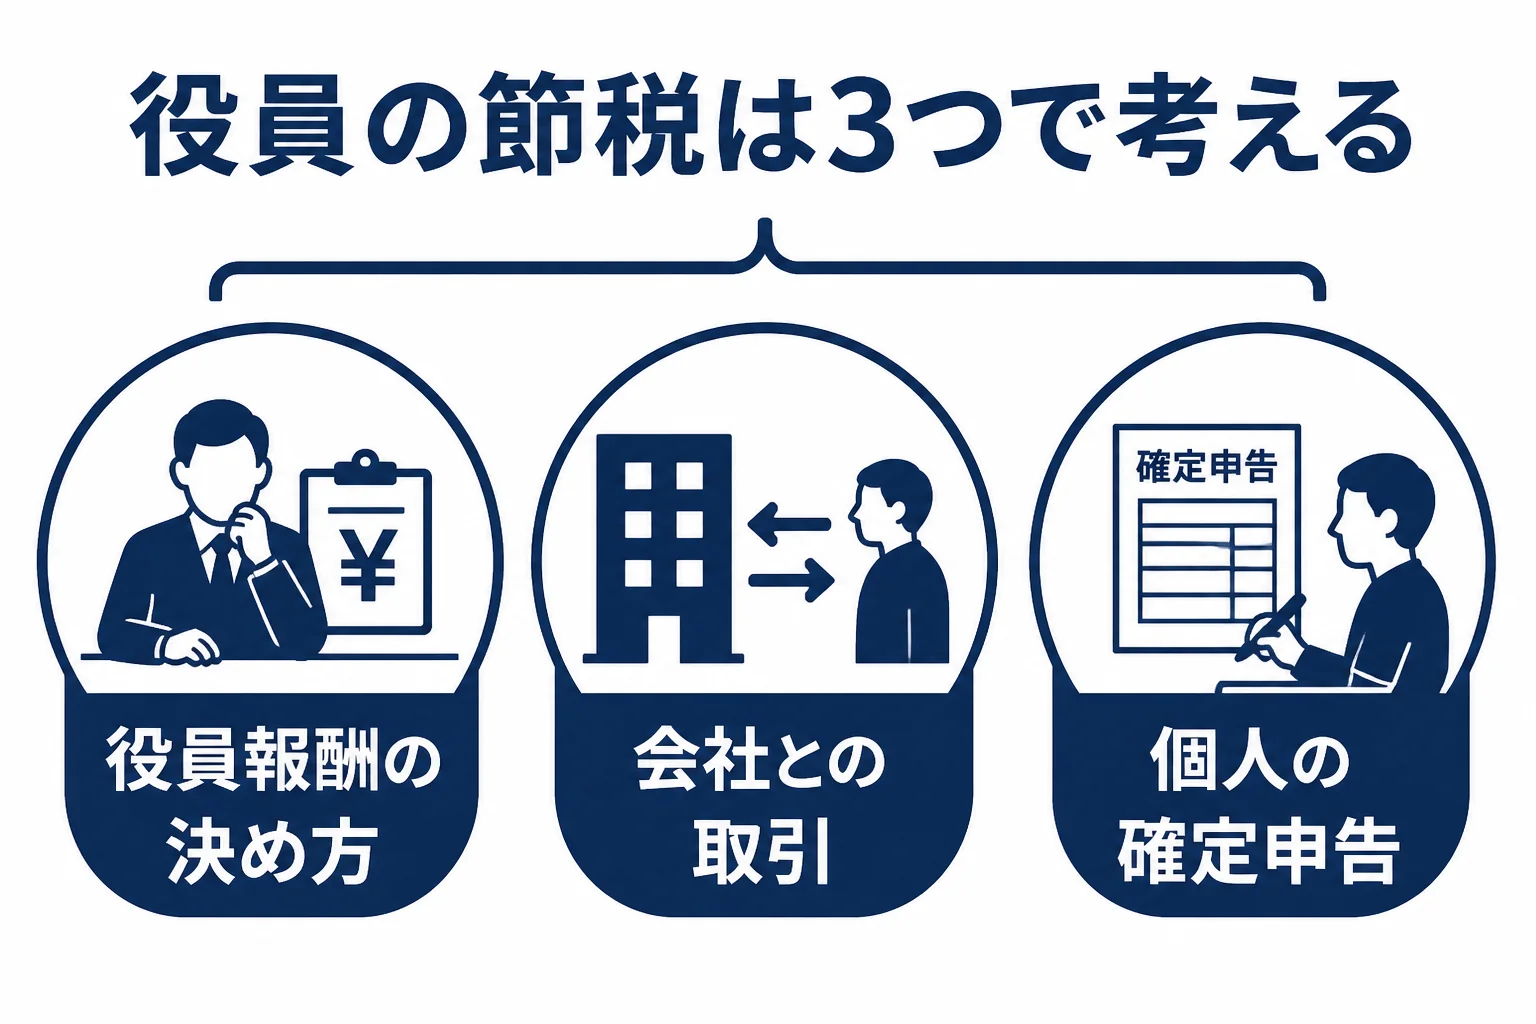
結論から言うと、役員の節税は「会社から受け取る役員報酬の決め方」と「役員個人の確定申告」の両方で考えるのが近道です。この記事を読めば、自分で決めてよいことと税理士に任せたいことの線引きが分かります。
役員の節税対策は何から考えればいい?
役員の節税は、まず役員報酬の金額と改定の時期から考えます。役員報酬は定期同額給与などの決まりに合わないと、会社の経費(損金)になりません。金額の見直しは事業年度が始まってから3か月以内が基本なので、その前に税理士と決めておくと安心です。
『社長なんだから、報酬は好きな時に変えられるでしょう?』と思いますよね。
実は、ここが役員ならではの落とし穴なんです。国税庁の案内では、役員に払う給与のうち、定期同額給与・事前確定届出給与・一定の業績連動給与のどれにも当たらないものは、損金に入れられないとされています。
| 役員報酬の種類 | どんなものか | 気をつけたい点 |
|---|---|---|
| 定期同額給与 | 毎月など決まった時期に同じ額を払う | 改定は期首から3か月以内が基本 |
| 事前確定届出給与 | 決まった時期に決まった額を払う | 税務署への届出の期限がある |
| 業績連動給与 | 利益などの指標に連動して払う | 使える会社や手続きに細かい条件がある |
例えば、期の途中で利益が伸びたので翌月から報酬を上げた、というケース。増やした分は定期同額給与に当たらず、経費にならない心配があります。
どの種類でも、不相当に高額な部分は損金になりません。詳しくは国税庁の役員に対する給与の案内で確認できます。報酬額の決め方は役員報酬を税理士と決める方法でも詳しく紹介しています。
会社役員が確定申告しないといけないのはどんな時?
『会社で年末調整をしているから、自分で申告する必要はないよね』という方も多いはずです。
ただ、役員の場合は申告が必要になる場面が会社員より多いんです。国税庁の給与所得者で確定申告が必要な人の案内から、役員に関係しやすいものを抜き出すと次のとおりです。
| こんな役員は | 確定申告 | 税理士に頼むと楽な点 |
|---|---|---|
| 給与の年間収入が2,000万円を超える | 必要 | 年末調整の対象外なので申告書を作ってもらう |
| 給与を1か所から受け、給与以外の所得の合計が20万円を超える | 必要 | 副収入の所得計算 |
| 同族会社の役員で、会社から貸付金の利子や資産の賃貸料を受け取っている | 必要 | 会社側の処理と金額を合わせる |
3つ目は見落としやすいところです。例えば、自宅の一部や個人名義の車を自分の会社に貸して賃料を受け取っている社長。金額が小さくても、申告の対象になります。
所得税の確定申告の期限は原則3月15日で、令和8年分は令和9年3月15日(月)です。会社の決算と時期がずれることも多いので、会社の顧問税理士にまとめて頼むと二度手間になりません。
役員の節税で税理士に任せるべきことは?
会社と役員個人のお金は、どちらか一方だけ見て決めるとかえって損をすることがあります。ここが大事なところです。
『報酬を下げて会社に利益を残せば得なのでは?』と考える方もいます。ただ、会社に残した利益には法人の税金がかかるので、どちらが有利かは数字を並べてみないと分かりません。
- 役員報酬の金額と改定時期を、期首から3か月以内に決める
- 社宅や出張旅費など、会社と役員の間のルールを作る
- 役員が会社に貸しているもの(自宅・車・お金)の家賃や利子を決める
- 役員個人の確定申告を、会社の決算とあわせて作る
- 税務調査の連絡が来た時の立会い
例えば、こんなやり取りがよくあります。
「来月から報酬を上げたいんですが」
「今期はもう3か月を過ぎているので、来期の期首に合わせて決め直しましょう」
社宅の扱いが気になる方は役員社宅を経費にする時の税理士の役割も読んでみてください。
顧問料は会社の規模と相談の頻度で変わります。税理士ドットコムが示す目安では、年間売上5,000万〜1億円未満の法人で毎月訪問の顧問料が40,000円〜、決算料が160,000円〜です。民間の目安なので、見積もりで確かめておきましょう。くわしくは税理士の顧問料相場にまとめています。
役員報酬を自分で決めてきたけれど不安が残る、会社から家賃を受け取っている、そろそろ役員個人の申告も任せたい。こんな状況なら、会社と個人をまとめて見てくれる顧問税理士を探すと楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
役員報酬は期の途中で下げることもできませんか?
減額も原則は期首から3か月以内の改定が基本です。業績が大きく悪化した時などの例外もあるので、判断は税理士に確認してみてください。
役員でも給与だけなら確定申告はいりませんか?
給与の年間収入が2,000万円以下で、ほかに申告が必要な事情がなければ、年末調整で終わることが多いです。会社から家賃や利子を受け取っている場合は申告が必要です。
役員個人の申告だけを税理士に頼めますか?
頼めます。ただ、会社の顧問税理士にまとめて頼むと、会社と個人の数字を合わせやすくなります。
まとめ
- 役員の節税は、役員報酬の決め方と個人の確定申告の両方で考える
- 定期同額給与の改定は期首から3か月以内が基本
- 給与2,000万円超や、会社から家賃・利子を受け取る同族会社の役員は確定申告が必要
- 会社と個人をまとめて見られる顧問税理士に任せると、損をしにくい