当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
今期は思ったより利益が出そう。決算で税金がいくらになるのか、今から何か手を打てないか気になっている経営者の方も多いはずです。
結論から言うと、決算対策は「期末の数か月前に利益の着地を見て、使える手を選ぶ」ことから始まります。この記事を読めば、税理士に頼むことと、中小企業が早めに打っておきたい手が分かります。
決算対策で税理士に頼むことは?
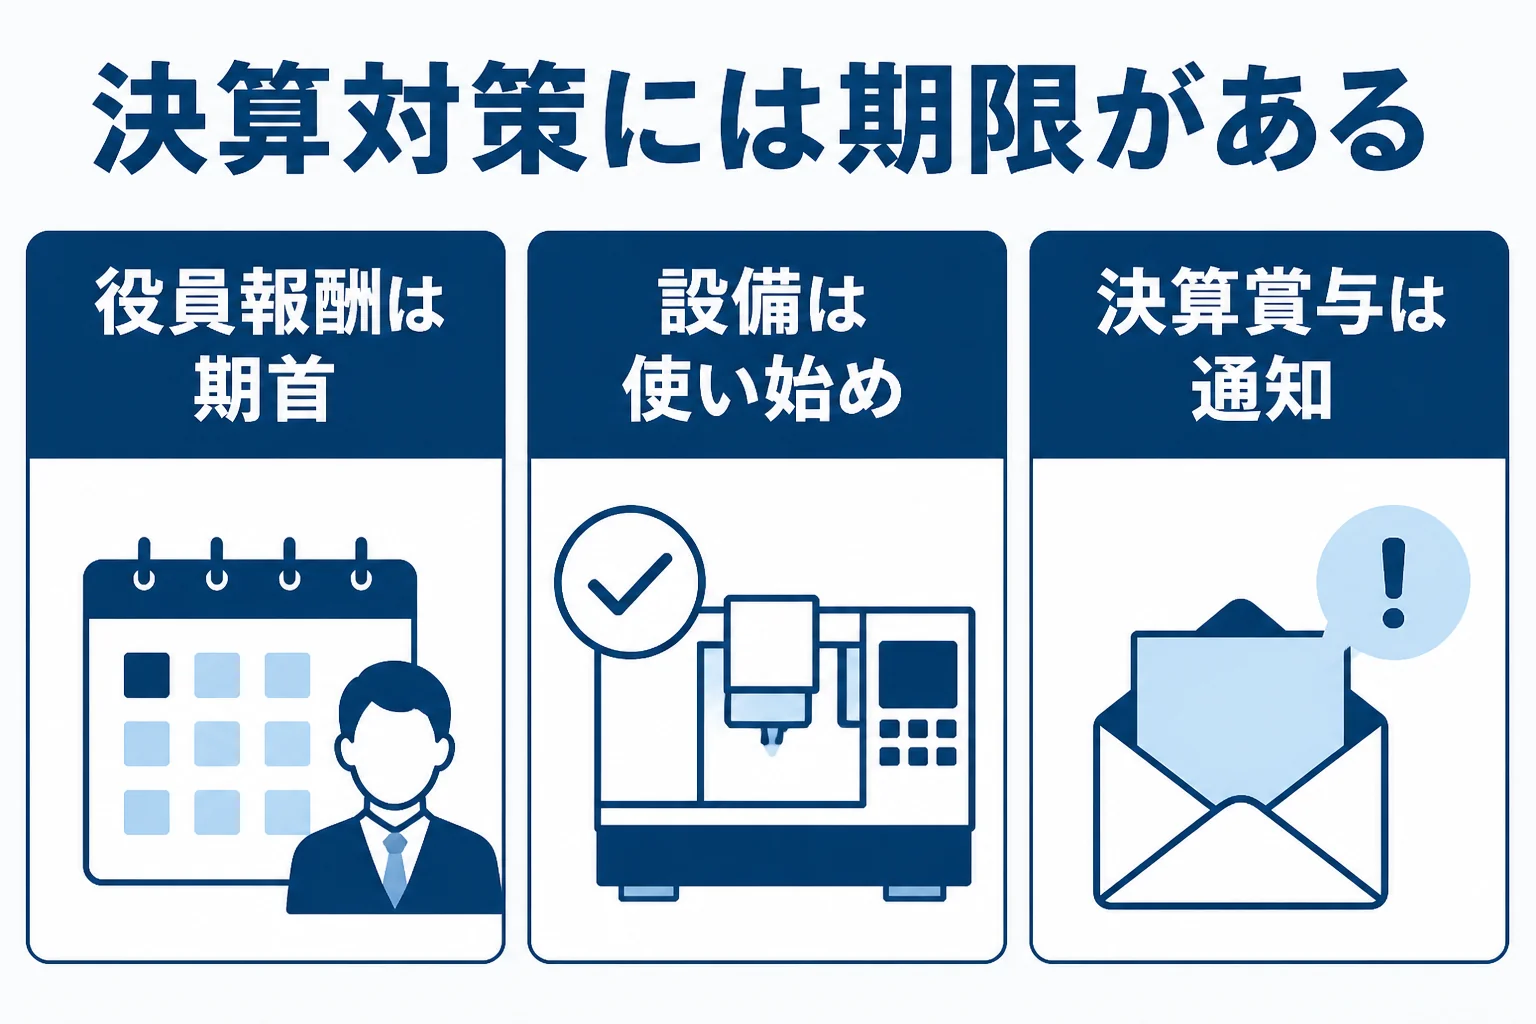
決算対策で税理士に頼む中心は、今期の利益の着地見込みを出してもらい、そこから使える節税の手を一緒に選ぶことです。役員報酬は期首から3か月以内、決算賞与は期末までの通知が条件など、手ごとに期限があります。早めに相談するほど、選べる手が増えます。
『決算対策って、期末に経費を使うことでしょ?』と思っている方もいますよね。
実は、それは決算対策のほんの一部なんです。税理士に頼めることを並べると、次のようになります。
| 頼むこと | 中身 | 時期の目安 |
|---|---|---|
| 着地見込みの試算 | 今期の売上・経費・利益の見込みを出す | 期末の数か月前 |
| 打ち手の提案 | 使える制度と、それぞれの条件を説明する | 着地見込みが出た後 |
| 決算の処理 | 未払い・前払いなどを正しく計上する | 期末から決算まで |
| 申告書の作成 | 法人税・消費税などの申告書をつくる | 期末の翌日から2か月以内 |
法人税の申告期限は、事業年度が終わった日の翌日から2か月以内です。期末を過ぎると、決算対策というより「数字を正しく固める作業」になります。
節税の相談全体については節税を税理士に相談する前に知りたいことでまとめています。
中小企業が早めに打つべき決算対策は?
ここが大事なところです。決算対策には、期末の直前では間に合わない手があります。
『期末が近づいてから考えればいい』と思っていると、使える手が減ってしまうことも。代表的なものを、国税庁の案内をもとに見てみましょう。
役員報酬は期首から3か月以内に決める
社長など役員の報酬は、毎月同じ額を払う「定期同額給与」にしておくと会社の経費になります。額を変えられるのは、原則として事業年度が始まってから3か月以内です。
利益が出そうだからと期の途中で増やしても、増やした分は経費にならないんです。決め方は役員報酬を税理士と決める方法で解説しています。
少額の設備は使い始める時期を考える
中小企業者等で青色申告をしている法人は、取得価額が一定額未満の減価償却資産を、その期に全額経費にできる特例があります。
国税庁の案内では、令和8年4月1日以後に取得したものは40万円未満(改正前は30万円未満)が対象です。1年の合計は300万円までです。
条件は「取得して事業に使い始めた」ことです。パソコンや什器の入れ替えを考えているなら、期末に慌てず、計画的に時期を決めておきましょう。くわしくは国税庁の少額減価償却資産の特例の案内で確認できます。
決算賞与は期末までに通知する
従業員への決算賞与は、条件を満たせば、支払いが翌期でもその期の経費にできます。
| 条件 | 中身 |
|---|---|
| 通知 | 各人に、同時期に支給額を通知する |
| 支払い | 期末の翌日から1か月以内に払う |
| 処理 | 通知した期に経費として処理する |
期末を過ぎてから通知しても間に合いません。くわしくは国税庁の使用人賞与の損金算入時期の案内で確認できます。
役員への賞与はこの扱いにはならないので、出す予定があるなら税理士に早めに相談しておきましょう。
決算対策で経費を使いすぎないためには?
『税金を払うくらいなら、何か買った方が得』と考える方も多いですよね。
その気持ちは自然です。ただ、経費を使っても減るのは税金の一部だけで、使ったお金そのものは会社から出ていきます。
例えば、年商8,000万円の製造業の会社で、期末に必要のない備品をまとめて買ったケース。税金は少し減っても、手元の資金が減って翌期の仕入れが苦しくなることもあるんです。
税理士と話す時は、こんなふうに聞いてみてください。
「この支出で、税金と手元の資金はそれぞれどれくらい変わりますか?」
「来期に予定している支出を、今期に前倒しする意味はありますか?」
資金の残り方まで一緒に見てくれる税理士なら、決算対策を安心して任せられます。
反対に、税金を減らすことだけを勧めて資金の話が出てこない時は、少し慎重になった方がいいかもしれません。決算対策の目的は、税金を減らすことそのものではなく、会社にお金を残すことなんです。
迷った時は「この支出がなくても事業は回るか」を考えてみてください。答えが「回る」なら、無理に今期使う必要はありません。
- その支出は、来期以降も事業に使う予定があるか
- 支払った後も、手元の資金に余裕が残るか
- 経費にするための条件(使い始めた時期など)を満たすか
- 社長個人のための支出が混ざっていないか
赤字になりそうな時はどうする?
反対に、今期は赤字になりそうという会社もありますよね。
青色申告をしている法人は、赤字(欠損金)を翌年以降の黒字と相殺できます。国税庁の案内では、繰り越せるのは10年以内に生じた欠損金です。
青色申告を続け、帳簿を保存していることが条件です。赤字の年も申告を止めずに、きちんと続けておきましょう。
決算対策を税理士に頼む費用と探し方は?
決算対策は、毎月の数字を見ている顧問税理士の方が提案しやすい仕事です。
税理士の報酬は平成14年に報酬規定が廃止され、今は事務所ごとに自由に決めています。民間の税理士ドットコムが示す目安では、法人の顧問(年間売上1,000万〜3,000万円未満・毎月訪問)で月額30,000円〜、決算料120,000円〜です。
決算申告のみを頼む場合は15万〜25万円が目安とされています。ただ、決算申告だけだと、期末前の対策までは手が回らないことも。くわしくは税理士の顧問料相場を見てみてください。
| 頼み方 | 向いている会社 | 決算対策との相性 |
|---|---|---|
| 顧問契約 | 毎年利益が出ている・従業員がいる | 期首から相談できて使いやすい |
| 決算申告のみ | 取引が少なく、数字が安定している | 期末前の提案は受けにくい |
| 期末前だけスポット相談 | 今期だけ利益が大きく出そう | 頼める事務所を探す必要がある |
利益が年々伸びている、役員報酬や決算賞与の決め方に自信がない。こんな状況なら、期首から相談できる顧問税理士を探しておくと、決算のたびに慌てずに済みます。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
決算対策はいつから始めればいいですか?
役員報酬は期首から3か月以内に決めるので、本来は期首から始まっています。少なくとも期末の数か月前には、税理士と着地見込みを確認しておきましょう。
期末に設備を注文すれば今期の経費になりますか?
少額減価償却資産の特例は、取得して事業に使い始めたことが条件です。注文しただけで届いていない物は対象になりません。
役員にも決算賞与を出して経費にできますか?
使用人賞与の扱いは役員には当てはまりません。役員への賞与には別の条件があるので、出す前に税理士に確認してください。
まとめ
- 決算対策は、期末の数か月前に利益の着地を見ることから始まる
- 役員報酬は期首から3か月以内、決算賞与は期末までの通知が条件
- 少額の設備は、取得して事業に使い始めた期に経費にできる
- 経費を使っても減るのは税金の一部で、資金は出ていく
- 赤字の年も申告を続けると、欠損金を10年以内の黒字と相殺できる