当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
工事が増えて事務が回らなくなってきた。そんな時に『建設業に詳しい税理士って、普通の税理士と何が違うの?』と迷う方は多いはずです。
結論から言うと、建設業の税理士選びは「工事ごとの数字を正しく出せるか」と「経審まで見据えた決算を組めるか」で決まります。
この記事では、建設業ならではの税務の論点と、顧問税理士に求めたい条件、面談で確かめることが分かります。
建設業は税理士選びで何が違うの?
公共工事を請けたい会社は、経営事項審査(経審)の点数まで意識して決算をまとめてくれる税理士を選ぶと安心です。民間工事だけの個人事業なら、工事ごとの原価と外注費を整理できる税理士であれば十分なケースもあります。
建設業の経理は、工事が何か月もまたがるのが普通ですよね。材料を買った月と、代金が入る月がずれることも珍しくありません。
そのため、どの費用がどの工事のものかを分けて記帳しないと、利益が正しく出ないんです。
例えば、年度末をまたぐ工事で材料費だけ先に計上すると、今期は赤字、来期は大きな黒字という形になりがちです。決算書の見え方がぶれると、金融機関や発注者からの評価にも響きます。
もう1つの違いが、公共工事を請ける時の経審です。決算の数字がそのまま審査の材料になるので、税金の計算だけでなく「決算書がどう評価されるか」まで見てくれる税理士が頼りになります。
建設業の税理士に頼む範囲の目安
| 事業の状況 | 向いている頼み方 | 理由 |
|---|---|---|
| 一人親方・民間工事中心で売上が小さい | 確定申告のスポット依頼か自分で | 工事数が少なく記帳がシンプル |
| 職人を数人抱える個人事業 | 顧問契約(年数回の面談) | 外注費と給与の区別、源泉徴収が増える |
| 法人で公共工事を請けたい | 経審に慣れた顧問税理士 | 決算の組み方が審査の材料になる |
| 元請けとして工事が並行する法人 | 毎月面談の顧問契約 | 工事ごとの原価管理と資金繰りの相談が要る |
どの頼み方がよいかは、年商だけでなく工事の数と公共工事の有無で変わります。迷ったら、まず今の工事の進め方を税理士に話してみてください。
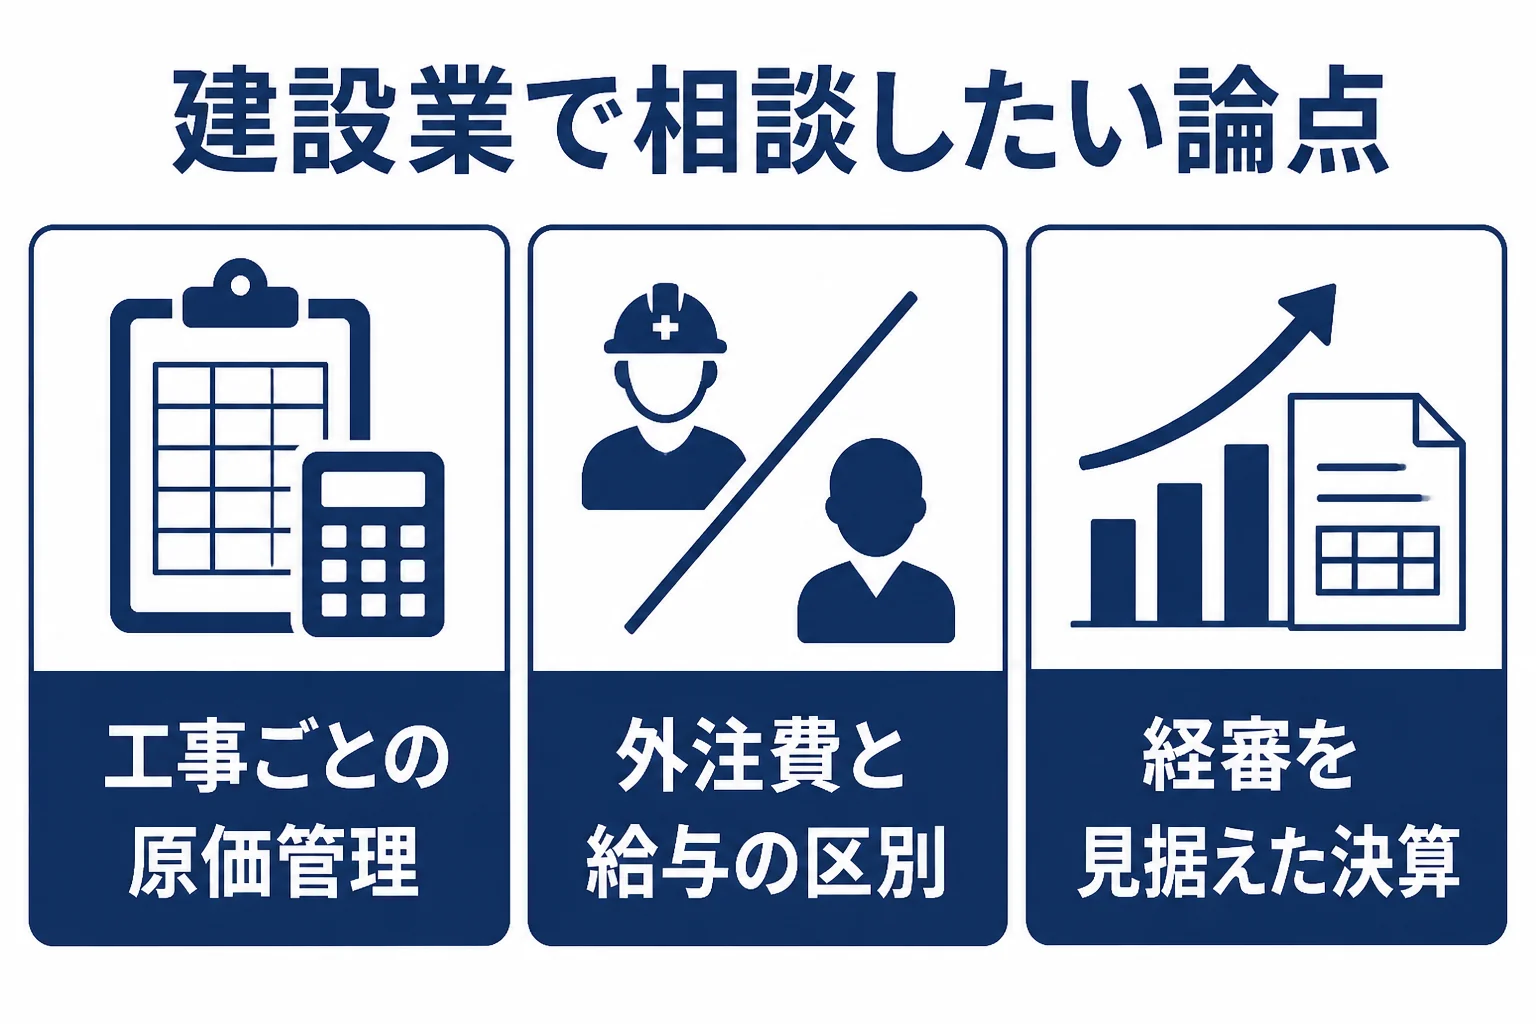
建設業で税理士に相談したい税務の論点
ここが大事なところです。建設業の税務は、同じ「売上」と「経費」でも中身が他の業種とかなり違います。
工事ごとに原価を分けて記帳する
建設業では、完成前の工事にかかった材料費や外注費を、まだ費用にせず資産として持っておく処理をします。未成工事支出金と呼ばれる勘定です。
『全部その月の経費にすればいいんじゃないの?』と思いますよね。ただ、それをすると工事の利益が期ごとにぶれて、どの現場がもうかったのかが見えなくなります。
工事台帳を作り、現場ごとに材料・労務・外注・経費を集めておくと、決算も見積もりもぐっと楽になります。
外注費と給与の区別
職人さんへの支払いを「外注費」にするか「給与」にするかは、建設業でよく論点になります。実態が雇用に近いと給与と判断されることがあり、その場合は源泉徴収や年末調整の対象になります。
給与を払う場合、源泉所得税は原則として支払った月の翌月10日までに納めます。給与の支給人員が常時10人未満なら、納期の特例で半年ごとにまとめて納める方法もあります。
どちらに当たるかは契約の中身や働き方で個別に判断されるので、迷ったら税理士に確認してみてください。
インボイスと一人親方との取引
インボイス制度は令和5年10月1日に始まりました。免税事業者の一人親方に外注している場合、仕入税額控除の扱いが変わるので、取引先ごとに登録しているかどうかを一覧にしておくと安心です。
基準期間の課税売上高が1億円以下の事業者なら、税込1万円未満の仕入れは帳簿の保存だけで控除できる少額特例もあります。期間は令和11年9月30日までです。
細かい資材の購入が多い建設業では、こうした特例を使えるかどうかで事務の手間が変わります。
決算と申告の時期を繁忙期と重ねない
法人税の申告と納付は、事業年度が終わった翌日から2か月以内が期限です。消費税も法人なら課税期間の終了から2か月以内なので、決算の後は一気に忙しくなります。
『年度末は現場がいちばん忙しい時期してるのに…』という声もよく聞きますよね。実は、決算月を繁忙期からずらすだけで、書類集めがかなり楽になることもあります。
法人化や決算月の変更を考えているなら、工事の山がいつ来るかを税理士に伝えて、一緒に決めておきましょう。
経審を見据えた顧問税理士に求める条件
公共工事を直接請け負う建設業者は、経営事項審査を受けておく必要があります。国土交通省関東地方整備局の説明では、審査結果は決算日から1年7か月有効とされています。
審査では経営状況・経営規模・技術力・社会性などが数値化され、総合評定値としてまとめられます。詳しくは関東地方整備局「経営事項審査制度の概要」を見てみてください。
経営状況の点数は、決算書の数字から計算されます。だからこそ、決算の組み方に慣れた税理士かどうかが大事なんです。
例えばこんな会話が、面談で自然に出てくる税理士なら安心です。
「来期は公共工事の入札に参加したいんです」
「でしたら決算の後、経審の申請までの段取りも一緒に組みましょう。完成工事高の区分も今から整えておきますね」
- 建設業の顧問先を今も持っているか
- 建設業会計(完成工事高・未成工事支出金)で決算書を作れるか
- 経審の申請を担う行政書士と連携した経験があるか
- 外注費と給与の区別について具体的に説明してくれるか
- 工事台帳や原価管理の仕組みづくりまで相談に乗ってくれるか
経審の申請そのものは行政書士が担当するのが一般的です。税理士には、その前提になる決算書を整えてもらう、という分担で考えると分かりやすいですよ。
建設業の顧問料はどう決まる?
公的な税理士報酬の基準はありません。報酬規定は平成14年に廃止され、今は依頼内容に応じて税理士ごとに決めています。
参考までに、税理士ドットコムが示す目安では、法人で年間売上1,000万〜3,000万円未満なら毎月訪問の顧問料が30,000円〜、決算料が120,000円〜とされています。あくまで民間の目安で、建設業かどうかや工事の数で変わります。
『見積もりが高いのか安いのか分からない』という方も多いはずです。料金の決まり方は税理士の顧問料相場の記事で詳しく解説しています。
建設業では、工事台帳の確認や経審向けの決算対応が加わる分、見積もりに含まれる作業の範囲を確かめておくことが大切です。
売上が伸びて記帳が追いつかない、公共工事の入札を考え始めた、職人さんへの支払いの扱いに不安がある。こうした状況なら、建設業に慣れた顧問税理士を探すとぐっと楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
法人化のタイミングや顧問を付ける時期そのものに迷っている方は、顧問を頼むべき時期の目安もあわせて読んでみてください。
よくある質問
建設業専門の税理士でないと経審に対応できませんか?
専門をうたっていなくても、建設業の顧問先が多い税理士なら対応できることがあります。面談で建設業会計での決算書作成や、行政書士との連携の経験を聞いてみてください。
一人親方でも税理士に頼むべきですか?
工事数が少なく記帳がシンプルなら、自分で申告している方もいます。外注先が増えた、インボイス登録で消費税の申告が必要になった、といった時は相談を考えてみてください。
外注費と給与のどちらにするかは自分で決めてよいですか?
呼び方ではなく、働き方や契約の中身で判断されます。個別の判断は税理士に確認しておくと安心です。
まとめ
- 建設業の税理士選びは、工事ごとの原価管理と経審を見据えた決算がポイント
- 公共工事を請けるなら、経審の結果は決算日から1年7か月有効なので毎年の段取りが大事
- 外注費と給与の区別、インボイスの扱いは税理士に確認しておく
- 顧問料に公的基準はなく、見積もりに含まれる作業範囲を確かめる