当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
Web制作の仕事は、サーバー代やドメイン代、テンプレートや素材の購入など、少額の支払いが毎月いくつも発生しますよね。クレジットカードの明細を見て『これ、どの案件の分だっけ』となる方も多いはずです。
結論から言うと、Web制作会社の経費は「自社で使う分」と「クライアントのために払った分」を分けるだけで、帳簿がぐっと整理しやすくなります。
この記事では、サーバー代・ドメイン代・テンプレート代の付け方と、パソコンや外注費で損をしないための注意点が分かります。
Web制作会社の経費になるものは?
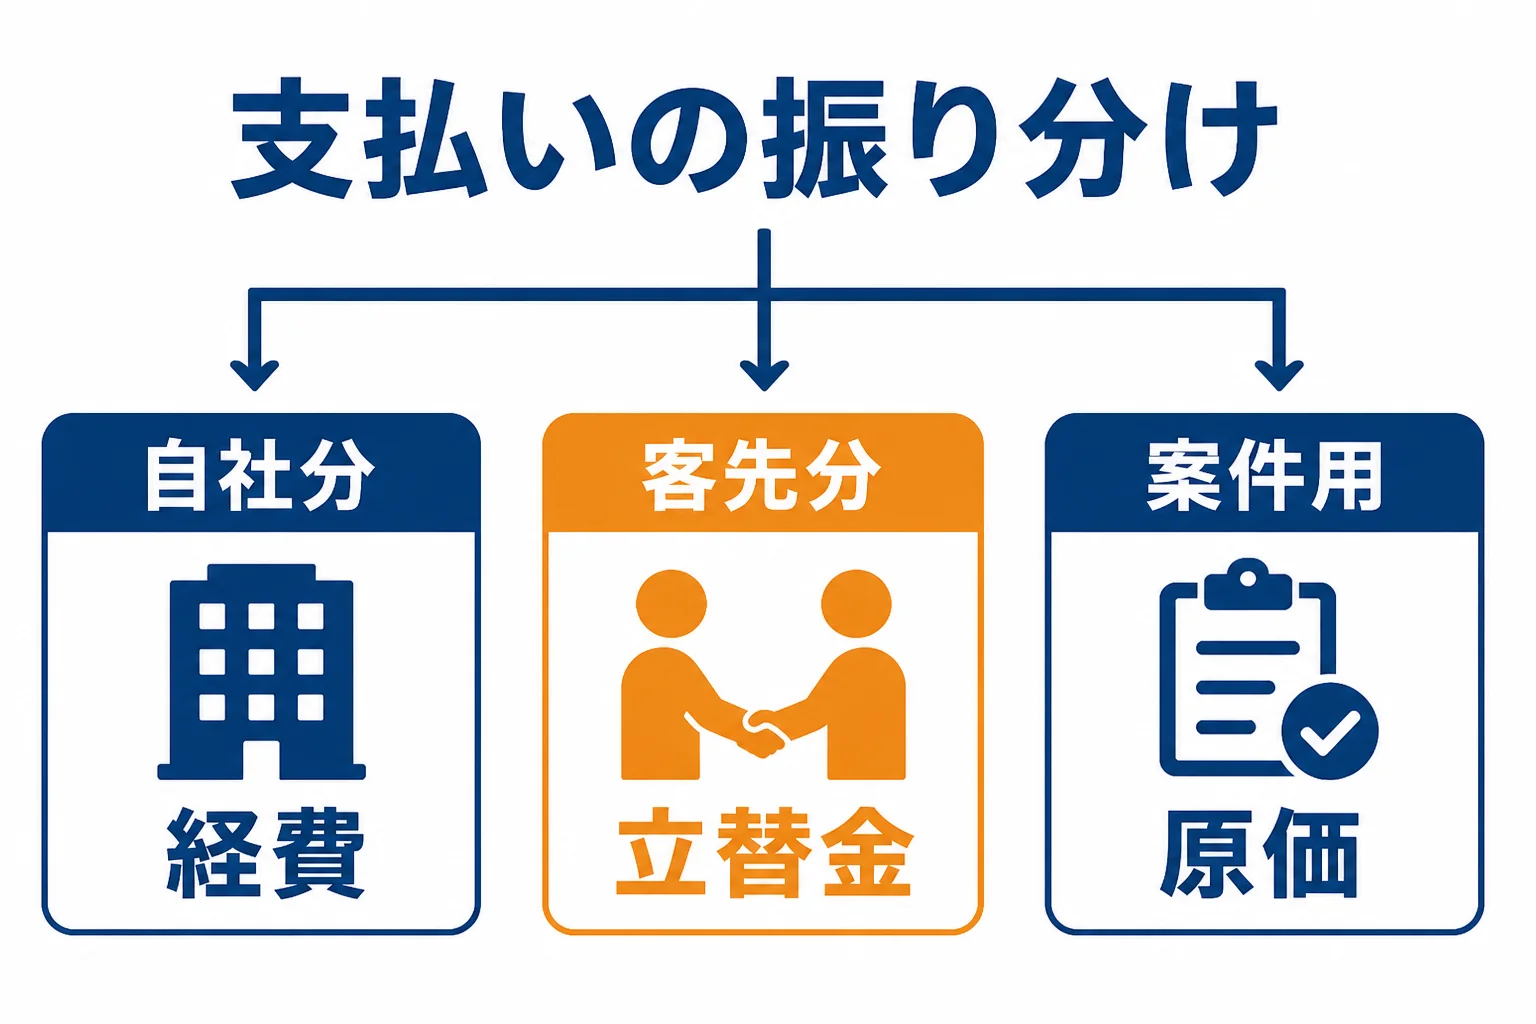
サーバー代、ドメイン代、テンプレートや写真素材の購入費、デザインソフトの利用料、パソコン、外注デザイナーやエンジニアへの支払いは、事業のための支出なら経費になります。クライアントのサイト用に払ったサーバー代などを後で請求する場合は、自社の経費とは分けて扱いましょう。
国税庁は、必要経費を売上を得るために直接かかった費用や業務上の費用と説明しています(国税庁 タックスアンサー No.2210 やさしい必要経費の知識)。
Web制作でよく出る費用を一覧にすると、次のとおりです。
| 費用 | よく使う勘定科目 | 気をつけたいところ |
|---|---|---|
| 自社サイトのサーバー代 | 通信費・支払手数料 | 年払いは対象期間を確認 |
| 自社のドメイン代 | 通信費・支払手数料 | 複数年分をまとめ払いした時に注意 |
| クライアント用のサーバー・ドメイン代 | 立替金または外注費・仕入 | 請求の仕方で付け方が変わる |
| テンプレート・写真素材 | 消耗品費・仕入 | 特定の案件用なら原価にする |
| デザインソフトの月額利用料 | 支払手数料・通信費 | 毎月同じ科目で付ける |
| パソコン・モニター | 消耗品費・工具器具備品 | 金額で一度に落とせない |
| 外注デザイナー・エンジニア | 外注費 | 源泉徴収が要る場合がある |
サーバー代・ドメイン代とテンプレートはどう付ける?
『自社の分とお客さんの分が同じカードで混ざっている…』という悩み、よく聞きますよね。
まず、自社サイトや作業用の検証環境のサーバー代は、自社の経費です。毎月払いなら払った月の経費として付ければ大丈夫です。
注意したいのは、複数年分をまとめて払った時です。必要経費はその年に支払いが確定した費用で考えるのが原則ですが、翌年以降の分まで今年の経費にしてよいかは、契約の中身で変わります。まとめ払いをしたら、税理士に一度確認しておきましょう。
クライアントの分を立て替えた時
例えばこんな場面です。
「お客さんのサイトのドメインを、こっちの名義で取って毎年請求しています」
「実費だけ請求するなら立替金、手数料を乗せて売っているなら売上と仕入で付けるのが分かりやすいですよ」
どちらで処理するかを決めたら、毎年同じやり方を続けることが大切です。請求書の書き方も、処理の仕方にそろえておきましょう。
テンプレートや素材の購入費
テンプレートや写真素材は、特定の案件のために買ったなら、その案件の原価として扱うと利益が見えやすくなります。
何度も使い回す前提で自社用に買ったものは、消耗品費などで付けるのが一般的です。ただ、高額なソフトウェアを買った場合は、一度に経費にできないこともあるので注意してください。
パソコンと外注費で損をしないために
ここが大事なところです。パソコンやモニターは、買った金額でその年に落とせるかが変わります(国税庁 タックスアンサー No.2100 減価償却のあらまし)。
- 10万円未満なら、使い始めた年に全額を経費にできる
- 10万円以上20万円未満なら、一定の要件で3年に分けて均等に経費にできる
- 青色申告の個人なら、令和11年3月31日までに取得した40万円未満の資産を、年合計300万円までその年の経費にできる(令和8年3月31日までの取得分は30万円未満が対象)
法人の場合も、青色申告をしている中小企業者等なら、40万円未満の資産について年合計300万円まで同じような特例があります(国税庁 タックスアンサー No.5408)。
外注デザイナーへの支払い
個人のデザイナーにデザインを頼んだ時は、報酬から所得税を差し引いて納める源泉徴収が必要になる場合があります。差し引いた税金は、原則として支払った月の翌月10日までに納めます。
コーディングだけの依頼など、どこまでが対象になるかは仕事の中身で変わります。迷う依頼は、契約の前に税理士に確認しておくと安心ですよ。
ほかの業種の経費の考え方は 節税の税理士に相談する前に知りたいこと に、費用の目安は 税理士の顧問料相場 にまとめています。
案件が増えて、立替金や外注費の管理が追いつかない。法人化したばかりで、決算の進め方が分からない。そんな状況なら、毎月の記帳から相談できる顧問税理士を探すと、制作に集中できます。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
Web制作会社がまとめて払ったドメイン代の数年分は、今年の経費にできますか?
必要経費はその年に支払いが確定した費用で考えるのが原則ですが、翌年以降の分の扱いは契約の中身で変わります。まとめ払いをした時は税理士に確認してみてください。
作業用のパソコンを自宅でも使う場合はどうなりますか?
仕事と私用の両方で使う物は、仕事に使ったと分けられる部分だけが経費になります。使う時間などの基準で按分しておきましょう。
海外のテンプレート販売サイトで買った素材も経費になりますか?
仕事のために買った物なら経費になります。消費税の扱いは国内の取引と違う場合があるので、課税事業者の方は税理士に確認しておくと安心です。
まとめ
- サーバー代、ドメイン代、テンプレート代、外注費は事業のための支出なら経費になる
- クライアント用に立て替えた費用は、自社の経費と分けて扱う
- 複数年分のまとめ払いは、今年の経費にしてよいか確認する
- 個人デザイナーへの支払いは源泉徴収が必要な場合がある