当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
税金の額が年々重たくなってきた。節税のことを税理士に相談したいけれど、何を聞けばいいのか、どこに頼めばいいのか分からない。そんな方も多いはずです。
結論から言うと、節税は「決算が近づく前に、自分の数字を見せて相談する」と効果が出やすくなります。この記事を読めば、税理士に頼める節税対策と、相談先の選び方が分かります。
節税は税理士に何を相談できる?
税理士には、今期の利益の見込みを出してもらい、そこから使える節税対策を一緒に選んでもらえます。役員報酬の決め方、設備を買う時期、決算賞与、欠損金の扱いなど、条件つきの制度を「条件どおりに使う」ための相談が中心です。税務相談は税理士の仕事なので、節税の相談相手は税理士か税理士法人を選びましょう。
『節税って、経費をたくさん使うことでしょ?』と思っている方もいますよね。
実は、それだけではないんです。税理士に相談する節税には、大きく分けて3つの種類があります。
| 種類 | 中身の例 | 相談のタイミング |
|---|---|---|
| 制度を使う | 少額の設備を一度に経費にする特例、欠損金の繰越など | 買う前・決算前 |
| 決め方を工夫する | 役員報酬の額、決算賞与の出し方 | 期首・期末の数か月前 |
| ミスを防ぐ | 経費の計上もれ、控除の申告もれ | 申告書をつくる時 |
3つ目の「ミスを防ぐ」は地味ですが、払いすぎた税金を減らすという意味では立派な節税です。
例えばこんな場面です。自宅の一部を仕事場にしている個人事業主が、家賃や光熱費のうち仕事で使った分を経費に入れていなかった。こうした計上もれは、税理士に帳簿を見てもらうと気づきやすいんです。
どこまでが仕事で使った分かは、使い方によって判断が変わります。自分で決めずに、税理士に確認しながら進めてみてください。
なお、払いすぎた税金を取り戻す更正の請求は、原則として法定申告期限から5年以内です。過去の申告に心当たりがある方も、一度相談してみる価値はあります。
税理士でないと相談できないの?
国税庁の案内では、税務代理・税務書類の作成・税務相談を行えるのは、税理士・税理士法人と、国税局長に通知をした弁護士・弁護士法人に限られています。
しかも、税理士でない人は無償であってもこれらを行えません。くわしくは国税庁の税理士制度についての案内で確認できます。
「会計士に節税を相談したい」という方もいますよね。その場合も、具体的な税額の計算や申告の相談は税理士業務です。相手が税理士として登録しているかを、日本税理士会連合会の税理士情報検索サイトで確かめておきましょう。
税理士に頼める節税対策にはどんなものがある?
ここからは、中小企業や個人事業主が税理士とよく相談する対策を紹介します。どれも国税庁のタックスアンサーで条件が公開されている制度です。
『難しそう…』と感じても大丈夫です。全部を覚える必要はなく、「こんな制度がある」と知っておくだけで相談がぐっと進みます。
少額の設備をまとめて経費にする特例
中小企業者等で青色申告をしている法人は、一定の金額未満の減価償却資産を、買った年に全額経費にできる特例があります。
国税庁の案内では、令和8年4月1日以後に取得したものは取得価額40万円未満(改正前は30万円未満)が対象です。1年に使える合計は300万円までで、令和11年3月31日までに取得して事業に使い始めたものが対象です。
ポイントは「事業に使い始めた」ことが条件という点です。期末に注文しただけで届いていない物は対象になりません。くわしくは国税庁の少額減価償却資産の特例の案内で確認できます。
役員報酬の決め方
法人の社長の報酬は、毎月同じ額を払う「定期同額給与」にしておくと、会社の経費にできます。額を変えられるのは、原則として事業年度が始まってから3か月以内です。
『利益が出たから、期の途中で報酬を上げよう』という使い方はできないんです。だからこそ、期首の段階で税理士と1年の見込みを話しておく意味があります。
決め方は役員報酬を税理士と決める方法でくわしく解説しています。
従業員への決算賞与
従業員に出す決算賞与は、条件を満たせば、支払いが翌期になってもその期の経費にできます。条件は、各人に支給額を同時期に通知すること、期末の翌日から1か月以内に払うこと、その期に経費として処理することです。
役員への賞与はこの扱いにならないので、ここは税理士に確認しておきたいところです。
赤字を翌年以降に持ち越す
青色申告をしている法人は、赤字(欠損金)を翌年以降の黒字と相殺できます。国税庁の案内では、繰り越せるのは10年以内に生じた欠損金です。
青色申告を続け、帳簿を保存していることが条件なので、申告を止めてしまうと使えなくなることも。赤字の年こそ、きちんと申告しておきましょう。
個人事業主が使える掛金の控除
個人事業主の場合、小規模企業共済の掛金は、その年に払った全額が所得から差し引かれます(小規模企業共済等掛金控除)。個人型の確定拠出年金の掛金も対象です。
どの控除が使えるかは人によって違うので、具体的には税理士に確認してみてください。
節税はいつ税理士に相談すればいい?
ここが大事なところです。節税は、相談の時期で使える手がまったく変わります。
『決算が終わってから相談すればいい』と思っていると、使える手がほとんど残っていないことも。
| 時期 | 相談すること | 間に合う対策の例 |
|---|---|---|
| 期首から3か月以内 | 今期の見込みと役員報酬 | 定期同額給与の額を決める |
| 期末の数か月前 | 利益の着地見込み | 設備の購入時期、決算賞与の準備 |
| 期末の直前 | 計上もれの確認 | 使い始めた設備の経費化、未払いの整理 |
| 決算後 | 申告書の作成 | 控除や特例の申告もれを防ぐ |
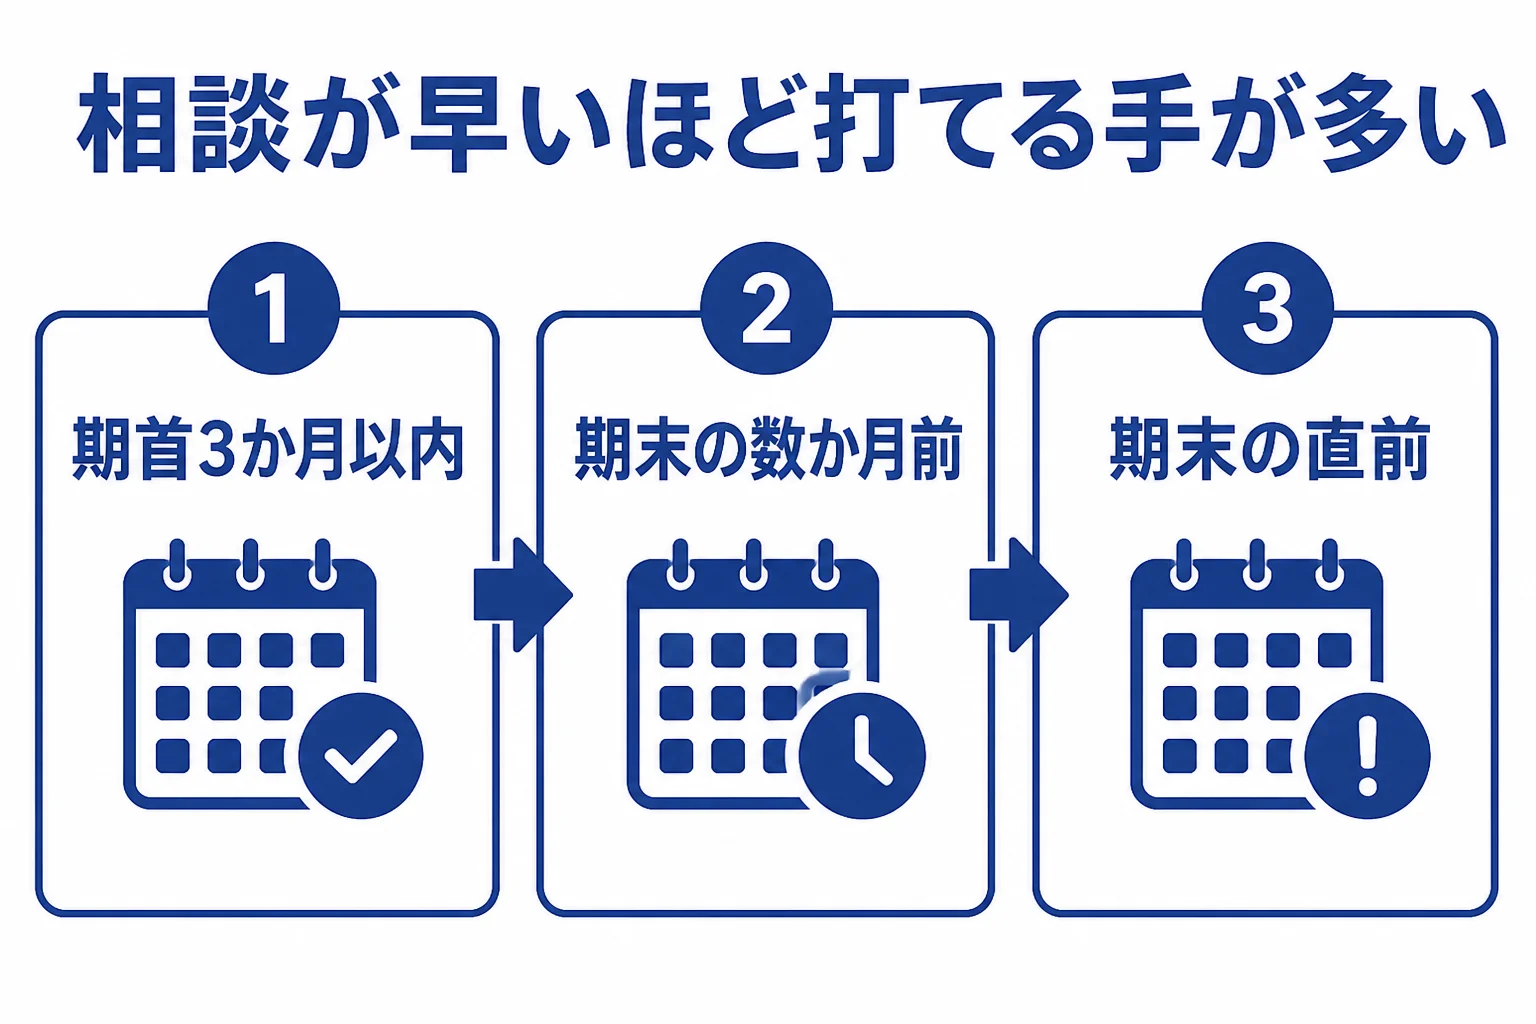
法人税の申告期限は、事業年度が終わった日の翌日から2か月以内です。決算が終わった後は数字を固める作業が中心になるので、節税の打ち手はほとんど残りません。
相談の前に用意しておくもの
相談の時間を有効に使うために、手元の資料をそろえておきましょう。数字があるほど、税理士の提案も具体的になります。
- 直近の試算表か、今期の売上と経費の集計を用意する
- 前期の決算書と申告書を手元に出しておく
- 今期に予定している設備の購入や人の採用を書き出す
- 役員報酬や家族への給与など、気になっている点をメモする
- 税理士と面談し、今期の着地見込みと打ち手を決める
例えば「来期にパソコンを入れ替える予定がある」と一言伝えるだけで、買う時期の相談ができます。予定は小さなことでも伝えておくのがおすすめです。
期末が近い方は決算前の節税対策で間に合うものを、早めに準備したい方は決算対策の進め方を読んでみてください。
自分の場合はどう頼む?規模別の具体例
『うちの規模だと、顧問まで頼む必要あるの?』と迷う方も多いですよね。
ここでは2つの例で考えてみます。
例1:年商800万円で個人のWebデザイナー
会計ソフトで帳簿は自分でつけていて、従業員はいないケースです。
この場合、毎月の顧問契約までは要らないことが多いです。年に1回、確定申告の前にスポットで相談し、控除のもれや経費の判断を見てもらう形が合っています。
例2:年商6,000万円で従業員5人の飲食店を営む法人
役員報酬、決算賞与、厨房機器の買い替えなど、節税で決めることが多いケースです。
この規模だと、期首と期末の数か月前に相談できる顧問契約の方が使いやすくなります。決算の直前になってから相談しても、役員報酬はもう変えられないからです。
| 状況 | おすすめの頼み方 | 相談の回数 |
|---|---|---|
| 個人・従業員なし・売上が安定 | スポットで確定申告前に相談 | 年1回 |
| 個人・売上が伸びて法人化を考え中 | 顧問かスポットを状況で選ぶ | 年に数回 |
| 法人・従業員あり・設備投資がある | 顧問契約で期首と期末前に相談 | 毎月〜数か月に1回 |
法人化を考えている方は、法人にした後の役員報酬の決め方も一緒に相談しておくと、後が楽になります。
節税の相談にかかる費用の目安は?
税理士の報酬規定は平成14年に廃止され、今は事務所ごとに自由に決めています。公的な相場は無いので、ここでは民間の税理士ドットコムが示す目安を紹介します。
| 依頼の形 | 税理士ドットコムが示す目安 |
|---|---|
| 法人の顧問(年間売上1,000万円未満・毎月訪問) | 月額25,000円〜、決算料100,000円〜 |
| 法人の顧問(5,000万〜1億円未満・毎月訪問) | 月額40,000円〜、決算料160,000円〜 |
| 個人事業主の顧問(売上1,000万円未満・毎月) | 月額20,000円〜、確定申告料80,000円〜 |
| 法人の決算申告のみ | 15万〜25万円 |
あくまで民間の目安なので、実際の金額は見積もりで確かめてください。くわしくは税理士の顧問料相場で解説しています。
『顧問料を払っても、節税できる額より高かったら意味がない』と思いますよね。その感覚はとても大切です。見積もりをもらう時に、どんな相談をどの時期に何回できるかを聞いておきましょう。
売上が伸びて税金の額が気になってきた、役員報酬をどう決めればいいか分からない。こんな状況なら、節税の相談に乗ってくれる顧問税理士を探しておくと、期首から計画を立てられます。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
節税アドバイスが上手な税理士事務所の選び方
節税の相談先を選ぶ時は、「提案が多いか」より「根拠とリスクを説明してくれるか」で見てください。
『積極的に節税してくれる事務所がいい』という方も多いですよね。ただ、条件の説明がないまま進めると、税務調査で否認されて加算税がかかることもあるんです。
- 期首や期末前に、相談の時間を取ってくれるか
- 提案ごとに、制度の条件と書類を説明してくれるか
- 否認された時の負担まで話してくれるか
- 税務調査の立会いまで引き受けてくれるか
- 自分の業種や規模に近い顧問先がいるか
面談では、こんなふうに聞いてみてください。
「今期の利益の見込みは、いつごろ出してもらえますか?」
「この対策が使えないのは、どんな場合ですか?」
ここにすぐ具体的に答えてくれる税理士なら、安心して任せられます。
質問の例は節税に強い税理士の選び方でもっと紹介しています。
攻めすぎた節税が否認されたら?
『多少強気でも、ばれなければいいのでは?』と考える方もいるかもしれません。
ただ、税務調査で否認されると、差額の税金に加えて過少申告加算税がかかります。国税庁の案内では、調査を受けた後に修正した場合は10%(一定額を超える部分は15%)です。
さらに、納めるのが遅れた日数に応じて延滞税もかかります。令和8年は、納期限の翌日から2か月以内が年2.8%、2か月を超えると年9.1%です。
だからこそ、リスクまで話してくれる税理士が頼りになるんです。見分け方は節税に積極的な税理士の選び方でも解説しています。
税理士法人と個人事務所、どちらがいい?
どちらが向いているかは、相談したい中身によって変わります。
| 比べるところ | 税理士法人 | 個人の税理士事務所 |
|---|---|---|
| 担当者 | 担当者が替わることがある | 代表の税理士が見ることが多い |
| 対応できる範囲 | 人数が多く分野が広いことも | 得意分野がはっきりしていることも |
| 相談のしやすさ | 窓口が決まっていて連絡しやすい | 代表と直接話せる |
どちらの場合も、最初の面談で担当者と話して、相性を確かめておきましょう。探し方は税理士の探し方で解説しています。
税務調査の連絡が来た時に慌てないためにも、日ごろから相談できる相手がいると心強いです。役員報酬の見直しや設備投資を控えているなら、早めに相談相手を見つけておくと安心です。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
節税の相談だけをスポットで頼めますか?
頼める事務所はあります。ただ、役員報酬のように期首に決めることもあるので、法人の場合は年に数回相談できる形の方が使いやすいことが多いです。
期の途中で役員報酬を増やして節税できますか?
定期同額給与は、原則として事業年度が始まってから3か月以内にしか額を変えられません。業績悪化による減額など例外もあるので、具体的には税理士に確認してください。
期末に設備を注文すれば経費になりますか?
少額減価償却資産の特例は、取得して事業に使い始めたことが条件です。注文しただけで届いていない物は対象になりません。
赤字の年も税理士に申告を頼んだ方がいいですか?
青色申告の法人は、欠損金を10年以内の黒字と相殺できます。申告を続けることが条件なので、赤字の年もきちんと申告しておきましょう。
会計士に節税を相談してもいいですか?
具体的な税額の計算や申告の相談は税理士業務です。相手が税理士として登録しているかを、日本税理士会連合会の税理士情報検索サイトで確かめてみてください。
まとめ
- 節税の相談相手は、税理士か税理士法人を選ぶ
- 主な対策は、少額の設備の特例、役員報酬、決算賞与、欠損金の繰越など
- 役員報酬は期首から3か月以内に決めるので、相談は早めが有利
- 費用は民間の目安で、法人の顧問なら月額25,000円〜が一例
- 事務所は、根拠とリスクを説明してくれるかで選ぶ