当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
現場が増えて売上も伸びてくると、『そろそろ会社にした方がいいのかな』と気になりますよね。
結論から言うと、建設業の法人化は税金の損得だけで決めると後で困ります。建設業許可の引き継ぎと、元請けとの取引条件を先に確かめておくのがポイントなんです。
この記事を読むと、建設業ならではの法人化の目安と、税理士に何を相談すればよいかが分かります。
建設業を法人化する目安はどこ?
建設業の法人化の目安は、利益が安定して所得税の税率が高い段階に入った時、元請けから法人での取引や社会保険の加入を求められた時、建設業許可を持ったまま事業を広げたい時です。許可は事前の認可で会社に引き継げる制度があるので、設立の日程を決める前に手続きの順番を確認しておきましょう。
まずは税率の違いから見ておきましょう。
個人の所得税は累進課税です。国税庁の所得税の税率表では、課税所得が695万円以上で23%、900万円以上で33%になります。
一方、資本金1億円以下の会社の法人税は、国税庁の法人税率の説明のとおり、所得の年800万円以下の部分が15%、800万円を超える部分が23.2%です。
ただ、会社にすると社長の役員報酬にも所得税がかかりますし、社会保険料も増えます。税率の表だけで『会社の方が得』と決めるのは早いんです。
| 比べる点 | 個人の建設業 | 会社にした場合 |
|---|---|---|
| 税の種類 | 所得税(累進課税) | 法人税+役員報酬に所得税 |
| 建設業許可 | 個人名義 | 事前の認可で引き継ぎが可能 |
| 社会保険 | 従業員5人以上で原則加入 | 社長1人でも加入 |
| 元請けからの見え方 | 個人の一人親方・工務店 | 会社として取引 |
建設業許可は会社に引き継げる?
ここが建設業の方が特に気になるところですよね。
以前は、個人で取った建設業許可を会社に移すことはできず、会社で許可を取り直す必要がありました。新しい許可が下りるまで工事を請けられない空白期間ができてしまっていたんです。
建設業法の改正で、この点が変わりました。国土交通省の資料では、事業譲渡などの前に認可を受けることで、建設業の許可を引き継げるようになったと説明されています。
関東地方整備局の認可申請の手引きでも、事業譲渡の認可には「個人から法人への法人成」が含まれると書かれています。
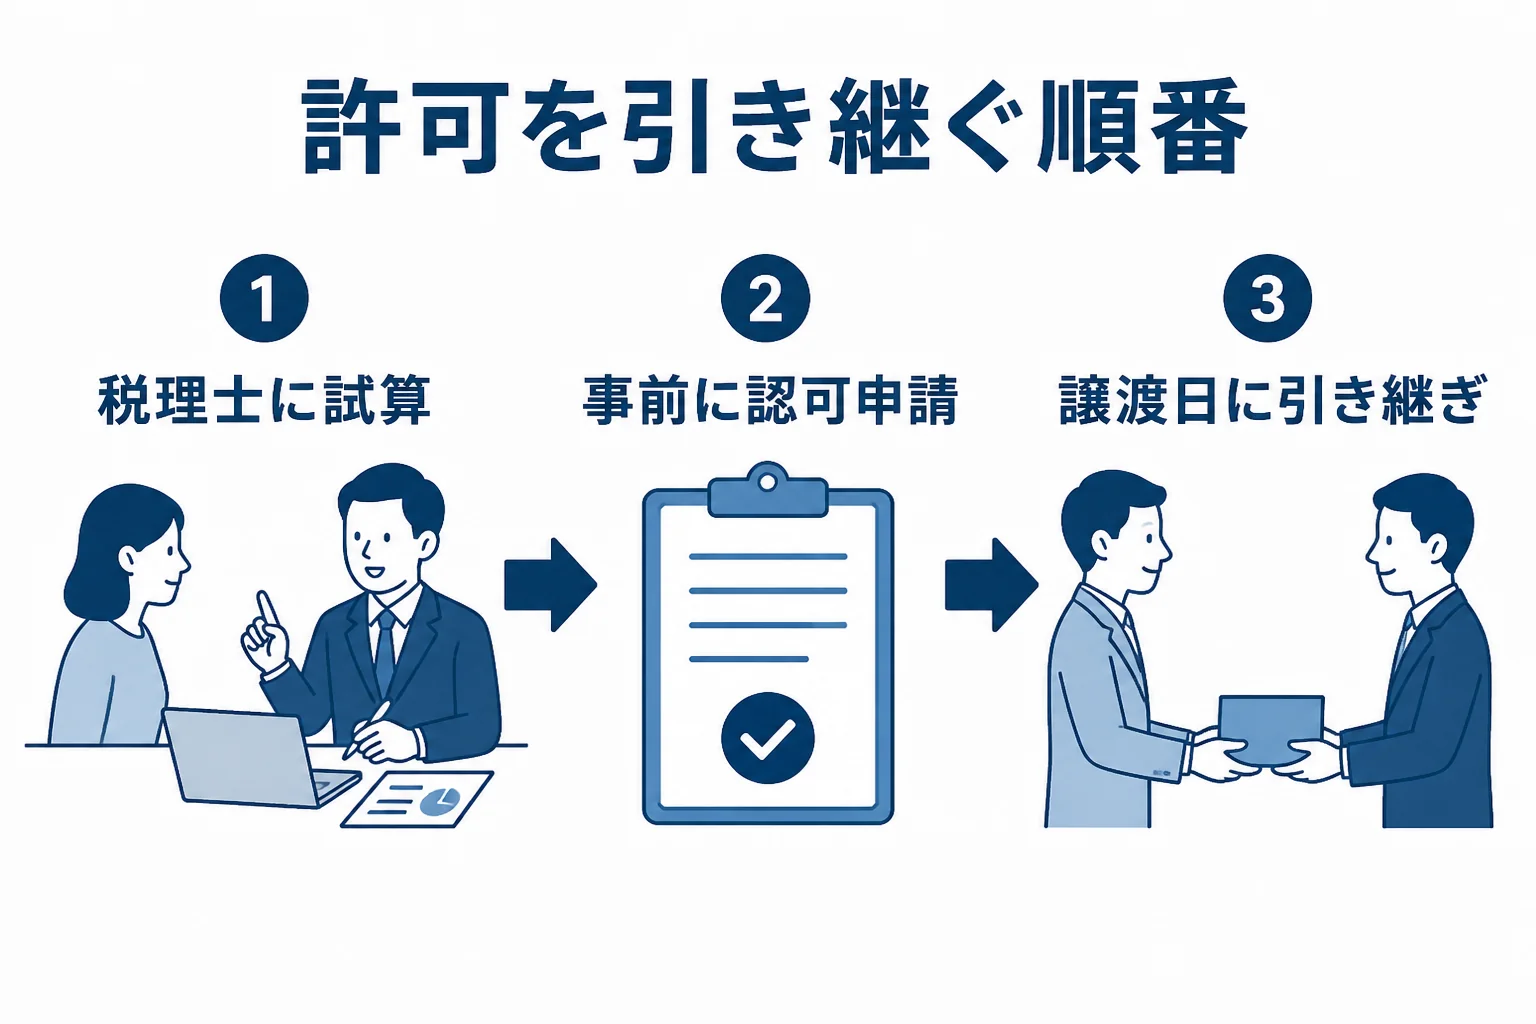
会社を先に作って営業を始めてから、許可のことに気づくケースです。認可は事業譲渡の前に受ける仕組みなので、設立日と譲渡日の段取りを先に決めておきましょう。
許可の手続きそのものは行政書士の仕事です。税理士には、事業を会社に移す時の資産や負債の引き継ぎ、最初の決算期をいつにするかを相談する形になります。
元請けとの取引条件は法人化でどう変わる?
元請けによっては、取引先が法人かどうかや、社会保険に入っているかを確認されることがあります。
『個人のままだと、大きな現場に呼ばれにくい気がする…』という声もよく聞きます。
社会保険については、日本年金機構の説明で、法人の事業所は事業主のみの場合でも健康保険・厚生年金保険の適用事業所になるとされています。個人の事業所は、従業員が常時5人以上いる場合に原則として適用されます。
例えば、職人を3人雇っている個人の工務店なら、今は加入義務がない場合もあります。法人にするとこの3人も含めて加入することになり、会社が負担する保険料が増えます。
その一方で、加入していることが取引の条件になっている現場なら、仕事の幅が広がる面もあるんです。
| 今の状況 | 考えたい選択 |
|---|---|
| 元請けから法人化や社会保険加入を求められている | 法人化の試算と許可の段取りを急ぐ |
| 利益が安定して高く、職人も増えてきた | 法人化と顧問契約をあわせて検討 |
| 売上の波が大きく、来年の見通しが立たない | 個人のまま確定申告をスポットで依頼 |
| 職人への支払いが外注か給与かあいまい | 法人化の前に税理士に契約の形を確認 |
建設業では、職人への支払いを外注費にするか給与にするかが税務調査でもよく見られます。会社にするタイミングで契約の形を見直しておくと安心です。判断は税理士に確認してみてください。
消費税については、国税庁の説明で、新しく作った会社は資本金1,000万円以上の場合などを除き、設立1期目と2期目は原則として納税義務が免除されるとされています。ただ、インボイスの登録事業者になっている場合は申告が要ります。
法人化はどんな順番で進める?
建設業の法人化は、許可と税金と社会保険の手続きが重なります。順番を間違えないように流れを押さえておきましょう。
- 税理士に、個人と法人の税金と社会保険料を試算してもらう
- 行政書士に、建設業許可の引き継ぎ(事前認可)の段取りを確認する
- 会社を設立し、事業譲渡の日を決める
- 事業譲渡の前に認可を申請し、通知を受ける
- 社会保険や税務署への届出を出し、元請けとの契約名義を切り替える
税理士との最初の相談は、こんな感じで始めると話が早いです。
「元請けから会社にしてほしいと言われていて、許可も引き継ぎたいんです」
「では、許可の段取りと並行して、譲渡日に合わせた決算期と役員報酬を決めましょう」
会社設立の進め方と設立後の顧問契約については、会社設立の税理士の選び方と設立後の顧問契約で詳しく解説しています。合同会社にするか迷っている方は合同会社の税理士の選び方も参考にしてみてください。
費用の面では、税理士ドットコムが示す目安で、法人の顧問契約は年間売上1,000万〜3,000万円未満で毎月訪問なら月30,000円から、決算料120,000円からとされています。民間の目安で、報酬は事務所ごとに自由に決まります。
元請けから法人化を求められている、職人が増えて給与や社会保険の手続きが回らない、許可を持ったまま会社にしたい、という方は、建設業に慣れた顧問税理士を探してみると段取りがずっと楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
建設業は売上いくらで法人化した方がいいですか?
売上だけでは決まりません。利益の水準、職人の人数による社会保険料の増え方、元請けの取引条件で結論が変わります。過去の決算書や申告書をもとに税理士に試算してもらいましょう。
個人の建設業許可はそのまま会社で使えますか?
そのままは使えません。ただ、事業譲渡の前に認可を受ければ、許可を会社に引き継げる制度があります。手続きは行政書士、税金の段取りは税理士に相談する形が一般的です。
法人化すると一人親方の職人との契約も変わりますか?
契約の相手が個人から会社に変わるので、契約書の名義を切り替えます。支払いを外注費にするか給与にするかは働き方の実態で判断されるため、税理士に確認しておくと安心です。
まとめ
- 建設業の法人化は、税率差に加えて許可の引き継ぎと元請けの条件で判断する
- 個人の建設業許可は、事業譲渡の前の認可で会社に引き継げる
- 法人は社長1人でも健康保険・厚生年金の加入が要る
- 外注費と給与の区別は、法人化を機に見直しておく
- 試算は税理士、許可の手続きは行政書士に相談する