当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
インボイス制度が始まってから、「税理士との顧問契約書って、このままで大丈夫?」と気になっている方もいますよね。
結論から言うと、契約書を丸ごと作り直す必要はなくても、いくつかの項目は見直しておくと安心です。この記事では、どこをチェックすればいいかを順番にお話しします。
インボイス制度で顧問契約書は変わる?
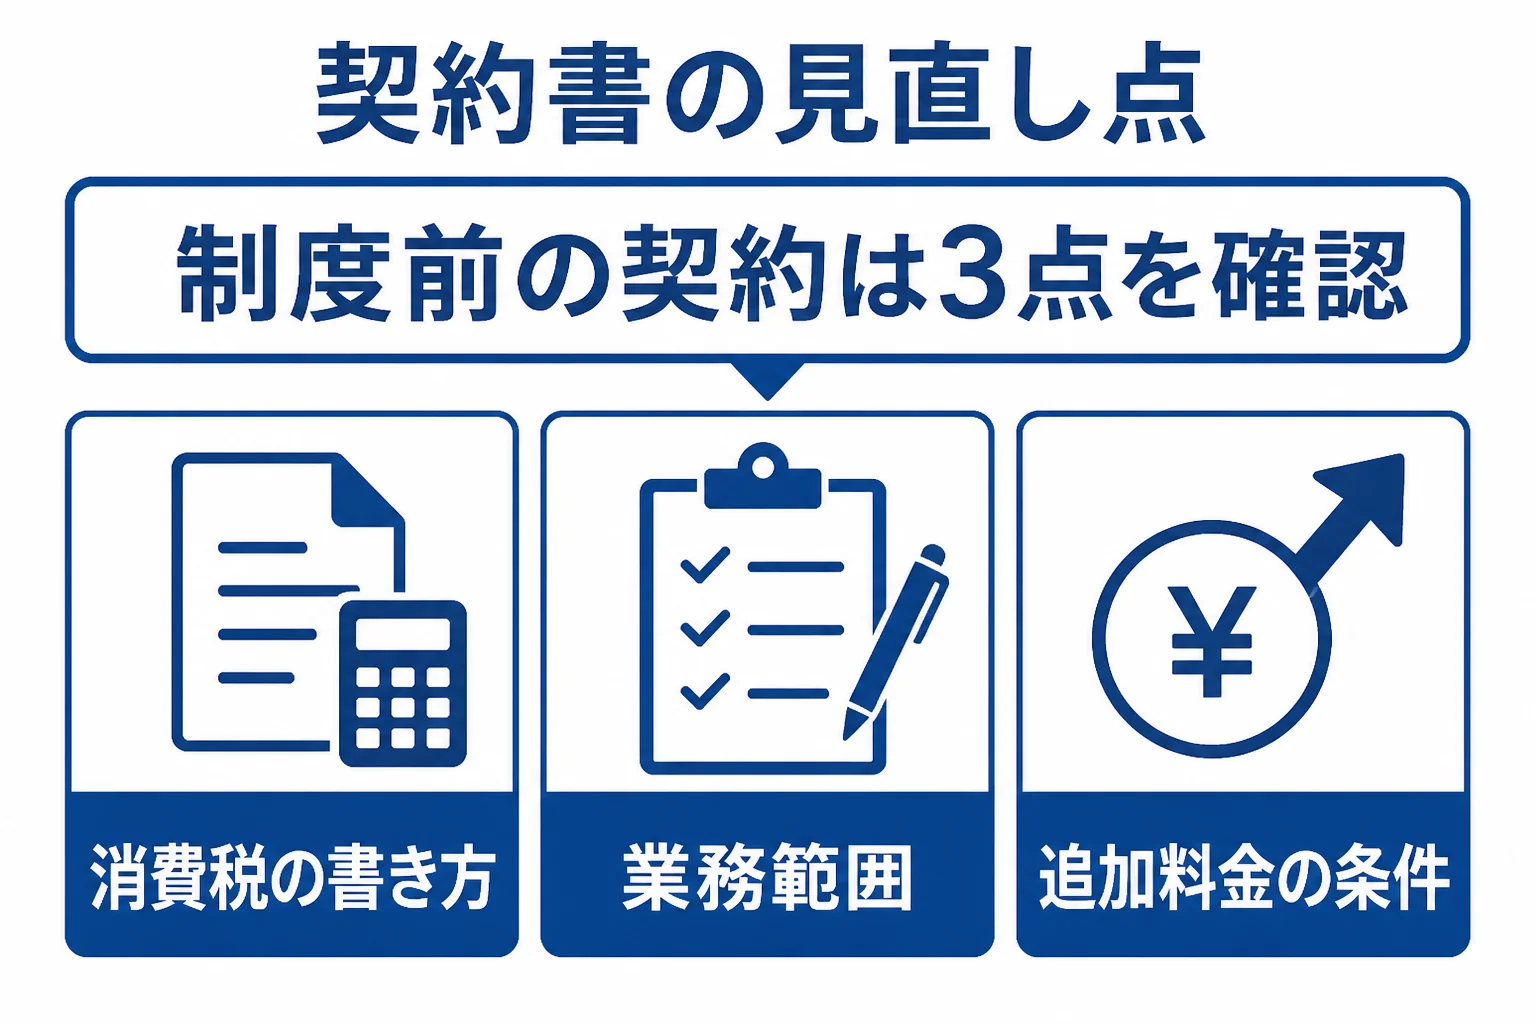
インボイス制度のために顧問契約書を作り直さなければならない、という決まりはありません。ただ、顧問料の消費税の書き方、インボイス対応が業務範囲に入っているか、記帳が増えた時の追加料金の3点は、制度開始前の契約書だと抜けていることがあります。
インボイス制度は、令和5年(2023年)10月1日に始まりました。正式には「適格請求書等保存方式」といいます(国税庁 タックスアンサー No.6498)。
この制度では、一定の事項を書いた帳簿と、インボイス(適格請求書)などの保存が、仕入税額控除の要件になっています。
『つまり、税理士に払う顧問料にも関係あるの?』と思いますよね。実は関係があります。税理士も事業者なので、顧問料を払う側から見れば、税理士への報酬も仕入れの一つになるんです。
制度開始前の契約書でよくある抜け
インボイス制度の前に結んだ契約書は、当然ながら制度を前提にしていません。
例えば、顧問料の欄に月額の金額だけを書いていて、税込か税抜かが分からないケースです。また、インボイスの登録申請や、受け取った請求書のチェックが業務範囲に書かれていないことも。
顧問契約書で見直したい項目はこの5つです
見直すポイントを表にまとめました。手元の契約書と並べて、一つずつ確認してみてください。
| 見直したい項目 | 確認すること | 抜けていると困る場面 |
|---|---|---|
| 税理士側の登録 | 税理士がインボイス発行事業者として登録しているか | 顧問料の仕入税額控除の扱いが変わる |
| 顧問料の消費税 | 税込か税抜か、消費税額をどう書くか | 請求額をめぐって認識がずれる |
| 業務範囲 | 登録申請、2割特例などの相談、請求書チェックが入っているか | 「それは別料金です」と言われる |
| 追加料金 | 仕訳が増えた時の記帳代行料の条件 | インボイス確認で作業が増え、請求が上がる |
| 請求書の受け取り方 | 紙かデータか、毎月か年1回か | インボイスとして保存する書類がそろわない |
税理士側が登録しているか
インボイスを出せるのは、税務署長の登録を受けた適格請求書発行事業者だけです。登録されると番号が通知され、国税庁の公表サイトで登録番号や氏名などが公表されます。
登録番号は、法人番号がある事業者なら「T+法人番号」、それ以外なら「T+13桁の数字」です。税理士の請求書にこの番号が入っているか、一度見ておきましょう。
業務範囲にインボイス対応が入っているか
ここが大事なところです。インボイスに関わる仕事は、契約書の「業務の範囲」に書かれていないと、追加料金になることがあります。
例えば次のような相談です。
- 免税事業者から登録するかどうかの判断
- 2割特例や3割特例を使えるかの確認
- 取引先から受け取った請求書がインボイスの要件を満たしているかのチェック
2割特例は、免税事業者がインボイス登録で課税事業者になった場合に、令和5年10月1日から令和8年9月30日までの日の属する課税期間で使えるものです。納付税額を売上税額の2割にできます。
さらに、小規模な個人事業者が同じように課税事業者になった場合は、令和9年と令和10年の課税期間に納付税額を売上税額の3割にできる3割特例も設けられています。
『うちはどれを使えるんだろう?』と迷う部分なので、契約書に相談が含まれていると安心ですよね。判断は税理士に確認してみてください。
少額の請求書や免税事業者からの仕入れ
基準期間の課税売上高が1億円以下などの事業者は、税込1万円未満の仕入れならインボイスがなくても帳簿の保存だけで仕入税額控除ができます。この少額特例は令和11年9月30日までです(国税庁「少額特例の概要」)。
免税事業者からの仕入れについても、令和13年9月30日まで一定割合を控除できる経過措置があります。こうした例外の扱いをどこまで記帳で見てもらえるかも、契約で確かめておきたい点です。
見直しを税理士に切り出すにはどうする?
『今の税理士に契約書を直してと言いにくい…』という方も多いはずです。
ただ、制度が変わった時に契約書を見直すのは自然なことです。切り出し方は、こんな一言で十分です。
「インボイスが始まったので、契約書の業務範囲と顧問料の書き方を一度確認させてください」
「分かりました。どこまで含めるか、追加の費用も含めて一緒に整理しましょう」
- 手元の顧問契約書の業務範囲と報酬の欄を読み返す
- 上の表の5項目で抜けている所に印を付ける
- 税理士に確認したい点をメールで送る
- 合意した内容を覚書や新しい契約書で残す
話し合いでうまくまとまらず、契約そのものを終えたい時は顧問契約の解除の進め方を読んでおくと流れが分かります。顧問料の目安は税理士の顧問料相場で確認できます。
インボイスへの対応が不安なのに今の税理士に相談しにくい、記帳の量が増えて今の契約では回らない。そんな状況なら、インボイス対応に慣れた顧問税理士を探してみるのも一つの方法です。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
インボイス制度に合わせて顧問契約書を作り直さないといけませんか?
作り直しが義務になっているわけではありません。顧問料の消費税の書き方や業務範囲が今の状況に合っているかを確認し、必要な所だけ覚書などで補う形でも対応できます。
税理士がインボイス登録しているかはどう確認できますか?
請求書に「T」から始まる登録番号が書かれているかを見てください。登録番号や氏名などは国税庁の適格請求書発行事業者公表サイトで公表されています。
インボイス対応で顧問料は上がりますか?
事務所によって違います。報酬は税理士ごとに自由に決めているので、請求書のチェックや記帳の増加分をどう扱うかを見積もりで確認しておきましょう。
まとめ
- インボイス制度で顧問契約書の作り直しが義務になったわけではない
- 顧問料の税込・税抜、業務範囲、追加料金の条件は見直しておきたい
- 税理士の請求書に「T」から始まる登録番号があるかを確認する
- 2割特例や3割特例などの判断を相談できるか、契約に入れておくと安心