当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
1店舗目が軌道に乗って、2店舗目の物件を探し始めた方もいますよね。『出店してから法人にするか、法人にしてから出店するか』で迷っている方も多いはずです。
結論から言うと、2店舗目を出すなら、物件の契約や融資の申し込みより前に法人化を試算しておくのがおすすめです。
この記事では、居酒屋が2店舗目を出す前に、税理士と一緒に確かめておきたい点が分かります。
居酒屋の法人化は2店舗目の前に考えるべき?
2店舗目を出すと、売上もスタッフも増え、店舗の契約や融資の名義を決める場面が出てきます。後から法人にすると、契約や名義の変更に手間がかかることがあるので、出店の前に「個人のまま」と「法人にして出店」の両方を税理士と試算しておくと判断しやすくなります。
法人化そのものは、いつでもできます。ただ、2店舗目の出店と重なると、決めることが一気に増えるんです。
例えば、物件の賃貸借契約を誰の名義で結ぶか、融資を個人で借りるか会社で借りるか。この2つは、出店してからでは変えにくいことが多いですよね。
お店のお金の流れが大きくなる前に、一度立ち止まって比べておくのが安心です。
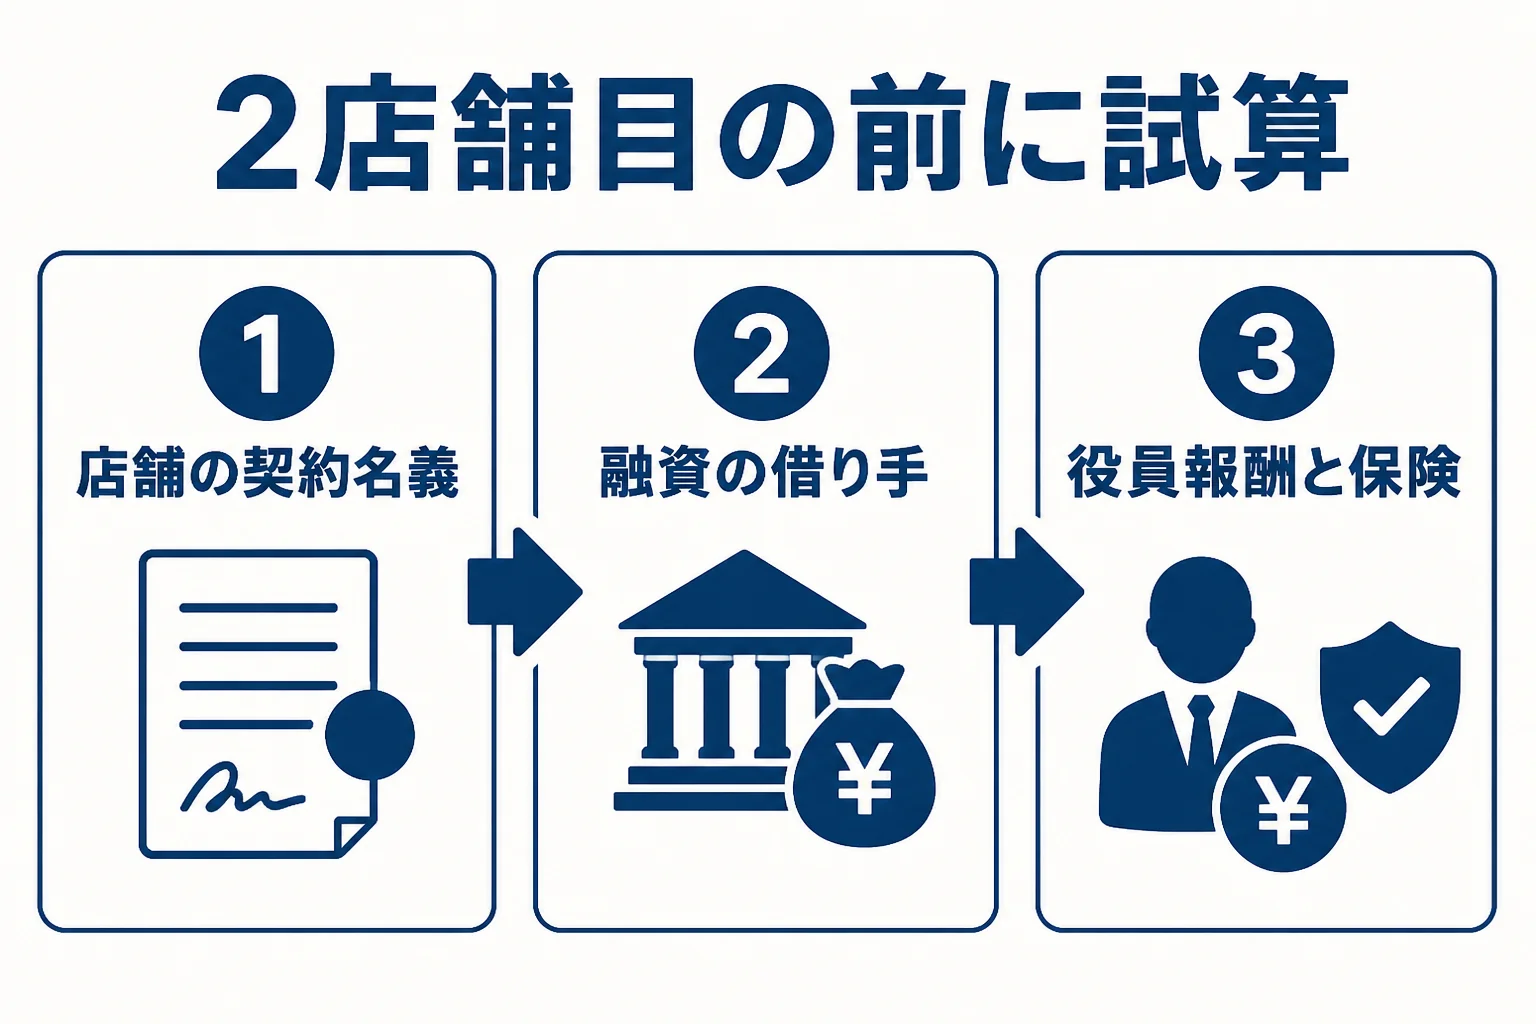
出店の前に試算しておきたい4つのこと
『具体的に、何を比べればいいの?』という疑問に答えるため、2店舗目の前に見ておきたい点をまとめました。
| 試算すること | 個人のまま出店 | 法人にしてから出店 |
|---|---|---|
| 店舗の契約名義 | 店主個人の名義 | 会社の名義で結べる |
| 融資の借り手 | 店主個人 | 会社 |
| 店主の収入 | 2店舗分の利益がまとめて所得に | 毎月同じ額の役員報酬で受け取る |
| 社会保険 | 加入の義務がない業種とされる | 事業主一人でも適用事業所になる |
社会保険について、日本年金機構は、法人の事業所は事業主一人でも厚生年金保険の適用事業所になると説明しています。個人の事業所は、従業員が常時5人以上でも、サービス業などは対象から除かれます(日本年金機構「適用事業所と被保険者」)。
店舗の契約と名義
2店舗目を個人で契約したあとに法人化すると、貸主に名義の変更を相談することになります。契約の結び直しが必要になる場合もあるので、出店前に決めておくと手間が減りますよ。
1店舗目の契約をどうするかも、あわせて考えておきましょう。
融資の申し込み
出店資金を日本政策金融公庫に相談する方も多いですよね。新規開業・スタートアップ支援資金は、新たに事業を始める人や、事業開始後おおむね7年以内の人が対象で、融資限度額は7,200万円です(日本政策金融公庫 新規開業・スタートアップ支援資金)。
この融資では、自ら事業計画書を作り、認定経営革新等支援機関(税理士など)の指導や助言を受けている人は特別利率Aの対象になります。融資の相談をするなら、申し込みの前に税理士と事業計画を作っておくと話が早いです。
対象になるかどうかや金額は審査で決まるので、くわしくは公庫の窓口で確認してみてください。
スタッフが増えた後の税金の手続き
ここが大事なところです。2店舗になると、アルバイトやパートの人数がぐっと増えますよね。
給料から差し引いた源泉所得税は、払った月の翌月10日までに納めるのが原則です。給料を払う人が常時10人未満なら、年2回にまとめる納期の特例があります(国税庁 タックスアンサー No.2505 源泉所得税の納付期限と納期の特例)。
2店舗で10人以上になると、この特例は使えません。毎月の納付になるので、給与計算の段取りも変わってきます。
例えばこんな会話がよくあります。
「1店舗の時は、源泉の納付は年2回でよかったんですけど」
「2店舗目で10人以上になると、毎月の納付に切り替わります。給与の締め日と一緒に流れを決めておきましょう」
消費税の判定にも注意
スタッフが増えると、消費税の判定にも関わってきます。
前年の1月から6月の課税売上高が1,000万円を超えると、前々年の売上が少なくても消費税は免除になりません。この判定は、給与の支払額で行うこともできます(国税庁 タックスアンサー No.6501 納税義務の免除)。
1店舗目からすでに課税事業者なら関係ありませんが、売上が1,000万円前後のお店は確認しておきましょう。
法人化するなら決めておきたいこと
『会社を作るなら、何を決めればいいの?』と思いますよね。居酒屋ならではの視点で見ておきたいのは、次の点です。
- 事業年度の始まりと終わり(忘年会シーズンなど繁忙期と決算が重ならないようにする)
- 資本金の額(期首の資本金1,000万円以上だと設立1期目から消費税が課税)
- 店主の役員報酬の額(事業年度の始まりから3か月以内に決める)
- 1店舗目と2店舗目を両方会社に移すか、どちらかを個人に残すか
- 厨房機器や内装など、個人で買った設備を会社でどう使うか
資本金と消費税の関係は国税庁 タックスアンサー No.6503 新設法人の納税義務の免除の特例、役員報酬の決め方は国税庁 タックスアンサー No.5211 役員に支給する給与に書かれています。
特に決算期は、居酒屋にとって大事なポイントです。年末の繁忙期に棚卸しや決算の準備が重なると、お店が回らなくなることも。お店の繁忙期を税理士に伝えて、無理のない時期を選びましょう。
消費税と社会保険の比べ方の基本は、飲食店の法人化の目安でくわしく解説しています。
個人のまま出店した方がいいケースもある
もちろん、法人化が合わないお店もあります。
| ケース | 考え方の目安 |
|---|---|
| 1店舗目の利益がまだ安定していない | 個人のまま2店舗目の様子を見る |
| 2店舗目は小さな店で、スタッフも少ない | 社会保険料の負担を比べて決める |
| 利益が大きく、2店舗目で融資も受ける | 法人にしてから出店を検討 |
例えば、1店舗目の利益がまだ安定していない時に法人化すると、社会保険料や決算の費用が先に重くなることがあります。数字を並べて、どちらが手元にお金が残るかで決めるのがおすすめです。
会社設立の流れや費用は、会社設立の税理士の選び方と顧問契約まで頼む流れと会社設立の税理士費用の相場で確認できます。
2店舗目の物件を探し始めた方、出店資金の融資を考えている方、スタッフが10人を超えそうな方は、飲食店の顧問をしている税理士に出店前の試算を頼んでおくと、契約や融資の名義で迷わずに済みます。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
2店舗目を出してから法人化しても大丈夫ですか?
出店後に法人化することもできます。ただ、店舗の契約や融資を個人の名義で結んでいると、名義の変更や契約の結び直しを相談する手間が出ることがあります。出店前に一度、税理士と試算しておくと安心です。
居酒屋は年商いくらで法人化を考えればいいですか?
年商だけで決まる線はありません。消費税が課税される売上1,000万円は一つの目安ですが、利益の額や社会保険料、スタッフの人数で答えが変わります。直近の決算書をもとに税理士に試算してもらいましょう。
1店舗目は個人、2店舗目は法人という形もできますか?
そうした形を選ぶお店もあります。ただ、帳簿や申告が個人と法人の2本立てになり、手間は増えます。どちらが合うかは利益の出方で変わるので、判断は税理士に確認してみてください。
まとめ
- 2店舗目を出すなら、物件の契約や融資の申し込みより前に法人化を試算する
- 契約名義、融資の借り手、店主の収入、社会保険の4点を個人と法人で比べる
- スタッフが常時10人以上になると、源泉所得税の納期の特例が使えなくなる
- 法人化するなら、繁忙期と重ならない決算期と、資本金・役員報酬の額を先に決める
- 利益が安定していない時は、個人のまま様子を見る選択もある