当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
一般社団法人を作ったものの、「税理士は要るの?」「報酬はいくらくらい?」と迷っている方も多いはずです。
結論から言うと、一般社団法人の税理士報酬は、まず「非営利型法人かどうか」と「収益事業をしているか」で大きく変わります。
この記事では、非営利型の判定の考え方と、報酬の目安、人格のない社団が申告を頼む目安が分かります。
一般社団法人に税理士は必要?報酬はいくら?
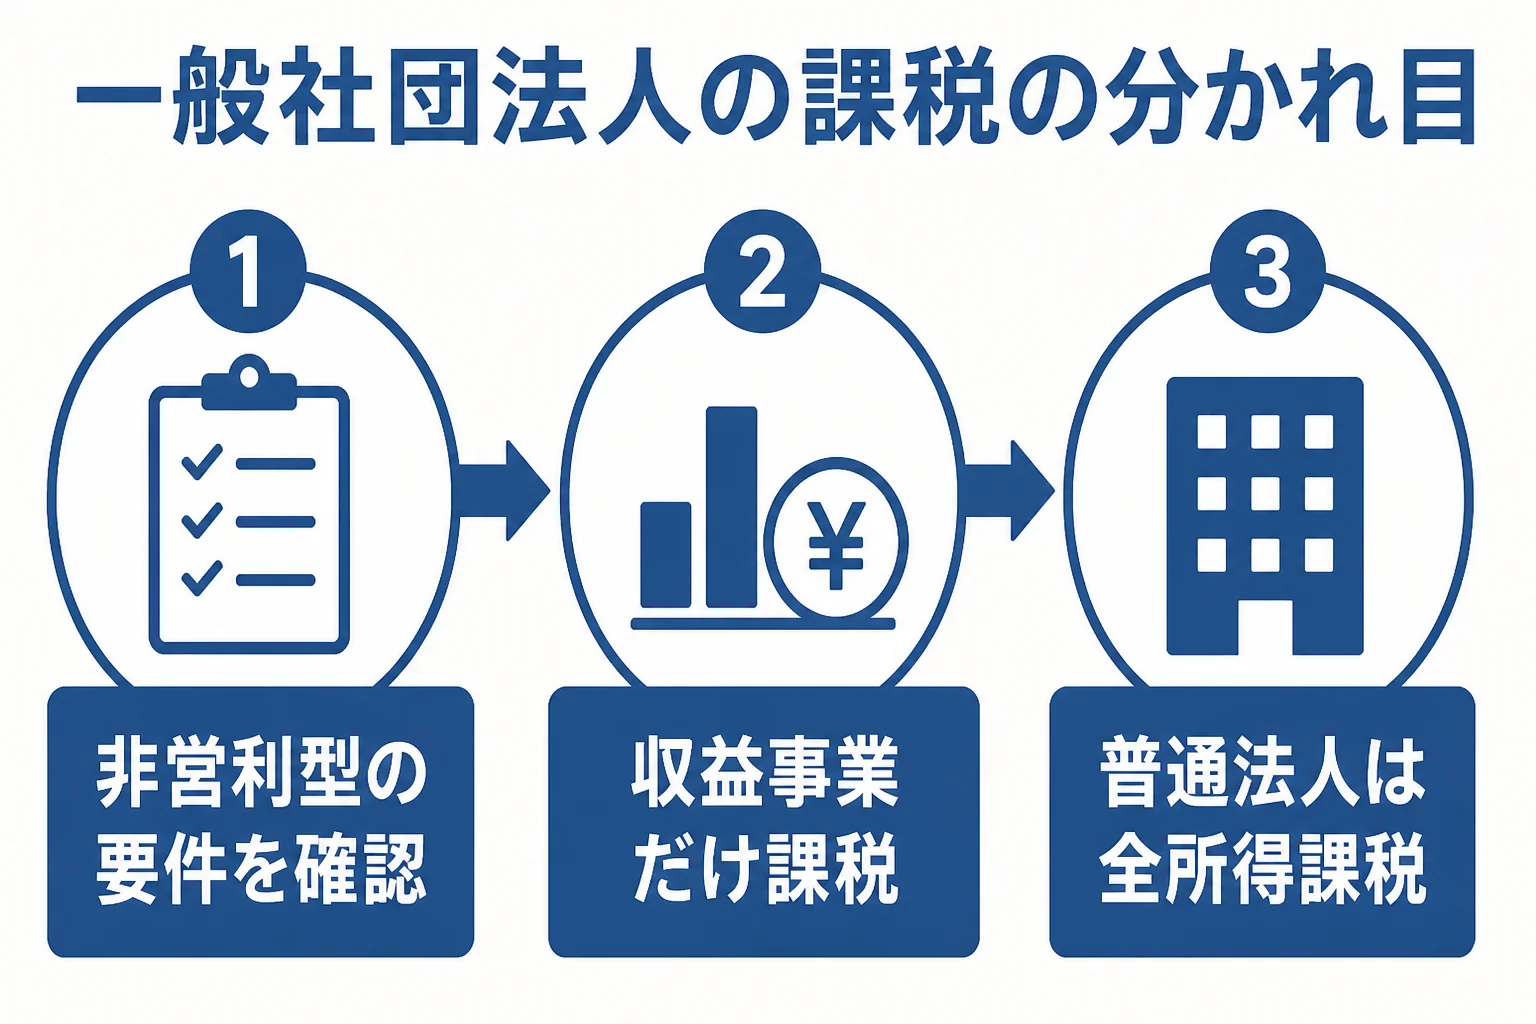
一般社団法人は、非営利型法人に当たらなければ株式会社と同じ普通法人として、すべての所得が法人税の対象です。非営利型法人なら、課税されるのは収益事業から生じた所得だけです。どちらに当たるかで税理士に頼む量が変わり、報酬も変わります。
『社団法人って、非営利だから税金はかからないんでしょ?』と思っていませんか。
実は、ここを勘違いしている方が少なくありません。国税庁の「新たな公益法人関係税制の手引」では、公益認定を受けていない一般社団法人は「非営利型法人」と「非営利型法人以外の法人」の2つに分かれるとされています。
非営利型法人以外の法人は、法人税法上は普通法人です。名前に「社団」と付いていても、会社と同じように申告が必要なんです。
税理士報酬の目安
税理士の報酬は平成14年(2002年)に報酬規定が廃止されていて、事務所ごとに自由に決めています。目安として、税理士ドットコムが示す法人の金額を見てみましょう。
| 年間売上 | 毎月面談の顧問料 | 6か月に一度の顧問料 | 決算料 |
|---|---|---|---|
| 1,000万円未満 | 25,000円〜 | 15,000円〜 | 100,000円〜 |
| 1,000万〜3,000万円未満 | 30,000円〜 | 20,000円〜 | 120,000円〜 |
| 3,000万〜5,000万円未満 | 35,000円〜 | 25,000円〜 | 140,000円〜 |
いずれも税理士ドットコムが公表している目安で、統計ではありません。顧問契約をせずに決算申告だけを頼む場合は、15万〜25万円が目安とされています。
一般社団法人だから安くなる、高くなるという決まりはありません。会費・事業収入・助成金など収入の種類が多いと、仕分けの手間が増えて見積もりが上がることもあります。
非営利型法人に当たるかの判定
非営利型法人には2つの型があります。国税庁のタックスアンサー「非営利型法人の要件」から、主な要件を表にしました。
| 型 | 主な要件 |
|---|---|
| 非営利性が徹底された法人 | 定款に剰余金を分配しない定めがある/解散時の残余財産が国・地方公共団体・公益法人等に帰属する定めがある/特定の人に特別の利益を与えていない/親族等の理事が理事総数の3分の1以下 |
| 共益的活動を目的とする法人 | 会員に共通する利益を図る活動が主な目的/会費の定めがある/主な事業として収益事業をしていない/親族等の理事が理事総数の3分の1以下 など |
例えば、夫婦と親族の3人だけが理事という法人だと、「親族等の理事が3分の1以下」の要件を満たせません。
『定款は司法書士さんに作ってもらったから大丈夫なはず』という方もいるはずです。
ただ、設立の時に非営利型を意識していない定款もあります。定款と理事の顔ぶれは、税理士に一度見てもらうと安心です。
一度外れると戻れないことも
国税庁の手引では、要件を外れて普通法人になった場合、その後は同じ型の非営利型法人には戻れないとされています。理事の入れ替えや定款の変更をする前に、税理士に相談しておきましょう。
収益事業って何?会計と税務で税理士に頼むこと
非営利型法人でも、収益事業をしていれば法人税の申告が必要です。収益事業は、法人税法で決められた34の事業です。
物品販売業、不動産貸付業、請負業、出版業、席貸業、技芸教授業などが含まれます。これらを継続して、事業場を設けて行う場合が対象です。
例えばこんな相談がよくあります。
「会員向けのセミナーで参加費をもらっているんですが、これは収益事業ですか?」
「内容や対象によって判断が変わるので、案内文や会計の記録を見せてもらえますか」
技芸教授業や席貸業に当たるかは、中身で判断が分かれます。自分で決めつけずに、税理士に確認してみてください。
- 定款(剰余金の分配・残余財産の帰属の定め)
- 理事の名簿と、理事同士の親族関係
- 会費・参加費・寄附・助成金など収入の内訳
- 事業ごとの案内文や契約書
- 前期の決算書(ある場合)
非営利型法人が新たに収益事業を始めた時は、始めた日以後2か月以内に「収益事業開始の届出」を出します。普通法人に当たる一般社団法人は、この届出の対象外です。
人格のない社団の申告はいつ税理士に頼む?
法人登記をしていない任意団体のうち、代表者や管理人の定めがあって団体として活動しているものは「人格のない社団等」と呼ばれます。町内会や同好会、業界の勉強会などがイメージしやすいですよね。
国税庁の手続案内では、人格のない社団等が新たに収益事業を始めた場合も、収益事業開始の届出の対象になっています。
『会費を集めているだけだから関係ない』と思うかもしれません。ただ、会員以外に物を売る、会場を貸す、講座を開くなどを続けていると、収益事業に当たらないか確認が必要になります。
| 状況の例 | 税理士への頼み方の目安 |
|---|---|
| 任意団体で会費だけで運営している | 必要な時に単発で相談 |
| 任意団体で物販や講座を続けている | 収益事業の判定と申告をスポットで依頼 |
| 非営利型の一般社団法人で収益事業が小さい | 決算申告のみを依頼 |
| 普通法人の一般社団法人で事業収入がある | 顧問契約で毎月の記帳から相談 |
スポットか顧問かの分かれ目
結論から言うと、事業収入が毎月ある法人は顧問契約、年に1回の決算が中心なら決算申告のみ、という分け方がしっくりきます。
職員を雇って給与を払う場合は、源泉所得税の納付や年末調整も出てきます。給与の支給人員が常時10人未満なら、源泉所得税の納期の特例で、1〜6月分を7月10日、7〜12月分を翌年1月20日にまとめて納められます。
法人の顧問料の考え方は 税理士の顧問料相場 にまとめています。NPO法人と比べたい方は NPO法人の税理士の選び方 も見てみてください。
一般社団法人の顧問税理士を選ぶポイント
非営利の法人を見た経験があるかどうかで、話の早さがかなり違います。
- 定款・理事名簿・収入の内訳を用意する
- 非営利型法人や収益事業の判定を見た経験があるか聞く
- 顧問料・決算料・記帳代行の料金を分けて見積もってもらう
- 理事会や社員総会に向けた資料づくりを手伝ってもらえるか確認する
設立したばかりで、非営利型に当たるか分からない。会費以外の収入が増えて、収益事業の判定に自信がない。職員を雇う予定がある。こんな状況なら、法人の会計を見慣れた顧問税理士を探すと楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
一般社団法人は、すべて法人税がかからないのですか?
いいえ。非営利型法人に当たらない一般社団法人は普通法人として、すべての所得が法人税の対象です。非営利型法人でも、収益事業から生じた所得には課税されます。
非営利型法人になるための届出はありますか?
国税庁の案内では、非営利型法人に当たる一般社団法人は法人設立届出書の提出は不要とされています。新たに収益事業を始めた時は、2か月以内に収益事業開始の届出が必要です。
小さな任意団体でも税理士に頼んだほうがいいですか?
会費だけで運営しているなら、必要な時に単発で相談する形でも足ります。物販や講座などを続けているなら、収益事業に当たるかを一度税理士に確認しておくと安心です。
まとめ
- 一般社団法人は、非営利型法人かどうかで法人税の対象が変わる
- 非営利型の要件は定款の定めと理事の親族割合がポイント
- 収益事業は34の事業で、中身によって判断が分かれる
- 報酬は事務所ごとに違い、法人の目安は税理士ドットコムの公表値が参考になる