当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
YouTubeや企業案件の編集を続けていて、『そろそろ法人にしたほうが得なのかな』と気になっている方も多いはずです。
結論から言うと、動画編集者の法人化は「売上がいくらになったか」だけで決めるものではありません。
この記事では、継続案件が増えた時に法人化を考える目安と、インボイスと社会保険で負担がどう変わるかが分かります。
動画編集者が法人化を考える目安は?
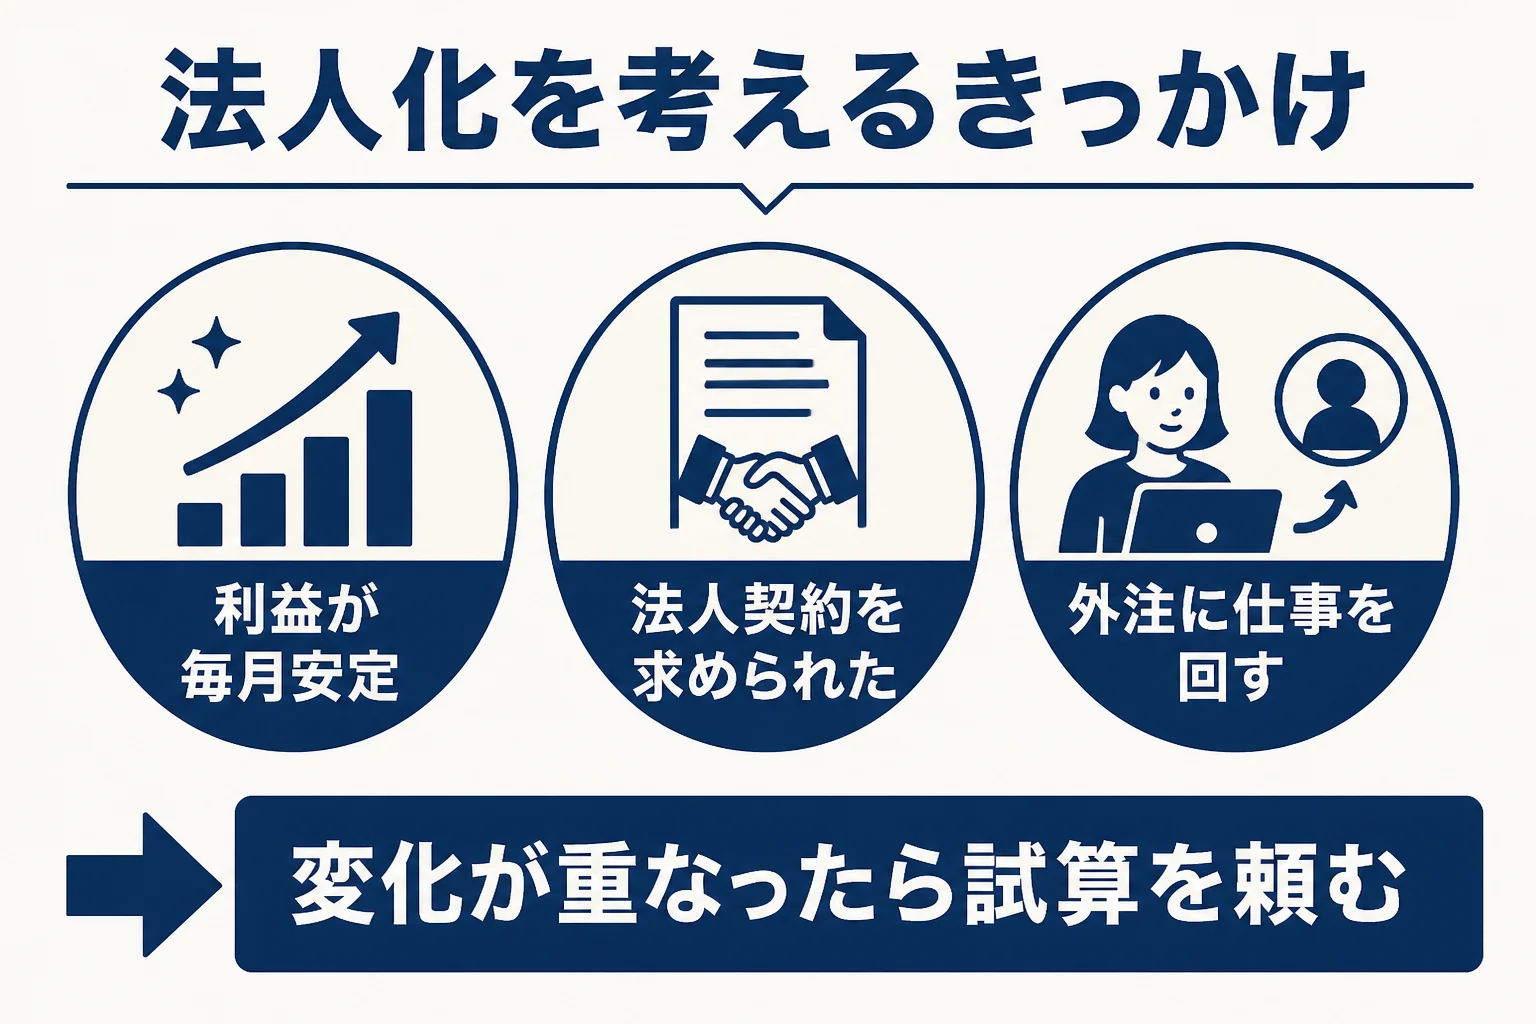
法人化の線引きを決めた公的な基準はありません。継続案件で利益が安定してきた、取引先から法人との契約を求められた、外注さんに仕事を回し始めた。こうした変化が重なってきた時が、税理士に試算を頼む目安です。
ネットで調べると「売上○○万円で法人化」という話をよく見かけますよね。
ただ、動画編集は機材や外注費のかかり方が人によってまったく違います。同じ売上でも、手元に残る利益が大きく変わるんです。
ひとつの区切りになるのは、消費税の基準です。国税庁のタックスアンサーでは、基準期間の課税売上高が1,000万円以下なら、原則として消費税の納税義務が免除されるとされています(国税庁 No.6501 納税義務の免除)。
自分がどこに当てはまるか、ざっくり見てみてください。
| 今の状況 | 考え方の目安 |
|---|---|
| 単発の案件が中心で、月ごとの売上の波が大きい | 個人のままで記帳と申告を整えるのが先 |
| 継続案件が複数あり、利益が毎月ほぼ安定している | 法人化した場合の手取りを税理士に試算してもらう |
| 取引先から法人名義での契約や発注を求められた | 契約の都合も含めて法人化を検討する |
| 外注の編集者やサムネイル制作者に仕事を回している | 外注費の管理も含めて顧問契約を考える |
例えばこんなケースで考えてみます
例えば、年商600万円で、単発のショート動画の編集が中心のケースです。売上の波が大きく外注も使っていないなら、まずは個人のまま帳簿をきちんとつけるほうが先になります。
一方で、年商1,200万円で、企業3社から毎月の継続案件を受け、外注の編集者2人に仕事を回しているケースもあります。この場合は、消費税の扱いも外注費の管理も複雑になるので、法人化した場合の手取りを一度出してもらう価値があります。
『自分はちょうど間くらいかも』という方もいますよね。迷う時は、直近1年の売上と経費を手元にそろえてから相談すると、話が早く進みます。
継続案件が増えた時、インボイスはどうなる?
企業の案件が増えると、『インボイスの登録番号はありますか』と聞かれることが多いですよね。
実は、インボイスの登録をした時点で、売上が1,000万円以下でも消費税の納税義務は免除されなくなります。国税庁のタックスアンサーでもそう書かれています。
個人のまま登録した場合
免税事業者からインボイス登録をした人は、令和5年10月1日から令和8年9月30日の日の属する課税期間まで、納める消費税を売上の消費税の2割にできる「2割特例」がありました。
さらに、小規模な個人事業者向けに、令和9年と令和10年の課税期間は売上の消費税の3割にできる「3割特例」が新しく設けられています。
この3割特例は、個人事業者向けの措置です。法人にした後の消費税の計算がどうなるかは、法人化を決める前に税理士に確認しておきましょう。
法人にした場合
新しく作った法人は、基準期間がないので、最初の事業年度は消費税の納税義務がないのが原則です。
ただし、資本金1,000万円以上で設立した法人は、設立した期から納税義務があります。そもそもインボイスの登録をすれば、法人でも納税義務は免除されません。
取引先が企業ばかりでインボイスが前提なら、「法人にすれば消費税がしばらくかからない」という話は当てはまりにくいんです。
例えばこんな会話です。
「法人にしたら、消費税は2年くらい払わなくていいんですよね」
「インボイスの登録を続けるなら、法人でも消費税の申告は続きますよ」
社会保険の負担はどこで増える?
ここが見落とされやすいところです。
日本年金機構の説明では、株式会社などの法人の事業所は、事業主のみの場合も含めて厚生年金保険の適用事業所になります(日本年金機構 適用事業所と被保険者)。
つまり、社長1人の編集会社でも、自分に役員報酬を払えば健康保険と厚生年金に入ることになります。
保険料は会社と本人の両方で負担するので、『税金は減ったのに、手取りはあまり変わらない』と感じる方もいます。その分、将来の年金などの保障は厚くなります。
役員報酬は途中で気軽に変えられない
法人にすると、自分の給料は「役員報酬」になります。
国税庁のタックスアンサーでは、毎月同じ額を払う定期同額給与の改定は、原則として事業年度開始の日から3か月を経過する日までに行うものとされています(国税庁 No.5211 役員に支給する給与)。
案件が増えたから来月から報酬を上げる、といった動かし方は、税金の計算で不利になることがあるんです。
動画編集は繁忙期と閑散期の差が出やすい仕事ですよね。だからこそ、1年分の売上の見込みを立ててから報酬額を決めるのが大事です。
法人化の前に確かめておきたいこと
法人にすると、取引先との契約や請求書の名義が変わります。
法人化の手続きそのものは、会社設立の税理士の選び方と流れにまとめています。ここでは動画編集者ならではの確認ポイントを挙げておきますね。
- 継続案件の契約書を、法人名義に切り替えられるか取引先に確認した
- 請求書に載せるインボイスの登録番号を、法人で取り直す必要を把握した
- 編集用のパソコンやソフトのサブスクを、どちらの名義で持つか決めた
- 外注さんへの支払いを、法人の口座から行う準備をした
- 役員報酬と社会保険料を引いた手取りの試算をした
似た働き方の人の判断は、YouTuberの法人化の目安やデザイナーの法人化の目安も参考になります。
法人になると、決算と法人税の申告が毎年必要になります。法人税の確定申告は、事業年度終了日の翌日から2か月以内です。
継続案件が増えて記帳が追いつかない、取引先から法人での契約を頼まれた、役員報酬をいくらにするか決められない。こんな状況なら、顧問税理士を探して一緒に試算してもらうと迷う時間が減ります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
動画編集者は売上がいくらになったら法人化すべきですか?
公的な基準はありません。経費の大きさや外注の有無で利益が大きく変わるので、売上だけで決めず、個人と法人それぞれの手取りを税理士に試算してもらうのがおすすめです。
法人にすると、税理士の費用はどのくらいかかりますか?
税理士ドットコムが示す目安では、年間売上1,000万円未満の法人で毎月訪問の顧問料が25,000円から、決算料が100,000円からです。訪問の頻度や記帳代行の有無で変わるので、見積もりで確認してみてください。
法人化しても、個人で受けていた案件はそのまま続けられますか?
契約の相手が法人との契約を認めるかどうかによります。契約書の名義や支払先の変更が必要になるので、法人化の前に取引先へ相談しておきましょう。
まとめ
- 法人化の公的な線引きはなく、利益の安定や取引先の要望が重なった時が目安
- インボイス登録をすれば、法人でも消費税の納税義務は免除されない
- 法人は社長1人でも社会保険に入るため、手取りは試算してから判断する
- 役員報酬は原則として事業年度開始から3か月以内に決める