当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
海外から商品を仕入れて国内で売っていると、関税や消費税の支払い、為替の動きで、帳簿がどんどん複雑になりますよね。
結論から言うと、輸入販売の節税は「関税は仕入れの一部、輸入消費税は別枠」と分けて考えるところから始まります。この記事では、関税・輸入消費税の処理と為替差損の計上、輸入販売の経費一覧を見ていきます。
輸入販売の経費と節税、まず何を分ける?
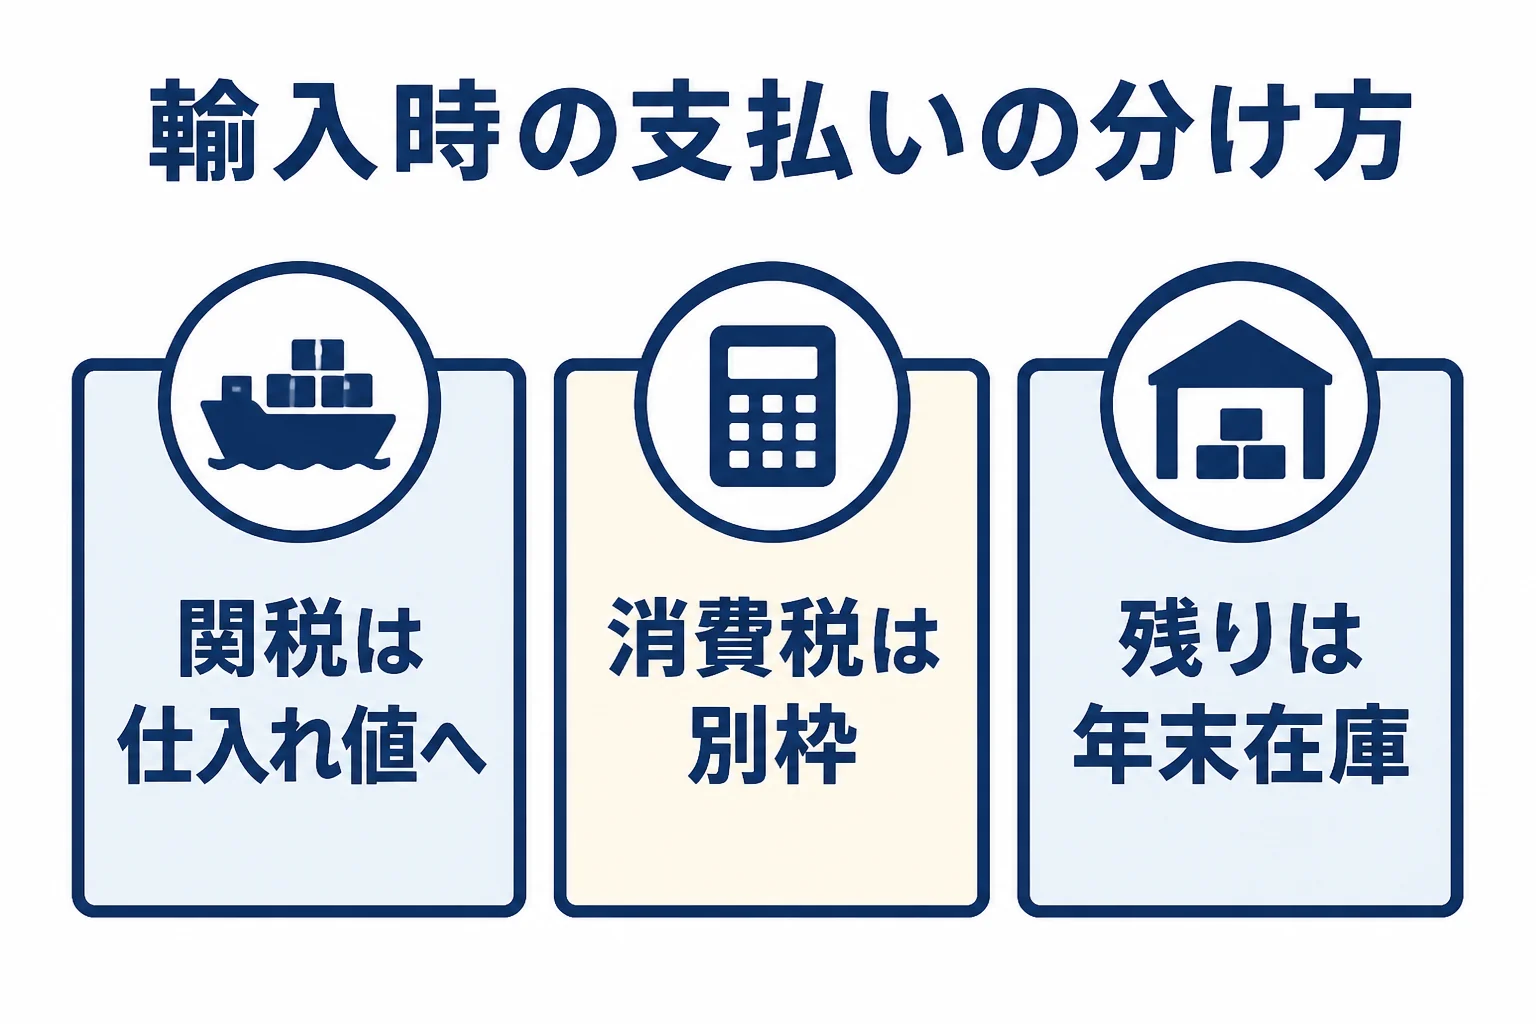
関税や輸入時の運賃は、商品の仕入れ値に含めて考えるのが基本です。輸入消費税は、課税事業者なら消費税の計算で差し引く対象になります。売れ残った商品は、関税なども含めた金額で年末の在庫に回します。
『関税って、払った年の経費でいいんじゃないの?』と思う方も多いはずです。
ただ、関税はその商品を仕入れるためにかかったお金です。だから仕入れ値の一部として、商品が売れた時に経費になると考えるのが基本なんです。
国税庁の説明でも、必要経費の最初に挙がるのは「総収入金額に対応する売上原価」です。(出典: 国税庁 No.2210 必要経費の知識)
輸入消費税はどう扱う?
輸入品を保税地域から引き取る時には、原則として消費税がかかります。引き取る人は、引き取りの時までに輸入申告書を出して消費税を納めます。
国税庁によると、輸入品の消費税の課税標準は、関税課税価格(いわゆるCIF価格)に、消費税以外の個別消費税と関税を足した金額です。免税事業者や、事業者でない人でも、輸入品を引き取る時は納税義務者になります。(出典: 国税庁 No.6563 輸入取引)
課税事業者なら、払った輸入消費税は、国内で売った時の消費税から差し引く計算に使うのが基本です。免税事業者の場合の扱いも含めて、判断は税理士に確認してみてください。
輸入の回数が多いと、そのたびの納付が負担になることもありますよね。国税庁は、税関長に納期限の延長を申請して担保を出せば、担保の額の範囲で最長3か月の延長が認められると説明しています。資金繰りに関わるので、使うかどうかも含めて相談しておくと安心です。
- 輸入許可通知書など、関税と消費税の金額が分かる書類
- 仕入れ先の請求書と、支払った日の円換算の記録
- 国際送料・保険料・通関手数料の明細
輸入販売の経費一覧と、為替の扱い
よく出てくる費用を表にしました。個別の判断は税理士に確認しておきましょう。
| 費用 | 計上の考え方 | 迷いやすい点 |
|---|---|---|
| 商品の仕入れ代 | 売れた分が売上原価 | 外貨建ては円に換算して記帳 |
| 関税 | 仕入れ値に含めて考える | 年末の在庫にも含める |
| 国際送料・保険料 | 仕入れ値に含めて考える | 国内の発送送料と分ける |
| 輸入消費税 | 消費税の計算で扱う | 経費と二重にしない |
| 通関の代行手数料 | 仕入れに関わる費用 | 請求書を保存する |
| 国内の発送送料・販売手数料 | その年の経費 | 売上と相殺せず分ける |
| 海外送金の手数料 | その年の経費 | 送金ごとに明細を残す |
為替差損はいつ計上する?
ここが輸入販売ならではの悩みですよね。
例えば、ドル建てで仕入れの代金を後払いにしたケース。注文した時と支払った時で円安になれば、払う円の金額が増えます。
「注文した時より、払う時の方が高くなっていました」
「その差は為替差損として、別に記録しておきましょう」
仕入れ値をどの時点のレートで記帳するか、差額をどう計上するかは、一度決めたら毎年同じやり方で続けるのが大事です。最初の決め方は、税理士に相談して決めると安心です。
翻訳など海外とやり取りする仕事の為替の話は、翻訳者の経費と節税でも触れています。
取引が増えてきたら、税理士に頼むと楽
仕入れ先の国が増え、通貨も増えると、記帳の手間は一気に増えますよね。
『輸入消費税を経費にも入れてしまったかも』と不安なまま申告するのは避けたいところです。
例えば、個人で複数の国から雑貨を仕入れ、モールで売っているケース。輸入のたびに関税・消費税・為替の記録が増えるので、毎月の記帳から任せられる顧問契約が向いています。年に数回だけ輸入する程度なら、確定申告だけを頼む方法もあります。
費用の目安として、税理士ドットコムが示す個人事業主の顧問契約は、売上1,000万円未満で毎月20,000円から、1,000万円から3,000万円未満で毎月25,000円からとされています。事務所ごとに自由に決まるので、税理士の顧問料相場もあわせて見てみてください。
輸入の回数が増えて記帳が追いつかない方や、消費税の計算に自信がない方は、一度税理士を探してみると楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
関税は払った年に全額経費にできますか?
関税は仕入れ値の一部として考えるのが基本で、商品が売れた時に売上原価として経費になります。年末の在庫にも含めます。
免税事業者でも輸入消費税は払いますか?
国税庁は、免税事業者や事業者でない人も、輸入品を引き取る時は納税義務者になると説明しています。
為替差益が出た時はどうなりますか?
差益は収入として扱うのが一般的です。外貨の扱いは判断が分かれやすいので、税理士に確認してみてください。
まとめ
- 関税や国際送料は、仕入れ値の一部として考える
- 輸入消費税は、消費税の計算で扱い、経費と二重にしない
- 売れ残った商品は、関税なども含めて年末の在庫に回す
- 為替差損の計上方法は、一度決めたら毎年同じやり方で続ける