当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
仕入れた商品が売れて、口座の残高も増えてきた。そんな時に『仕入れた分は全部経費にしていいんだよね?』と迷う方は多いはずです。
結論から言うと、せどりの節税は「期末に残った在庫をきちんと数えること」から始まります。この記事では、仕入れ・送料・手数料をどう計上するかと、せどりの経費一覧をまとめて見ていきます。
せどりの経費と節税、まず何から押さえる?
せどりで経費になるのは「その年に売れた商品の仕入れ値」です。年末に売れ残った在庫は、その年の経費から外して翌年に回します。送料や販売手数料は、その年に発生した分をそのまま経費にできます。
ここが一番つまずきやすいところなんです。
国税庁の説明でも、必要経費の最初に挙がるのは「総収入金額に対応する売上原価」です。つまり売上に対応する分だけが経費になります。(出典: 国税庁 No.2210 必要経費の知識)
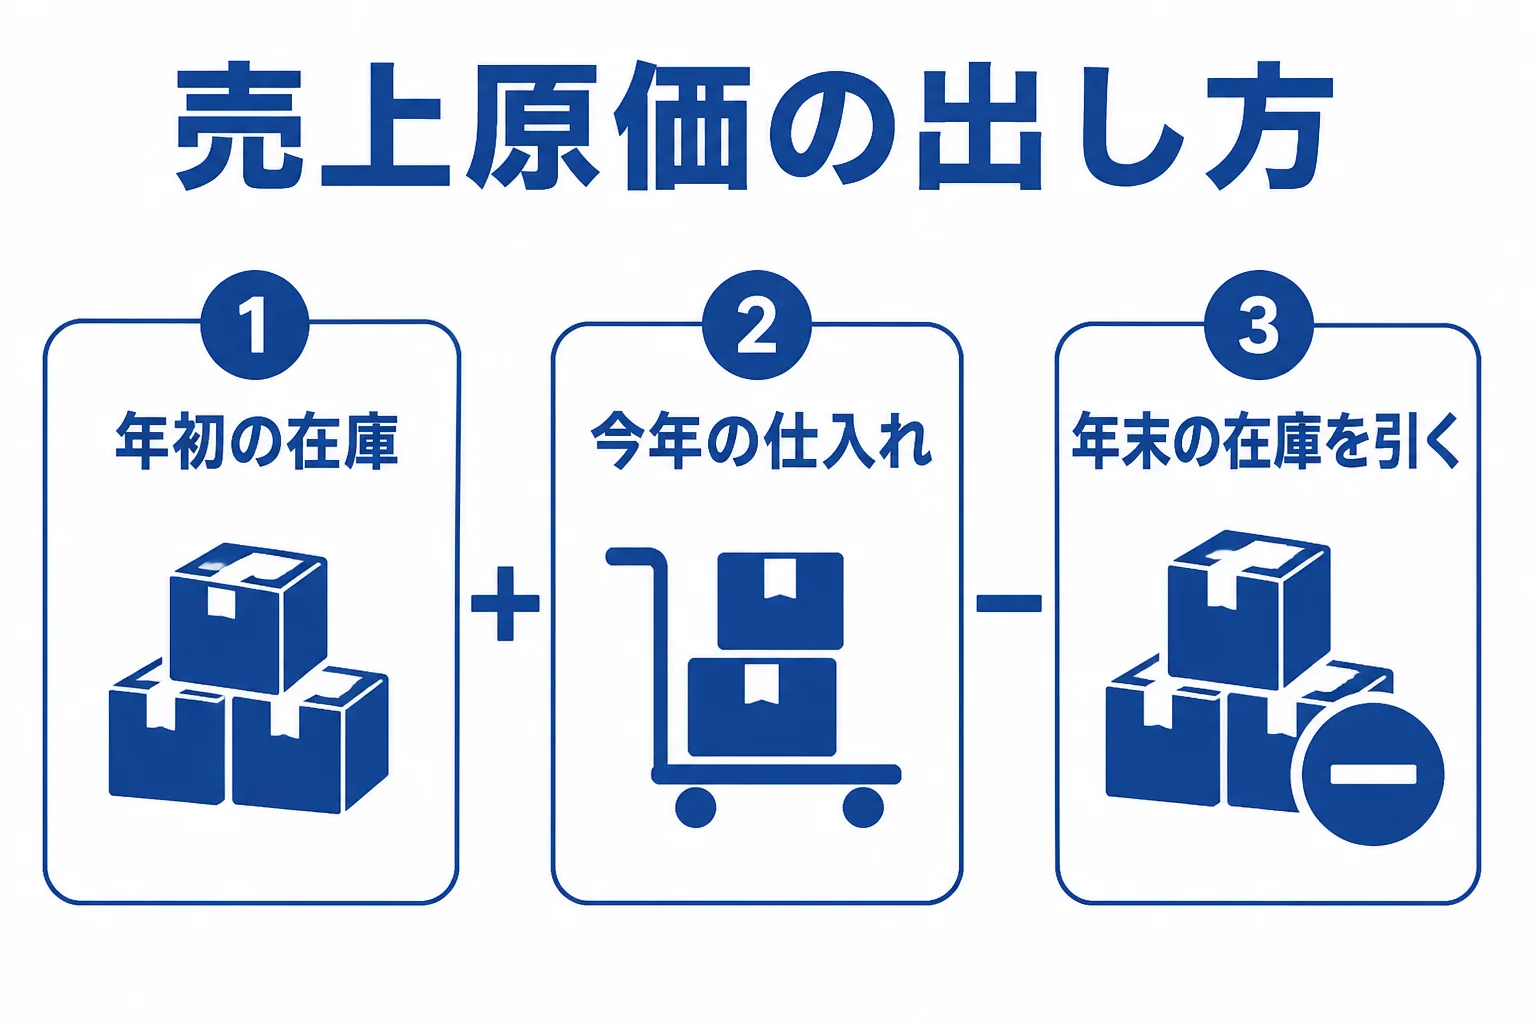
売上原価は、次の計算で出すのが基本です。
年初の在庫+その年の仕入れ−年末の在庫=その年の売上原価
例えば、12月にまとめ買いした商品が年末にまだ倉庫に残っているケース。その分は今年の経費ではなく、来年売れた時の経費になります。
『じゃあ年末に仕入れても節税にならないの?』と思いますよね。実はそうなんです。売れ残った分は在庫に戻るので、駆け込み仕入れで利益を減らすことはできません。
せどりの経費一覧と、迷いやすい処理
せどりでよく出てくる経費を表にしました。個別のケースで落ちるかどうかは、判断を税理士に確認してみてください。
| 費用 | 計上の考え方 | 迷いやすい点 |
|---|---|---|
| 商品の仕入れ代 | 売れた分が売上原価になる | 年末の在庫は翌年へ回す |
| 仕入れ時の送料 | 仕入れ値に含めて在庫とあわせて扱う | 発送用の送料と分けて記録する |
| 発送の送料 | その年の経費 | 購入者負担分との区別 |
| 販売手数料 | その年の経費 | 売上から差し引かれて入金される |
| 梱包資材 | その年の経費 | 私用と分けて買う |
| 仕入れに出かけた交通費 | その年の経費 | 行き先と目的をメモしておく |
| 自宅の一部を倉庫にした家賃 | 業務分だけ経費 | 使っている広さなど根拠を残す |
販売手数料で多いのが、売上を「入金額」で記帳してしまうミスです。
手数料が差し引かれた後の金額だけを売上にすると、売上も手数料も小さく見えます。売上は販売額で立てて、手数料を経費にする形にしておきましょう。
自宅の家賃や電気代のように、私用と仕事で混ざる費用もありますよね。国税庁は、業務に必要だった部分を明らかに区分できる金額だけが経費になると説明しています。
使っている部屋の広さや時間など、説明できる根拠をメモしておくと安心です。家事按分の考え方はアフィリエイターの経費と節税でも詳しく書いています。
仕入れのレシートとインボイスはどう残す?
せどりは店舗やフリマアプリなど、仕入れ先がばらばらになりがちですよね。
インボイス登録をして課税事業者になっている場合、仕入れの消費税を差し引くには、原則としてインボイスの保存が要ります。ただ、基準期間の課税売上高が1億円以下などの事業者には「少額特例」があります。
税込1万円未満の仕入れなら、インボイスがなくても帳簿の保存だけで仕入税額控除ができる仕組みです。期間は令和11年9月30日までとされています。(出典: 国税庁 少額特例の概要)
個人からの仕入れが多い方は、どこまで控除できるかが変わってきます。消費税の計算は判断が分かれやすいので、税理士に確認しておくと安心です。
- 12月31日時点の在庫を、品名と仕入れ値つきで一覧にする
- 仕入れのレシート・購入履歴を月ごとにまとめる
- 販売サイトの売上明細を年単位でダウンロードしておく
確定申告の期限は、令和8年分なら令和9年3月15日です。年が明けてから慌てないよう、在庫の一覧だけは年内に作っておきましょう。
在庫が増えてきたら、税理士に頼むと楽になる
月の仕入れが増えると、年末に在庫を数えるだけでも大仕事です。
「12月31日時点の在庫、何個あった?」
「出品中のものと倉庫のものを合わせると、ちょっと分からない…」
こんな状態なら、記帳と決算を税理士に任せるのも一つの手です。在庫の数え方や記録の残し方から相談できます。
費用の目安として、税理士ドットコムが示す個人事業主の顧問契約は、売上1,000万円未満で毎月20,000円からとされています。事務所ごとに自由に決まるので、詳しくは税理士の顧問料相場も見てみてください。
仕入れが増えて記帳が追いつかない方や、在庫の扱いに自信がない方は、一度税理士を探してみると楽になりますよ。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
せどりの仕入れは、買った年に全部経費にできますか?
できません。その年に売れた分だけが売上原価として経費になります。年末に残った在庫は翌年に回します。
販売手数料が引かれた後の入金額を売上にしてもいいですか?
売上は販売額で立てて、手数料は経費として分けて記帳するのが基本です。迷う時は税理士に確認してみてください。
副業のせどりでも在庫は数える必要がありますか?
商品を仕入れて売っているなら、年末の在庫を数えて売上原価を出す考え方は同じです。個別の判断は税理士に確認を。
まとめ
- せどりの経費になるのは、その年に売れた商品の仕入れ値
- 年末の在庫は翌年に回すので、駆け込み仕入れでは節税にならない
- 送料・販売手数料・梱包資材はその年の経費として計上する
- 在庫が増えて記帳が追いつかないなら、税理士に任せると楽