当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
年俸やスポンサー収入が増えてきて、『引退した後のことも考えて、会社を作っておくべきかな』と悩んでいる方も多いはずです。
結論から言うと、スポーツ選手の法人化は「どの収入を会社で受け取れるか」と「引退後も会社を続ける理由があるか」で考えるのが近道です。
この記事では、契約金や年俸の扱いと、現役と引退後の収入差を踏まえた法人化の目安が分かります。
スポーツ選手が法人化を考える目安は?
スポーツ選手の法人化に公的な基準額はありません。チームとの選手契約以外に、スポンサー、講演、イベント、スクールなどの収入が育ってきた。引退後もその仕事を続けるつもりがある。この2つがそろった時が、税理士に試算を頼む目安です。
選手の収入は、現役の数年間に集中しやすいですよね。
そのため『稼げるうちに会社を作れば得をする』という話を聞くこともあります。ただ、会社で受け取れない収入が大半なら、法人にしても手間が増えるだけになりかねないんです。
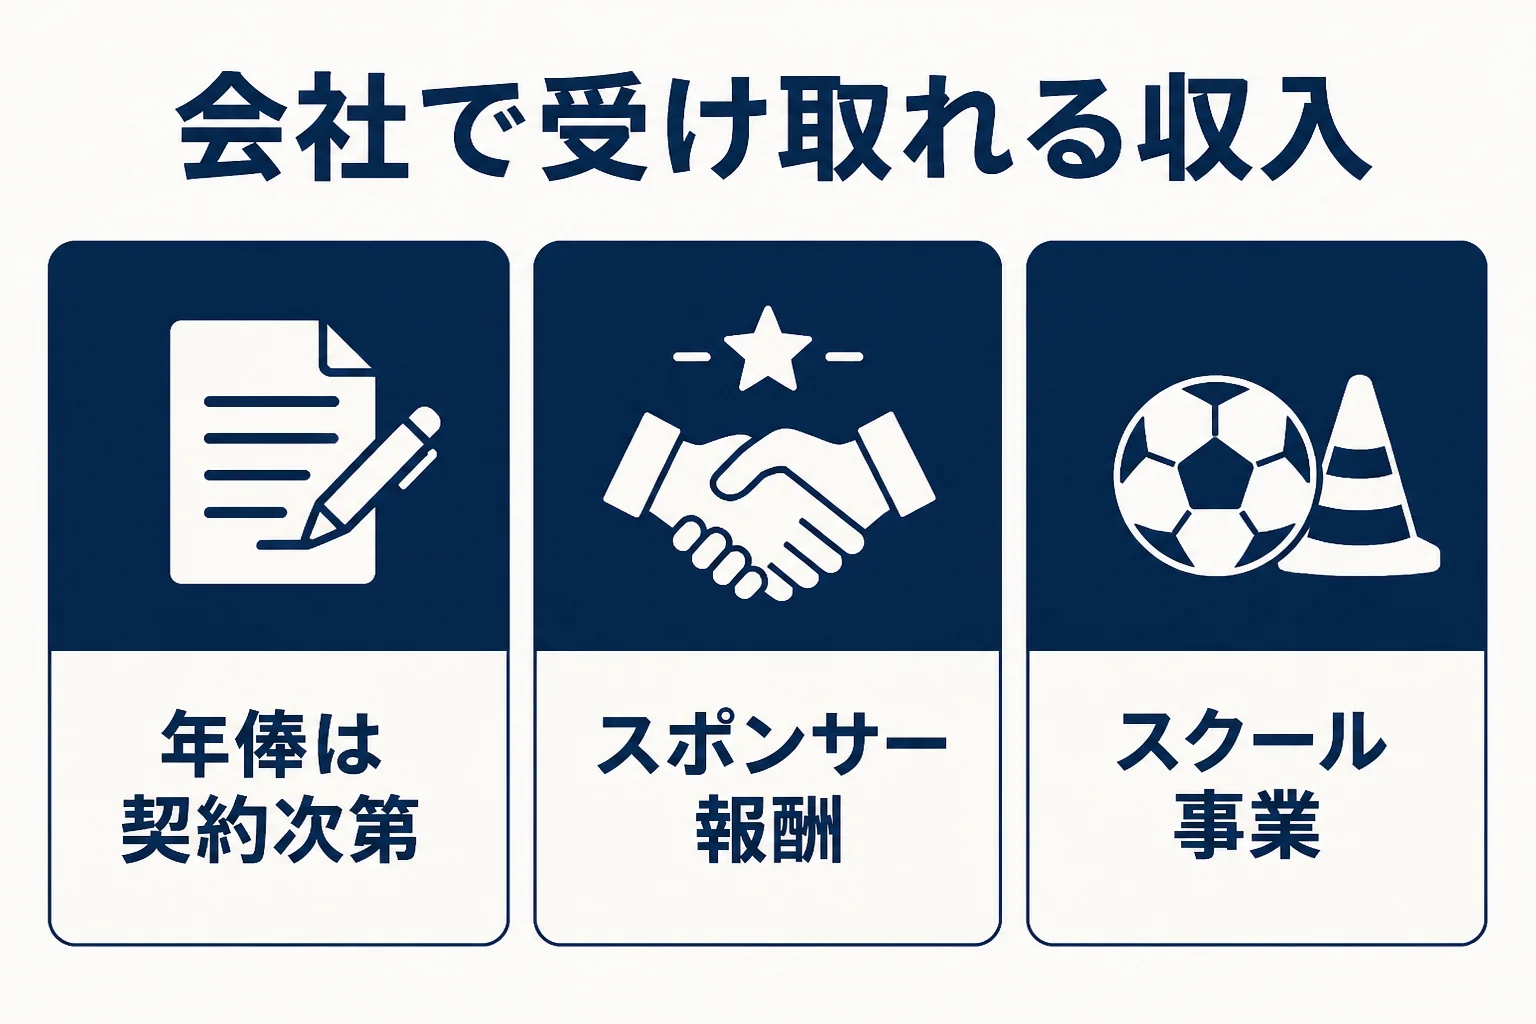
自分の収入の中身を、ざっくり分けてみてください。
| 収入の種類 | 会社で受け取れるか | 考え方の目安 |
|---|---|---|
| チームとの選手契約の年俸・契約金 | 契約の相手が認めるかどうか次第 | まず契約書の名義を確認する |
| スポンサー契約の報酬 | 契約先と合意できれば法人契約にしやすい | 法人化を検討する材料になる |
| 講演・イベント出演の謝礼 | 依頼先との契約次第 | 件数が増えていれば検討する |
| スクールやクリニックの運営 | 事業として会社で営みやすい | 引退後も続けるなら法人化の理由になる |
契約金や年俸は会社で受け取れる?
ここがつまずきやすいところです。
国税庁のタックスアンサーでは、プロ野球選手、サッカー選手、テニス選手などへの報酬や、プロ野球選手の契約金などは、個人に支払う時に源泉徴収が必要な報酬・料金に含まれています(国税庁 No.2792 源泉徴収が必要な報酬・料金等とは)。
つまり、選手個人として受け取る年俸や契約金は、源泉徴収をされた上で振り込まれ、確定申告で精算するのが基本の流れです。
会社名義にできるかは契約の相手次第
自分で会社を作っても、チームとの選手契約の相手を会社に変えられるとは限りません。
例えばこんな会話になることもあります。
「来季から、年俸の振込先を自分の会社にできますか」
「選手契約はご本人と結ぶ決まりなので、名義は変えられません」
こうなると、会社で受け取れるのはスポンサーや講演などの収入に限られます。法人化を決める前に、どの契約を会社名義にできるかを先に確かめておきましょう。
契約金が入る年は特に慎重に
契約金のように、ある年だけ大きな収入が入ることもありますよね。
その年の税金を抑えたいからと急いで会社を作っても、契約金そのものを会社で受け取れなければ、その年の税金はあまり変わりません。一時的に大きな収入が入る年の扱いは、税理士に確認してみてください。
現役引退後の収入差はどう考える?
『引退したら収入はどうなるんだろう』という不安は、どの選手にもあるはずです。
会社を作ると、現役中の利益を会社に残しておき、引退後のスクール事業などに使う考え方ができます。
ただし、会社に残したお金を自分が使うには、役員報酬などの形で受け取る必要があります。会社のお金と自分のお金は、はっきり分けて考えましょう。
役員報酬は年の途中で動かしにくい
国税庁のタックスアンサーでは、毎月同じ額を払う定期同額給与の改定は、原則として事業年度開始の日から3か月を経過する日までに行うものとされています(国税庁 No.5211 役員に支給する給与)。
シーズンの成績で収入が動いても、役員報酬は気軽に変えられません。期のはじめに1年分の見込みを立てて決めるのが大事です。
会社を続ける負担もあります
日本年金機構の説明では、法人の事業所は事業主のみの場合も含めて厚生年金保険の適用事業所になります(日本年金機構 適用事業所と被保険者)。
さらに、法人税の確定申告は事業年度終了日の翌日から2か月以内に毎年出します。引退後に売上が落ちても、決算と申告は続きます。
例えば、年商1,500万円のうち、スポンサーと講演の収入が半分ほどを占め、引退後は子ども向けスクールを開く予定のケースです。この場合は、会社を作る理由がはっきりしているので、試算の価値があります。
一方で、収入のほとんどがチームからの年俸で、引退後の仕事がまだ決まっていないケースもあります。この場合は、まず個人で確定申告を整え、引退後の計画が固まってから考えても遅くありません。
法人化の前にやっておきたいこと
法人化の手続きの流れは、会社設立の税理士の選び方と流れにまとめています。
- 1年分の収入を、選手契約・スポンサー・講演・スクールなどに分ける
- 会社名義にできる契約がどれか、契約の相手に確認する
- 引退後に会社でどんな仕事を続けるかを書き出す
- 役員報酬と社会保険料を引いた手取りを税理士に試算してもらう
- 法人化するなら、事業年度と役員報酬の額を決めてから設立する
スポンサー収入と消費税
スポンサー企業から『インボイスの登録番号を教えてください』と聞かれることもありますよね。
国税庁のタックスアンサーでは、基準期間の課税売上高が1,000万円以下なら、原則として消費税の納税義務は免除されます。ただし、インボイスの登録をしている場合は、1,000万円以下でも免除されないとされています(国税庁 No.6501 納税義務の免除)。
新しく作った会社でも、インボイスの登録をすれば消費税の申告が必要です。資本金1,000万円以上で設立した場合も、設立した期から納税義務があります。
スポンサー収入を会社に移すなら、消費税の申告まで含めて手間を見積もっておきましょう。
出演や契約で収入を得る人の考え方は、芸能人の法人化の目安も参考になります。
スポンサー契約が増えて自分では管理しきれない、契約金が入る年の申告が不安、引退後のスクール事業を会社で始めたい。こんな状況なら、顧問税理士を探して収入の分け方から相談してみると、判断がぐっと楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
スポーツ選手は年俸がいくらになったら法人化すべきですか?
公的な基準はありません。年俸を会社で受け取れない契約なら、法人化しても効果が小さいこともあります。会社で受け取れる収入がどれだけあるかを確かめてから、税理士に試算してもらいましょう。
引退後に収入が減ったら、会社はたたんだほうがいいですか?
会社を続けると決算や申告の負担が毎年かかります。続ける仕事があるかどうかで判断が変わるので、引退の前に税理士と相談しておくと安心です。
法人の税理士費用はどのくらいですか?
税理士ドットコムが示す目安では、年間売上1,000万円から3,000万円未満の法人で、毎月訪問の顧問料が30,000円から、決算料が120,000円からです。訪問の頻度で変わるので見積もりで確認してみてください。
まとめ
- スポーツ選手の法人化は、どの収入を会社で受け取れるかが出発点
- 選手個人への年俸や契約金は源泉徴収の対象で、名義は契約の相手次第
- 役員報酬は原則として事業年度開始から3か月以内に決める
- 引退後も続ける仕事があるかどうかで、会社を持つ意味が変わる