当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
税務署から調査の連絡が来て、『任意調査って書いてあるけど、任意なら断ってもいいの?』と迷っていませんか。
結論から言うと、任意調査は「断ってよい調査」という意味ではありません。この記事では、任意調査と強制調査の違いと、断れること・断れないことの線引きが分かります。
税務調査の任意調査とは?
任意調査は、納税者の同意を得て行う一般の税務調査のことです。強制調査(査察)のように裁判官の許可状で捜索や差押えをするものではありません。ただし、正当な理由なく帳簿書類の提示・提出を拒むと罰則があるので、調査そのものを断れるわけではないと考えておきましょう。
国税庁の国税庁70年史(犯則取締り)では、一般の税務調査は原則として納税者の同意を得て行う、いわゆる任意調査によっていると説明されています。
税務署から連絡が来る調査のほとんどは、この任意調査だと考えてよいです。申告の内容を確認して、誤りがあれば正しい額に直すための調査なんです。
『任意って書いてあるなら、忙しいし断ろうかな』と思う方もいるかもしれません。ただ、そこには注意したい線引きがあります。次の見出しで整理していきます。
任意調査と強制調査の違い
強制調査は、悪質な脱税の疑いがある時に行われる「査察」のことです。同じ70年史では、国税査察官は裁判官が発付する許可状により、住居や事務所などを臨検・捜索し、帳簿や物件を差し押さえる権限を持つとされています。
| 項目 | 任意調査(一般の税務調査) | 強制調査(査察) |
|---|---|---|
| 担当 | 税務署・国税局の調査担当者 | 国税査察官 |
| 進め方 | 納税者の同意を得て行う | 裁判官の許可状で臨検・捜索・差押え |
| 流れ | 原則として事前通知の後に調査 | 情報収集・検討の後、許可状を請求して着手 |
| 目的 | 申告内容を確認し、誤りを正す | 悪質な脱税の刑事責任を問う |
| 結果 | 修正申告や更正 | 検察官への告発 |
国税庁の国税専門官の業務内容でも、国税査察官は裁判官から許可状を得て、悪質な脱税者に強制調査を行い、検察官に告発すると説明されています。査察の流れは、国税庁のパンフレット査察調査に図で載っています。
査察の件数も公表されています。国税庁の令和6年度 査察の概要では、検察庁に告発した件数は98件でした。
一般の税務調査とは件数の規模がまったく違います。例えば、所得税の実地調査は令和6事務年度に4万7千件と公表されています。普段の申告で起こりがちなミスの確認は、任意調査の側の話だと考えてください。
任意調査は断れる?日程は変えられる?
ここが大事なところです。「断れること」と「断れないこと」を分けて見ておきましょう。
国税庁の税務調査手続に関するFAQ(問3)では、正当な理由がないのに帳簿書類の提示・提出を拒んだ場合、罰則(1年以下の拘禁刑又は50万円以下の罰金)が科されることがあると書かれています。
一方で、日程は相談できます。問16では、事前通知の際に都合を聞くとしていて、通知後も一時的な入院や親族の葬儀、業務上やむを得ない事情などがあれば変更を協議するとされています。
| 場面 | できるか | 根拠(国税庁FAQ) |
|---|---|---|
| 調査の日程を変えてもらう | 合理的な理由があれば協議できる | 問16・問17 |
| 帳簿の預かり(留置き)を断る | 承諾なく強制的に預かることはない | 問10 |
| 修正申告の勧奨に応じない | 応じるかは納税者の任意 | 問25 |
| 正当な理由なく帳簿の提示を拒む | 罰則が科されることがある | 問3 |
電話で日程の相談をする時は、こんな言い方で十分です。
「その週は決算の作業で手が離せないので、翌週に変えてもらえませんか」
「分かりました。候補日をいくつか教えてください」
変更の申し出は口頭で差し支えないとされています(問17)。
『修正申告を勧められたら、断ると不利になるのでは…』と不安になりますよね。問25では、勧奨に応じなかったからといって、応じた場合と比べて不利な扱いを受けることは基本的にはないとされています。
ただし、修正申告をすると不服申立てはできず、更正の請求という手段になります。どちらにするかは税理士に確認しておきましょう。
「申告書を見直してください」という電話は調査?
税務署からの電話が、すべて税務調査というわけではありません。国税庁のFAQ(問2)では、計算誤りや記載漏れがありそうな時に、行政指導として自発的な見直しをお願いすることがあると説明されています。
この行政指導に応じて自分から修正申告をした場合、延滞税はかかることがあるものの、過少申告加算税はかからないとされています。調査を受けて修正する場合とは扱いが違うんです。
『今の電話はどっちだったんだろう』と迷ったら、遠慮なく聞いてみてください。同じFAQでは、担当者は具体的な手続きに入る前に、調査か行政指導かを明示することとしています。
任意調査で税理士に頼めること
任意調査は、税理士に立ち会ってもらうことができます。調査の立会いは税務代理に含まれる仕事なんです。
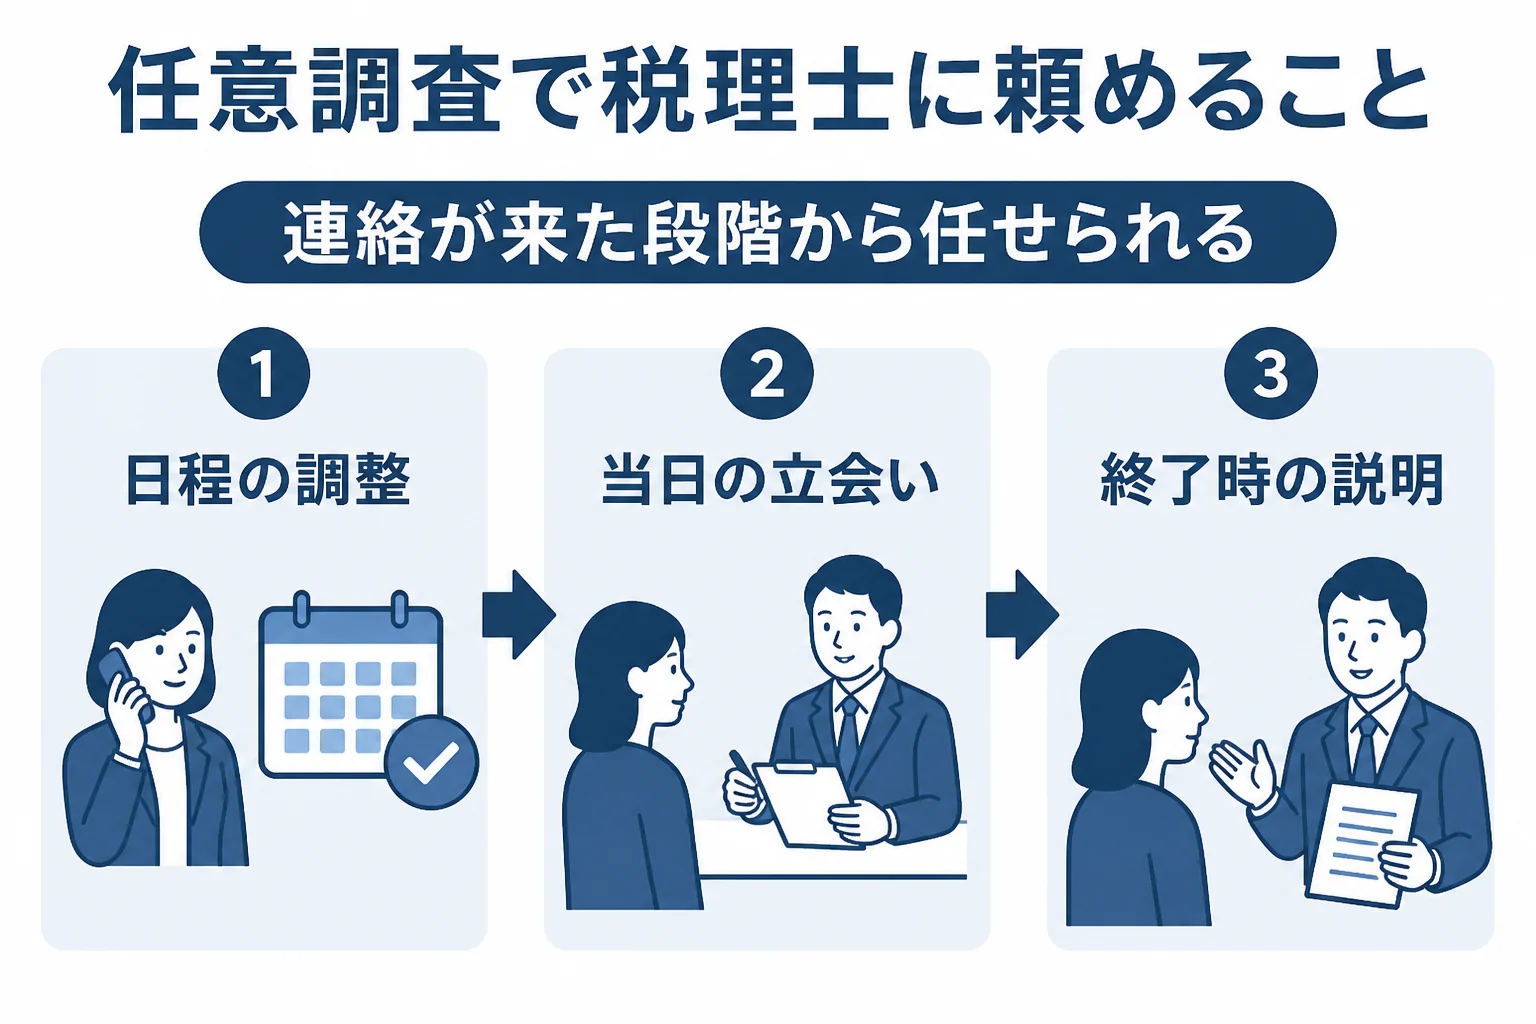
- 電話で伝えられた日時・税目・対象期間をメモする
- 顧問税理士に連絡する(いなければ探し始める)
- 税理士が税務代理権限証書を税務署へ出す
- 日程の調整は税理士から申し出てもらう
- 当日は税理士に立ち会ってもらう
税理士が税務代理をする時は、税務代理権限証書を税務署に出します(国税庁H2-1 税務代理の権限の明示)。同意を記載しておけば、事前通知を税理士に行えば足りる仕組みもあります(FAQ問14)。
調査の全体の流れは税務調査とは?調査の流れ、相談先の選び方は税務調査の相談は顧問税理士へで確認できます。
帳簿を自分だけでつけてきた、修正申告を勧められそうで判断に迷う。こんな状況なら、任意調査の段階で税理士に入ってもらうと、どこまで協力しどこを確認すべきかを一緒に決められます。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
任意調査なら、調査を拒否しても問題ありませんか?
問題がないとは言えません。国税庁のFAQでは、正当な理由なく帳簿書類の提示・提出を拒んだ場合に罰則が科されることがあるとされています。都合が悪い時は、拒否ではなく日程の変更を相談しましょう。
任意調査から強制調査に切り替わることはありますか?
強制調査(査察)は、悪質な脱税の疑いがある場合に、国税査察官が裁判官の許可状を得て行う別の手続きです。どんな場合に査察になるかの基準は公表されていないので、心配な点は税理士に相談してください。
任意調査の通知が来た後で、税理士に頼んでも間に合いますか?
通知の後でも依頼できます。税理士が税務代理権限証書を税務署に出せば、日程の調整や当日の立会いを任せられます。途中からの依頼は税務調査の途中から税理士に頼めるかも参考にしてください。
まとめ
- 任意調査は、納税者の同意を得て行う一般の税務調査のこと
- 強制調査(査察)は、裁判官の許可状で行う悪質な脱税の調査
- 日程の変更や留置きの承諾は相談できるが、正当な理由なく提示を拒むと罰則がある
- 修正申告の勧奨に応じるかは任意で、判断は税理士に確認するのが安心