当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
税務調査の最後に「修正申告を出してください」と言われて、その場で返事をしていいのか迷っている。そんな方も多いはずです。
結論から言うと、修正申告に応じるかどうかは自分で決められます。ただ、応じると後から争う方法が限られるので、内容に納得してから出すことが大切です。
この記事では、応じる・応じないで何が変わるか、出す前に税理士へ確認したい点が分かります。
税務調査で修正申告を求められたら、応じるかは自分で決められる
修正申告の勧奨に応じるかは任意です。応じなければ税務署が「更正」をします。修正申告をすると不服申立てはできず、後から直す方法は「更正の請求」だけになります。指摘の金額と理由に納得できるか、出す前に税理士と確認しておきましょう。
『言われた通りにしないと、もっと厳しくされるんじゃ…』と不安になりますよね。
国税庁の「税務調査手続に関するFAQ」では、勧奨に応じなかったからといって、応じた場合と比べて不利な扱いを受けることは基本的にはないと書かれています。
調査で誤りが見つかると、税務署は誤りの内容と金額、理由を説明します。そのうえで、原則として修正申告を勧める流れです。
説明は原則として口頭です。ですから、どの取引がいくら問題とされたのか、その場でメモしておきましょう。
例えば、こんなやり取りがよくあります。
「この外注費は、実態としては給与ではないかと考えています」
「契約書と請求書があるので、税理士と確認してからお返事してもいいですか」
その場で即答しなくて大丈夫なんです。
調査には税目と対象期間が決まっています。指摘がどの年分の話なのかも、あわせて聞いておきましょう。
「修正申告は今日中に」と急かされたように感じても、内容を確かめる時間がほしいと伝えるのは自然なことです。
修正申告に応じる場合・応じない場合で何が変わる?
『どっちを選んでも同じじゃないの?』と思う方もいるはずです。
追加で払う税金の考え方は大きく変わりません。違うのは、後から「やっぱりおかしい」と思った時に使える手段です。
| 項目 | 修正申告に応じる | 応じない(更正を受ける) |
|---|---|---|
| 誰が税額を決めるか | 自分で申告書を出す | 税務署が処分として決める |
| 不服申立て | できない | できる |
| 更正の請求 | 一定期間内ならできる | なし(不服申立てで争う) |
| 手続の早さ | 早く終わりやすい | 処分を待つ |
| 向いている場面 | 指摘の内容に納得している | 指摘の根拠に納得できない |
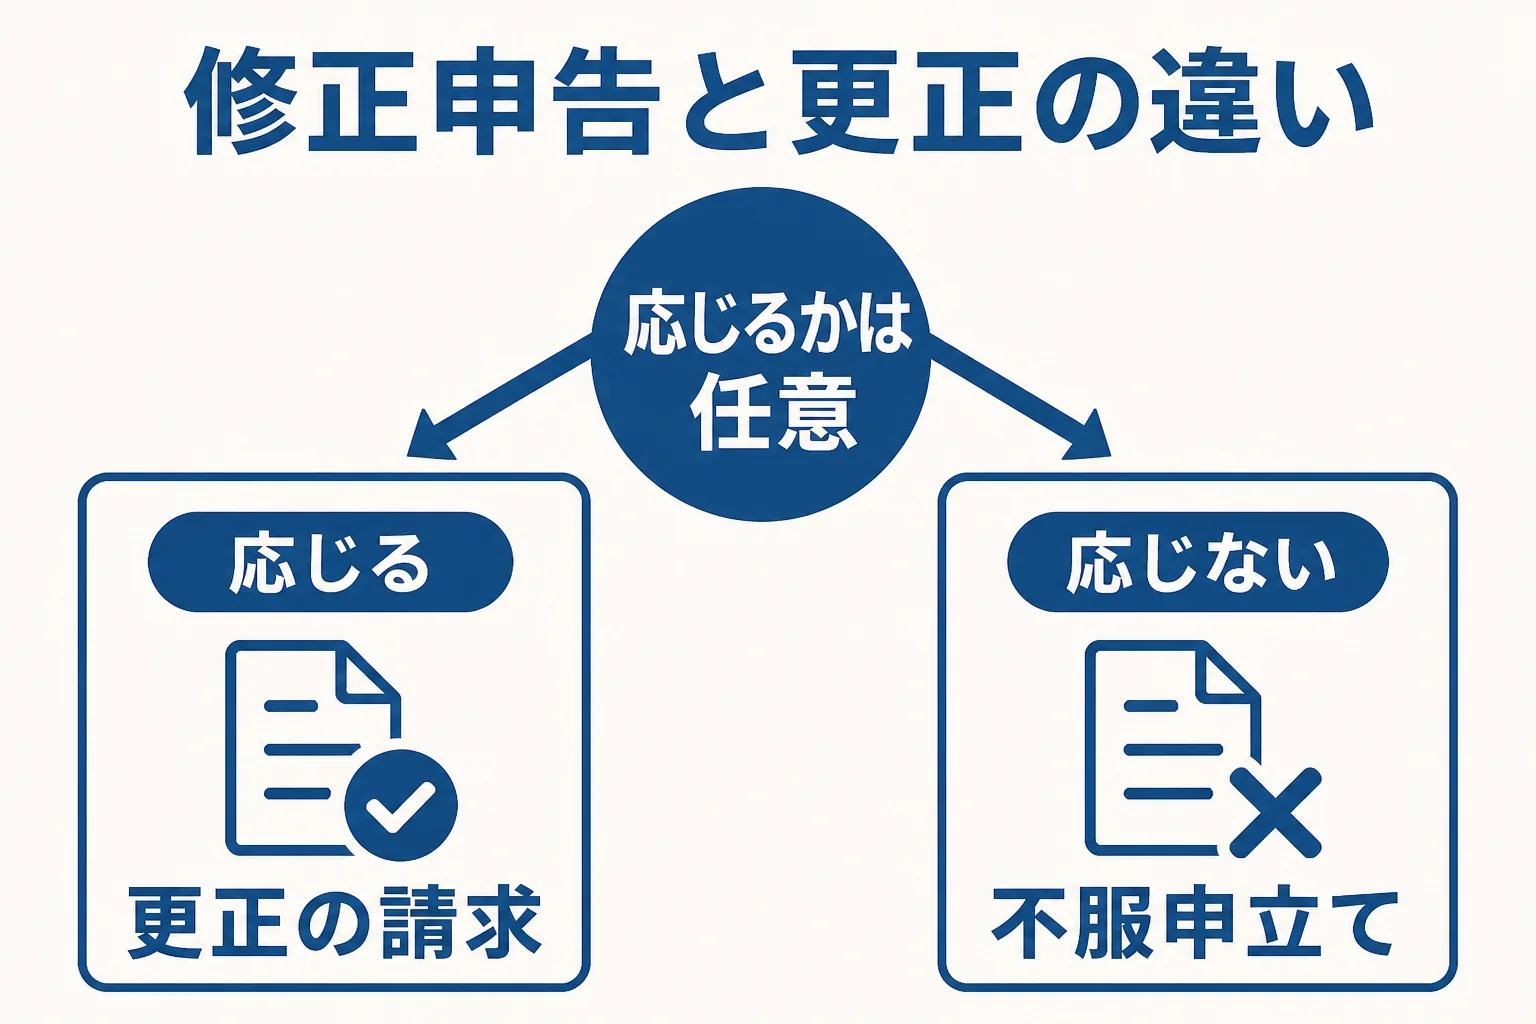
不服申立ては、税務署の処分が過大だと考える時に取消しなどを求める手段です。一方の更正の請求は、自分の申告が過大だったと考える時に減額を求める手段です。
修正申告は自分で出した申告なので、税務署の処分にはあたりません。だから不服申立ての対象にならないんです。
更正の請求をする時は、正しいと考える税額や理由を書いた「更正の請求書」と、事実を証明する書類が要ります。後から覆すのは手間がかかる、と考えておきましょう。
なお、税金を納めすぎた場合の更正の請求は、原則として法定申告期限から5年以内です。
加算税と延滞税はいくら?修正申告のタイミングで変わる
『追加の税金だけじゃなくて、罰金みたいなものもあるの?』という疑問もありますよね。
修正申告で税金が増えると、過少申告加算税と延滞税がかかります。過少申告加算税は、修正申告を出すタイミングで割合が変わります。
| 修正申告のタイミング | 過少申告加算税 |
|---|---|
| 調査の事前通知の前に自主的に修正 | かからない |
| 事前通知の後〜更正を予知する前 | 5%(当初申告税額と50万円の多い方を超える部分は10%) |
| 調査の後・更正を受けた場合 | 10%(同じく超える部分は15%) |
調査の中で勧奨を受けて出す修正申告は、表の3段目にあたるのが一般的です。調査中に修正申告をしても、割合が下がるわけではない点に注意が必要です。
実は、税務署から電話や文書で「申告書を見直してください」と頼まれるケースもあります。国税庁のFAQでは、これは調査ではなく行政指導の一つとされています。
行政指導を受けて自主的に修正申告をした場合、延滞税はかかることがありますが、過少申告加算税はかかりません。税務署は、調査か行政指導かを手続の前に明示することになっています。
調査の通知が来る前に自分で直したい方は、税務調査前の修正申告と通知後の違いも読んでみてください。
延滞税は、法定納期限の翌日から納付日までの日数に応じてかかります。令和8年の割合は次の通りです。
- 納期限の翌日から2か月以内: 年2.8%
- 2か月を超えた後: 年9.1%
修正申告で納める税金は、申告書を出した日が納期限です。出したら早めに納付しておきましょう。
応じる前に税理士へ確認しておきたいこと
『指摘された金額が正しいのか、自分では分からない…』という方も多いですよね。
ここが大事なところです。修正申告を出すと争う手段が減るので、出す前の確認が何より大事になります。
- 指摘された取引と金額を、書面かメモで手元に残したか
- 指摘の理由が、法令のどの考え方にもとづくか説明を受けたか
- 反論できる契約書・請求書・やり取りの記録がないか
- 同じ誤りが他の年にも広がる話になっていないか
- 加算税と延滞税を含めた納付額がいくらになるか
- 住民税や事業税など、他の税金への影響を把握したか
例えば、年商1,500万円で外注先に仕事を出している個人事業主のケースです。外注費を給与と見られると、消費税や源泉徴収の扱いも変わってくることがあります。
こうした論点は、一つの指摘が別の税金に連鎖しやすいんです。個人事業主の税務調査で修正申告を求められた時は、全体の金額を確かめてから決めると安心です。
欠損金の繰戻し還付を請求した後に、内容確認の調査が入ることもあります。還付を受けた後の修正は計算が複雑になりやすいので、判断は税理士に確認してみてください。
税理士に調査の途中から入ってもらうこともできます。調査全体の進み方は税務調査の対応の流れで見られます。
調査で指摘を受けたけれど根拠に納得できない、来年以降の申告で同じ指摘を受けたくない。そんな状況なら、顧問税理士を探しておくと次の申告から楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
税務調査で修正申告をしないとどうなりますか?
税務署が調査結果に基づいて更正という処分をします。国税庁のFAQでは、応じなかったことで不利な扱いを受けることは基本的にはないとされています。更正に納得できなければ不服申立てができます。
修正申告をすると税務調査が来やすくなりますか?
修正申告をしたことで調査が来やすくなるという公的な情報は見当たりません。ただ、申告の内容は税務署が確認するものなので、修正の理由は記録しておきましょう。
税務調査の後に修正申告した内容が間違っていたら、どうすればいいですか?
修正申告は不服申立ての対象にならないため、更正の請求で減額を求めることになります。正しい税額や理由を書いた請求書と、事実を証明する書類が必要です。
まとめ
- 修正申告の勧奨に応じるかは任意で、応じなければ更正になる
- 修正申告をすると不服申立てはできず、更正の請求だけが残る
- 調査後の過少申告加算税は原則10%で、延滞税も日数に応じてかかる
- 行政指導で自主的に修正した場合は過少申告加算税がかからない
- 出す前に、指摘の根拠と全体の納付額を税理士と確認する
この記事は国税庁の税務調査手続に関するFAQ(一般納税者向け)とタックスアンサー No.2026 確定申告を間違えたときをもとに書いています。