当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
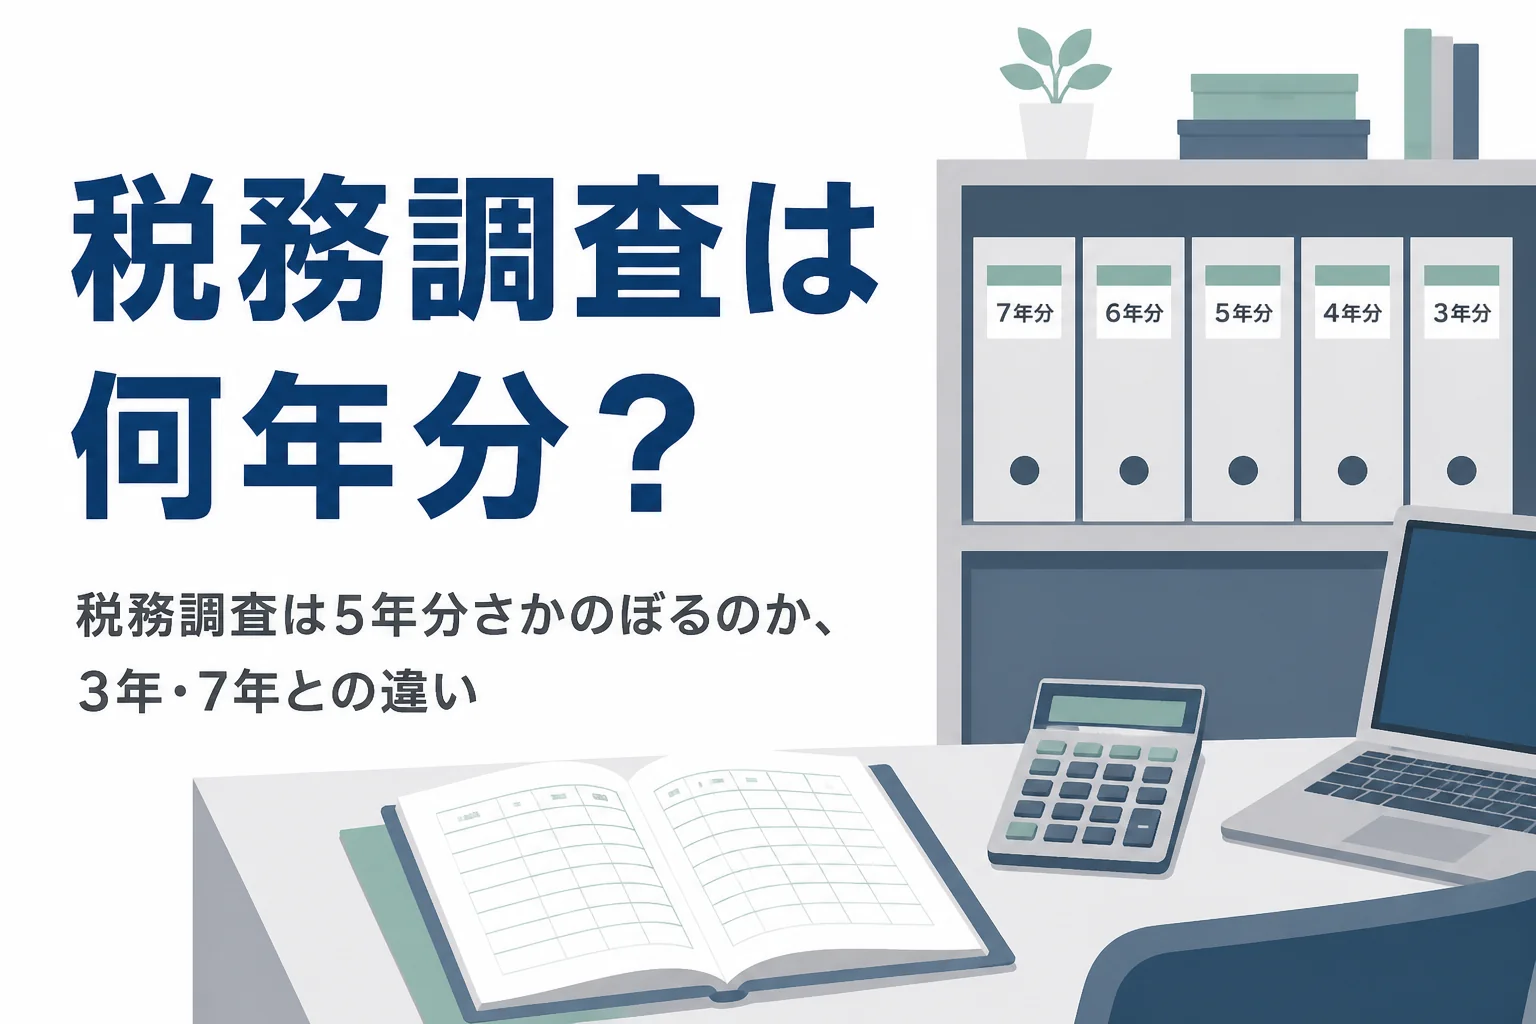
税務調査の話になると、「3年分見られる」「5年さかのぼる」「悪質なら7年」と、人によって言うことが違いますよね。『結局、何年前の分まで気にすればいいの?』と迷う方も多いはずです。
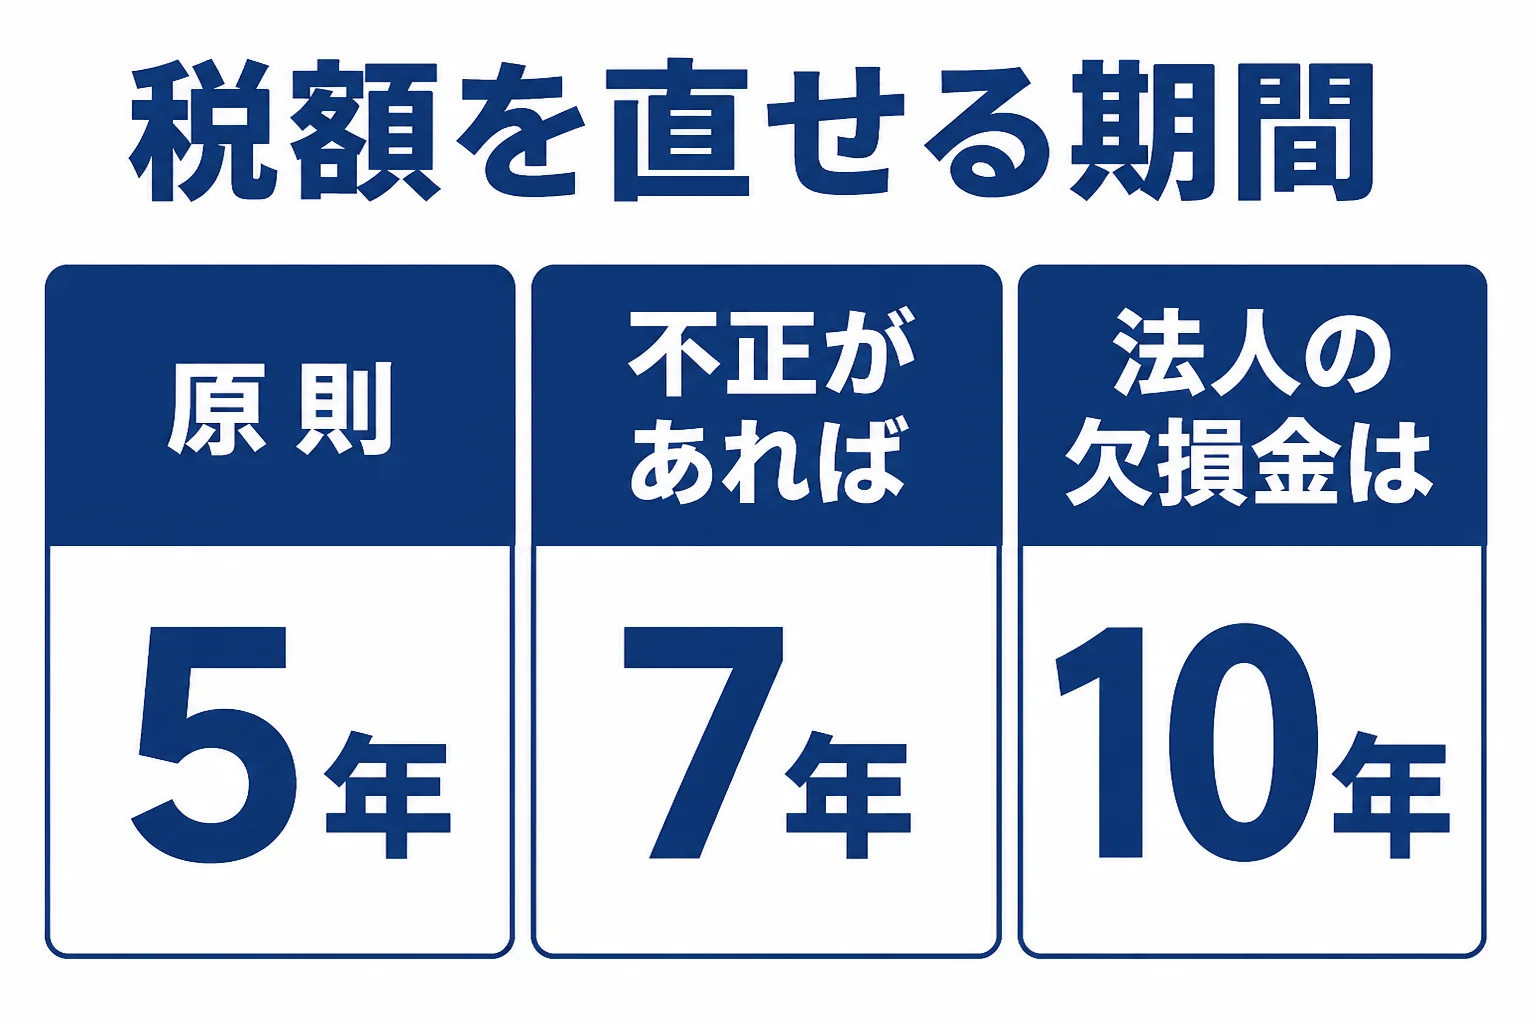
結論から言うと、税務署が税額を直せる期間は、法律で原則5年と決まっています。偽りや不正があった場合は7年、法人の欠損金に関わるものは10年です。
この記事では、3年・5年・7年・10年の違いと、帳簿を何年残しておけば安心かが分かります。
税務調査は何年分さかのぼる?
税務署が更正や決定で税額を直せるのは、原則として法定申告期限から5年です。偽りその他不正の行為で税を免れた場合は7年、法人税の欠損金(純損失等)を直す更正は10年まで延びます。「3年分」はよく聞く目安ですが、法律で決まった期間ではありません。
この期間は、国税通則法第70条に書かれています。
| 区分 | さかのぼれる期間 |
|---|---|
| 原則(更正・決定) | 法定申告期限から5年 |
| 偽りその他不正の行為で税を免れた場合 | 法定申告期限から7年 |
| 法人税の純損失等(欠損金)を増減させる更正 | 法定申告期限から10年 |
例えば、令和8年分の所得税なら、法定申告期限は令和9年3月15日です。原則として、そこから5年の間は更正の対象になり得ます。
税務調査そのものの流れは、税務調査とは?調査の流れと顧問税理士の役割で詳しく書いています。
「3年分」と言われるのはなぜ?
『調査は3年分って聞いたけど、あれは間違い?』と思いますよね。
実は、「3年分」は法律の期間ではなく、調査の現場でよく聞かれる目安なんです。調査で何年分を確認するかの基準は、国税庁から公表されていません。
調査の前の事前通知では、どの税目のどの期間を調べるかが伝えられます。まずはその期間の帳簿と書類をそろえておけば大丈夫です。
ただ、国税庁の「税務調査手続に関するFAQ」では、調べている中で同じような誤りがもっと前の期間にもありそうな時は、対象の期間を広げて調べることがあると説明されています。その場合は、追加する税目や期間の説明を受けたうえで進みます。
出典: 国税庁 税務調査手続に関するFAQ(一般納税者向け)
つまり、調査の中で間違いが見つかれば、確認の範囲が広がることはあります。原則の5年分まで、場合によっては不正の7年分まで広がることもある、と考えておくと安心です。
9年や10年と言われるケース
「10年」や「9年」という数字は、法人の欠損金に関係しています。
国税庁の説明では、欠損金(青色繰越欠損金)が生じた事業年度の帳簿書類は10年間の保存が必要です。平成30年4月1日より前に始まった事業年度は9年間とされています。
出典: 国税庁 タックスアンサー No.5930 帳簿書類等の保存期間
赤字を翌年以降に繰り越している会社は、古い年の帳簿も残しておく必要があるということです。
帳簿は何年残せばいい?
ここが大事なところです。さかのぼれる期間とは別に、帳簿や書類を何年保存するかも決まっています。
| 区分 | 主な書類 | 保存期間 |
|---|---|---|
| 法人 | 帳簿書類 | 確定申告書の提出期限の翌日から7年 |
| 法人(欠損金が生じた年) | 帳簿書類 | 10年(平成30年4月1日前に開始した事業年度は9年) |
| 個人・青色申告 | 帳簿、決算関係書類、現金預金取引等関係書類 | 原則7年 |
| 個人・青色申告 | 請求書、見積書、納品書、送り状など | 5年 |
| 個人・白色申告 | 収入や経費を書いた帳簿(法定帳簿) | 7年 |
| 個人・白色申告 | 任意の帳簿、請求書、領収書など | 5年 |
出典: 国税庁 タックスアンサー No.2070 青色申告制度、国税庁 タックスアンサー No.2080 白色申告者の記帳・帳簿等保存制度
『書類ごとに年数が違うと、分けるのが面倒…』という声もよく聞きます。
迷ったら、事業の書類は7年分をまとめて残しておくと分かりやすいです。法人で欠損金を繰り越しているなら、その年の分は10年を目安にしてみてください。
保存のしかたで困りやすい場面
例えば、売上1,500万円ほどの個人のデザイン事務所で、紙の領収書を箱にまとめて保管しているケースを考えてみます。
「5年前の領収書を出してくださいと言われても、どの箱か分からない」
「年分ごとに封筒を分けて、表に年と月を書いておくと探しやすいですよ」
保存していても、すぐに出せなければ調査の時に困ります。年分ごとにまとめておくだけでも、ずいぶん違います。
- 年分ごとに帳簿と領収書をまとめているか
- 法人なら7年分、欠損金がある年は10年分残しているか
- 通帳やカード明細も同じ年分で保管しているか
- 会計ソフトのデータを書き出して保存しているか
申告を直せる期間も5年
税務署側だけでなく、納税者の側にも期間があります。
税金を納めすぎていた時に、税務署へ直してもらう「更正の請求」ができるのは、原則として法定申告期限から5年以内です。
反対に、申告が少なすぎた時は、自分から修正申告をすれば加算税を軽くできます。調査の前に直す時の考え方は、税務調査前の修正申告は有効?で詳しく書いています。
何年も申告していなかった方は、無申告で税務調査が来る前にも参考にしてみてください。
顧問税理士がいると何が楽になる?
何年分を残すか、何年分が見られるかを毎年自分で管理するのは、なかなか大変ですよね。
| 状況 | おすすめの頼み方 |
|---|---|
| 帳簿がそろっていて、毎年自分で申告できている | 自分で管理(不安なら相談だけ) |
| 過去の申告に間違いがありそう | スポットで見直しと修正申告を依頼 |
| 法人で欠損金を繰り越している | 顧問契約で毎年の申告と管理を任せる |
| 調査の連絡が来た | 税務代理を含めて依頼 |
顧問税理士がいれば、帳簿の付け方や保存のしかたを日頃から見てもらえます。調査の連絡が来た時も、税務代理権限証書を出して立会いを任せられます。
例えば、過去の帳簿がそろっているか自信がない人や、法人で赤字を繰り越している人は、ここで顧問税理士を探しておくと楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
顧問料の目安は税理士の顧問料相場で確認できます。
よくある質問
税務調査は何年分さかのぼりますか?
税務署が税額を直せる期間は、国税通則法で原則として法定申告期限から5年と決まっています。偽りその他不正の行為がある場合は7年、法人税の欠損金に関わる更正は10年です。
税務調査は3年分だけ見られるのですか?
「3年分」は法律で決まった期間ではありません。調査で何年分を確認するかの基準は公表されておらず、間違いが見つかれば5年分、不正があれば7年分まで広がることがあります。
帳簿は何年保存すればいいですか?
法人は確定申告書の提出期限の翌日から7年、欠損金が生じた年は10年です。個人の青色申告は原則7年、請求書や納品書などは5年です。迷ったら事業の書類は7年分をまとめて残しておくと分かりやすいです。
まとめ
- 税額を直せる期間は原則5年、不正があれば7年、法人の欠損金は10年
- 「3年分」は現場でよく聞く目安で、法律の期間ではない
- 帳簿は法人7年(欠損金は10年)、個人の青色申告は原則7年が保存の目安
- 管理に自信がない時や法人で赤字を繰り越している時は顧問税理士に任せる