当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
「税務署の監査が入るらしい」と聞いて、何をされるのか不安になっている経営者の方も多いはずです。
結論から言うと、税務署が会社に来るのは「監査」ではなく「税務調査」です。似た言葉に会計監査や税理士の監査もあるので、まずは言葉の違いを押さえると落ち着いて動けます。
この記事を読むと、自分の会社に来るのがどの種類の確認なのか、今から何を準備すればよいかが分かります。
税務署の「監査」と税務調査は同じもの?
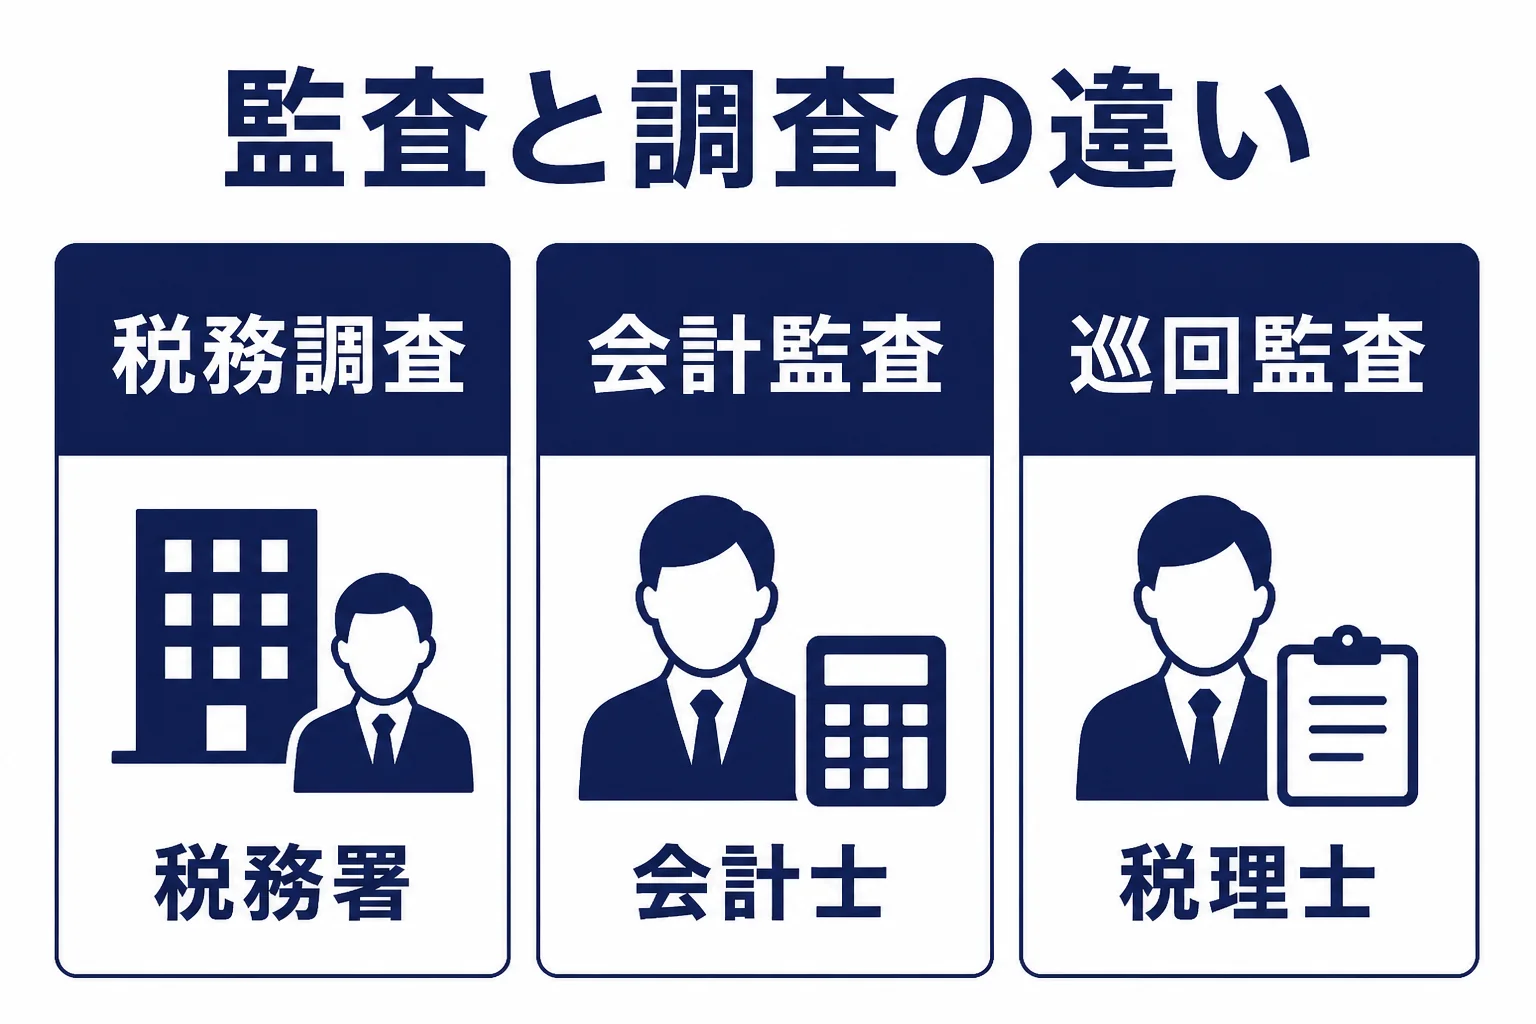
税務署が申告内容を確かめるために行うのは、正式には「税務調査」です。「税務署の監査」「税務監査」と呼ばれることがありますが、中身は税務調査のことです。株主や取引先のために決算書をチェックする会計監査とは目的も担当者も違います。
『監査って言われたけど、会計士さんが来るの?』と混乱しますよね。
ここは言葉だけの問題に見えて、実は準備の仕方が変わる所なんです。
税務署は、会社が出した申告書の数字が正しいかを確かめます。見るのは帳簿や請求書、契約書など、税金の計算の根拠になる書類です。
一方で会計監査は、決算書が会社の実態を正しく表しているかを、公認会計士や監査法人がチェックするものです。目的は株主や取引先への説明で、税金の計算の正しさを確かめる場ではありません。
混同しやすい「監査」と「調査」
| 呼び方 | 誰が行う | 何のため | 中小企業との関わり |
|---|---|---|---|
| 税務調査(税務署の監査と呼ばれる) | 税務署・国税局の職員 | 申告が正しいかを確かめる | どの会社にも来る可能性がある |
| 会計監査 | 公認会計士・監査法人 | 決算書の信頼性を確かめる | 一定の規模以上の会社などが対象 |
| 税理士の巡回監査 | 顧問税理士や事務所の担当者 | 日頃の帳簿のずれを早めに直す | 顧問契約の中で行う事務所がある |
| 監査役の監査 | 会社の監査役 | 取締役の仕事や会計をチェックする | 監査役を置いている会社 |
表のうち、会社が備えるべき「税務署の監査」は一番上の税務調査です。
会社に来る税務調査にはどんな種類がある?
『税務調査って、いきなり会社に乗り込んでくるもの?』というイメージを持っている方もいますよね。
実は、税務署からの確認にはいくつかの形があります。
実地調査
職員が会社や事務所に来て、帳簿や書類を確かめる調査です。テレビなどで見る税務調査はこれにあたります。
実地調査の前には、原則として電話による事前通知があります(国税庁 税務調査手続に関するFAQ)。何日前に来るかは法律で決まっていません。
法人税の実地調査は、令和6事務年度で5万4千件でした(国税庁 法人税等の調査事績の概要)。
電話や文書での確認
申告書の数字について、電話や文書で問い合わせが来ることもあります。国税庁の資料では「簡易な接触」と呼ばれています。
個人事業主向けの所得税では、令和6事務年度に実地調査が4万7千件、簡易な接触が68万9千件でした(国税庁 所得税及び消費税調査等の状況)。
数字で見ると、電話や文書での確認の方がずっと多いんです。
国税局による調査
規模の大きな会社は、税務署ではなく国税局が調査を担当します。国税庁の説明では、法人税の調査は原則として資本金1億円以上の法人と外国法人を国税局が担当しています(国税庁の機構)。
悪質な脱税が疑われる場合の「査察」は、これらとはまったく別の手続きです。違いは国税局の税務調査と査察の違いで詳しく書いています。
税務署から連絡が来た時、最初にすること
ここが大事なところです。電話を受けた時に慌ててその場で全部決めなくて大丈夫です。
例えば、こんなやり取りになります。
「〇〇税務署です。法人税の申告について調査に伺いたいのですが、ご都合はいかがですか」
「顧問の税理士と相談してから、日程をお返事してもいいですか」
こう答えて、すぐに顧問税理士へ連絡すれば問題ありません。
- 税務署名、担当者名、対象の税目と年度をメモする
- 顧問税理士にすぐ連絡する
- 税理士が税務代理権限証書を出し、日程を調整する
- 対象年度の帳簿・請求書・契約書を一緒に見直す
- 説明が要りそうな取引を確認しておく
税理士が立会いなどの税務代理をする時は、税務代理権限証書を税務署に出します(国税庁 税務代理の権限の明示)。
納税者が事前に同意していれば、事前通知は税理士にだけ行えば足ります。日程のやり取りを税理士に任せられるのは、忙しい経営者にとって助かる点です。
調査当日までの細かい流れは、税務調査の対応の流れも参考にしてみてください。
「監査」に強い会社は、日頃から何をしている?
『普段から何かしておけば、調査が来ても慌てずに済むの?』という方も多いはずです。
結論から言うと、帳簿を毎月締めて、説明が要る取引にメモを残しておくだけでもかなり違います。
例えばこんな取引は、調査で理由を聞かれやすいところです。
- 社長個人の支払いと会社の経費が混ざっている
- 外注費と給与の区別があいまいになっている
- 期末の直前に大きな売上や経費が動いている
- 現金での売上や支払いが多い
こうした所は、顧問税理士が日頃から帳簿を見ていれば、早めに気づいて直せます。事務所によっては、定期的に訪問して帳簿を確かめる「巡回監査」をしているところもあります。
もし申告の誤りに自分で気づいたら、早めに税理士へ相談してみてください。過少申告加算税は、調査の事前通知の前に自主的に修正申告すればかかりません(国税庁 No.2026)。
通知の後に修正すると5%、調査の後だと10%になります。どこまで直すかの判断は、税理士に確認しておきましょう。
修正を求められた時の考え方
調査で誤りを指摘された時は、内容に納得してから修正申告に応じるのが基本です。
ただ、その場で納得できない時もありますよね。そんな時は無理に返事をせず、税理士と根拠を確認してから答えれば大丈夫です。詳しくは税務調査で修正申告を求められたらで書いています。
顧問税理士がまだいない会社や、売上が伸びて経理が追いつかなくなってきた会社は、調査の連絡が来る前に相談先を決めておくと安心です。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
税務署の監査と税務調査は別物ですか?
同じものを指していることがほとんどです。税務署が行うのは正式には税務調査で、公認会計士が行う会計監査とは目的も担当者も違います。
税務署からの電話にその場で日程を答えないといけませんか?
その場で決めなくても大丈夫です。顧問税理士と相談してから返事をしたいと伝え、担当者名と連絡先を控えておきましょう。
小さな会社や合同会社にも税務調査は来ますか?
会社の形や規模にかかわらず、税務調査の対象になる可能性があります。会社の大小で準備の基本は変わらないので、日頃から帳簿を整えておくことが大切です。
まとめ
- 税務署の監査と呼ばれるものは、正式には税務調査
- 会計監査や税理士の巡回監査とは、目的も担当者も違う
- 税務署からの確認は、実地調査より電話や文書での確認の方が多い
- 資本金1億円以上の法人などは、原則として国税局が調査を担当する
- 連絡が来たらその場で決めず、顧問税理士に相談してから返事をする