当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
決算書を見たら、「役員貸付金」や「代表者貸付金」の金額が毎年少しずつ増えている。『税務調査が来たら、ここを突かれるのでは』と気になっている社長さんも多いはずです。
結論から言うと、役員貸付金は税務調査で中身を確認されやすい科目です。特に、利息を取らずに貸したままだと、利息相当の差額が社長の給与として課税されることがあります。
この記事では、調査で何を見られるのかと、残高を減らしていく進め方が分かります。
役員貸付金は税務調査で指摘される?
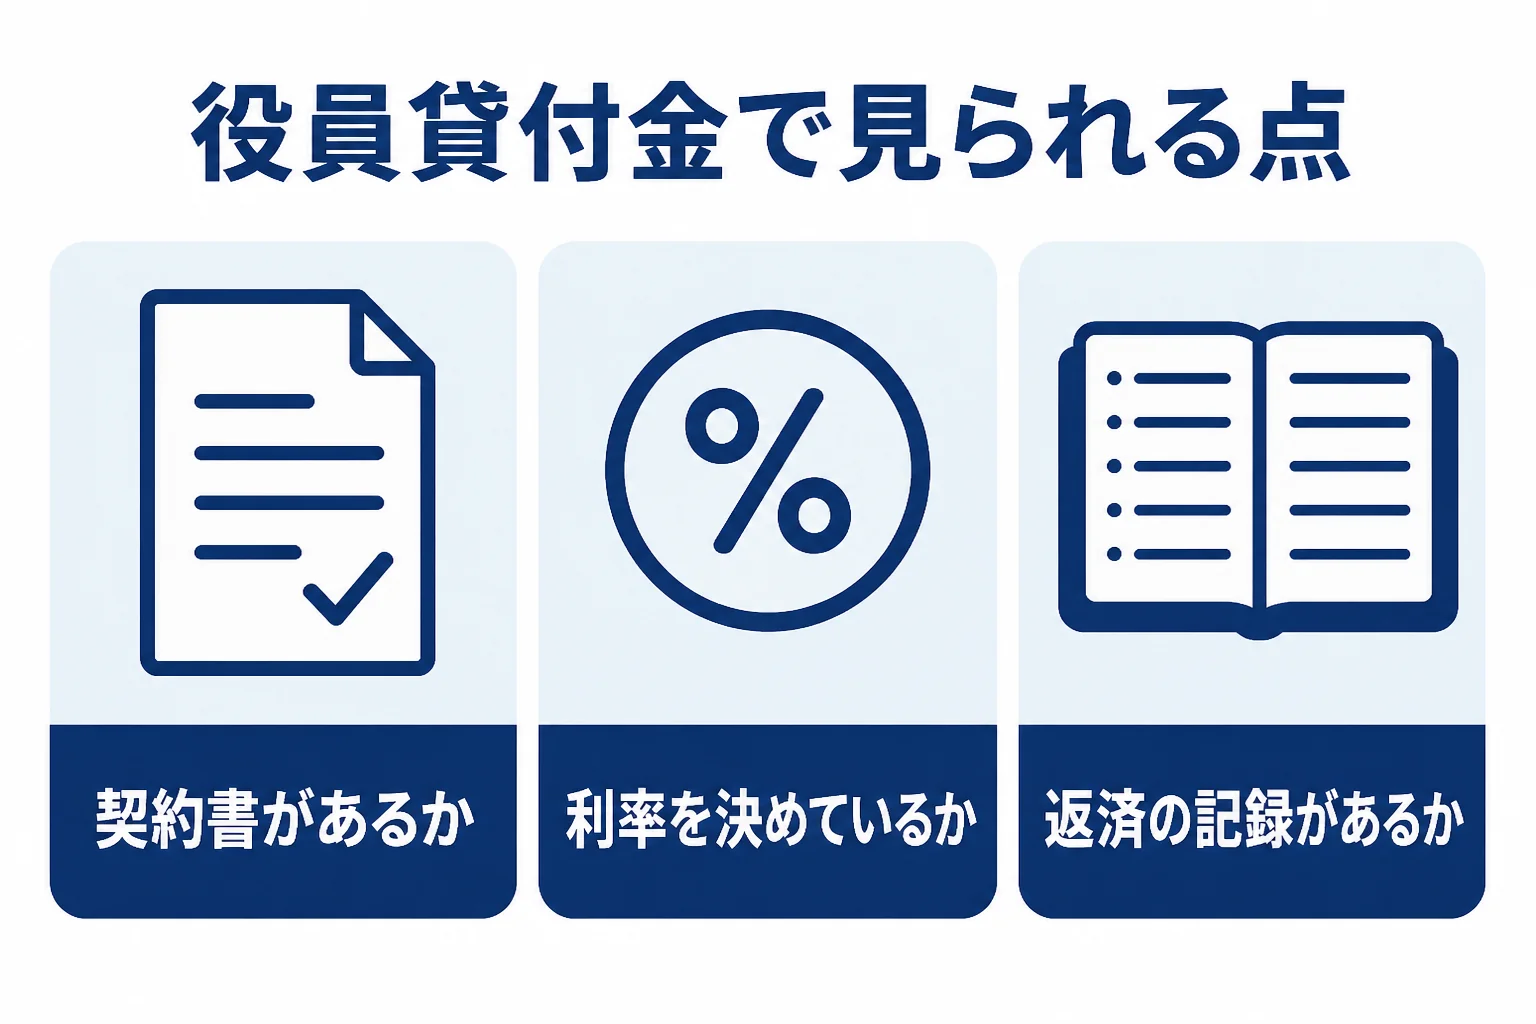
役員貸付金は、税務調査で「本当に貸したお金か」「利息はどうしているか」を確認されやすい科目です。無利息や低い利率で貸していると、国税庁の基準で計算した利息との差額が、役員の給与として課税されることがあります。契約書と利率、返済の記録をそろえておくのが基本です。
役員貸付金は、会社が社長や役員にお金を貸している状態を表す科目です。会社のお金を個人の支払いに使って、そのまま精算していない時にも、この科目で処理されることがあります。
呼び方は会社によって違い、「代表者貸付金」や「社長貸付金」と書かれていることもあります。中身は同じで、会社から役員へお金が出ている状態です。
反対に、社長が会社にお金を貸している時は「役員借入金」と呼ばれます。向きが逆なので、決算書を見る時は取り違えないようにしてみてください。
例えば、こんな場面です。
「会社の口座から私用の支払いをしたけど、あとで戻すつもりだった」
「それは決算で役員貸付金として残っていますね。戻す予定はいつ頃ですか」
『会社も自分のお金みたいなものだし…』と思う方もいますよね。ただ、法人と社長個人は税金の上では別の人として扱われます。ここが大事なところです。
税務調査の流れそのものは、税務調査とは?調査の流れと顧問税理士の役割で確認できます。
無利息のまま放置するとどうなる?
国税庁の説明では、役員や使用人に無利息や低い利率でお金を貸した場合、基準となる利率で計算した利息と、実際に受け取った利息との差額が、給与として課税されます。
この基準となる利率は年によって変わり、令和8年中の貸付けでは1.3%とされています。
出典: 国税庁 タックスアンサー No.2606 金銭を無利息又は低い金利で貸し付けたとき
給与として課税されないケース
一方、次のいずれかに当たる時は、給与として課税されません。
| ケース | 中身 |
|---|---|
| 災害や病気などで臨時に生活資金が必要になった | 合理的な金額・返済期間で貸した場合 |
| 合理的な利率を決めて貸している | 会社の借入金の平均調達金利など、合理的と認められる利率で貸した場合 |
| 差額が少ない | 上の2つ以外で、差額が1年間で5,000円以下の場合 |
『じゃあ、利息さえ付ければ問題ないの?』と思うかもしれません。
実は、利息だけでは足りないこともあります。貸した理由や返済の実態がはっきりしないと、そもそも貸付ではなく、役員への支払いではないかと見られることもあるからです。どう扱われるかは個別の事情によるので、判断は税理士に確認してみてください。
税務調査で確認されやすいポイント
調査では、決算書の残高だけでなく、その中身を順に見られます。よく確認されるのは次の点です。
- 金銭消費貸借契約書があるか
- 利率と返済期間を決めているか
- 実際に返済や利息の入金があるか
- 貸したお金を何に使ったか
- 残高が毎年増え続けていないか
例えば、年商5,000万円ほどの小さな建設会社で、社長が会社の口座から私用の支払いを重ね、役員貸付金が毎年増えているケースを考えてみます。
この場合、契約書もなく返済もされていないと、説明が難しくなります。調査の前に、まずは中身を一覧にしておくことから始めてみてください。
一覧にしてみると、実は会社の経費だった支払いが混ざっていることもあります。仕事の打ち合わせの飲食代を個人のカードで払い、会社のお金で立て替えた形になっていた、というような場面です。
そうした分は、領収書などの記録があれば経費として処理し直せる場合があります。どこまでが経費になるかは、税理士と一緒に確認してみてください。
法人の側でも確認されること
会社が利息を受け取ったら、その利息は会社の収益になります。利息を取っていない場合に、会社の側でどう扱うかも論点になることがあるんです。
こうした処理は会社の状況で変わります。決算の前に税理士と確認しておきましょう。
役員貸付金を減らしていく進め方
残高をいきなりゼロにするのは難しいですよね。無理のない計画で、少しずつ減らしていく方法があります。
- 残高の中身を取引ごとに書き出す(いつ・いくら・何の支払いか)
- 会社の経費として処理すべきものが混ざっていないか税理士と確認する
- 残る分について金銭消費貸借契約書を作り、利率と返済期間を決める
- 毎月の返済を口座振替などで記録が残る形にする
- 決算ごとに残高と利息の入金を確認する
返済の原資をどうするかは、社長個人の収入とのバランスで決まります。役員報酬の額を見直して返済に回す方法もありますが、報酬の変更には税務上のルールがあるので、税理士と相談しながら進めてみてください。
間違いに気づいて調査の前に直したい時は、税務調査前の修正申告も参考になります。
顧問税理士に頼むと何が楽になる?
役員貸付金は、日々の会社のお金の出入りから生まれます。決算の時だけ見ても、増えた理由が追えないことが多いんです。
| 状況 | おすすめの頼み方 |
|---|---|
| 残高が小さく、契約書と返済の記録がある | 決算時にスポットで確認 |
| 残高が毎年増えている | 顧問契約で毎月の出入りから見てもらう |
| 調査の連絡が来た | 税務代理を含めて依頼 |
顧問税理士がいれば、私用の支払いが混ざった時点で声をかけてもらえます。
月ごとに帳簿を見てもらっていれば、「今月は会社の口座から個人の支払いが3件出ています」のように、その場で精算の相談ができます。決算でまとめて見つかるより、ずっと手間が少なく済みますよね。調査の連絡が来た時も、税務代理権限証書を出して立会いを任せられます。
例えば、役員貸付金が毎年増えて自分では追い切れない人や、調査の連絡が来て説明に自信がない人は、ここで顧問税理士を探しておくと楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
法人の顧問料の目安は税理士の顧問料相場で確認できます。連絡が来た後の任せ方は税務調査の相談は顧問税理士へにまとめています。
よくある質問
役員貸付金があると税務調査で指摘されるものですか?
残高があるだけで指摘されるとは限りません。ただ、契約書や利率、返済の記録がないと、貸した中身を説明しにくくなります。記録をそろえておくことが大切です。
役員に無利息でお金を貸すと、どうなりますか?
国税庁の説明では、基準となる利率で計算した利息と実際の利息との差額が、給与として課税されます。合理的な利率で貸している場合や、差額が1年間で5,000円以下の場合などは課税されません。
役員貸付金はどうやって減らせばいいですか?
中身を取引ごとに確認し、残る分について契約書を作って利率と返済期間を決め、記録が残る形で返済していくのが基本です。役員報酬の見直しなども含め、税理士と計画を立てると進めやすくなります。
まとめ
- 役員貸付金は税務調査で中身や利息を確認されやすい
- 無利息や低い利率だと、利息との差額が役員の給与として課税されることがある
- 契約書・利率・返済の記録をそろえるのが基本
- 残高が増え続けている時は、顧問税理士と返済計画を立てる