当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
「国税局が来る」と聞くと、テレビで見るマルサの強制調査を思い浮かべて不安になる方も多いはずです。
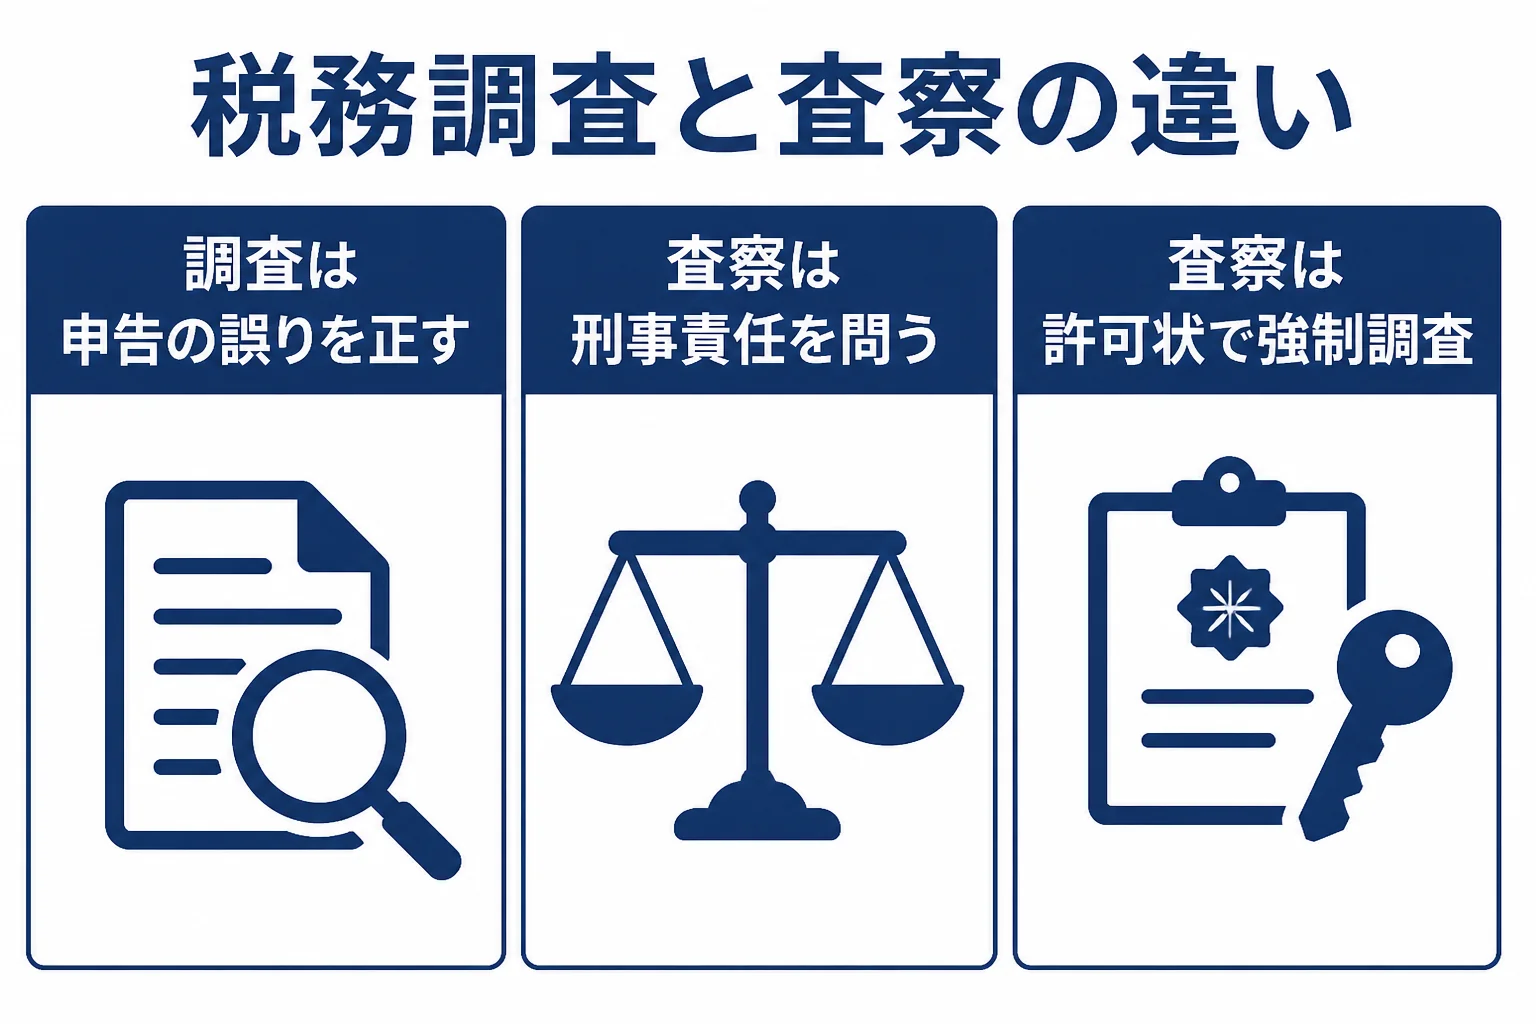
結論から言うと、国税局の税務調査と査察(マルサ)は別のものです。普通の税務調査は申告の誤りを正すための調査で、査察は悪質な脱税の刑事責任を問うための調査なんです。
この記事を読むと、自分のところに来るのはどちらなのか、何を心配すればよいのかが分かります。
国税局の税務調査と査察は何が違う?
国税局の税務調査は、主に大きな会社の申告が正しいかを確かめる調査です。一方の査察(マルサ)は、悪質な脱税者の刑事責任を追及するための調査で、裁判官の許可状をもとに強制調査を行い、検察庁への告発につながります。申告の誤りを指摘される普通の税務調査とは、目的も手続きもまったく違います。
『国税局から連絡が来たら、もう終わり?』と思ってしまいますよね。
そう感じるのは自然です。ただ、国税局の仕事は査察だけではありません。
国税庁の説明では、全国11の国税局と沖縄国税事務所は、大法人などの税務調査、査察調査、大口の滞納整理などを自ら行っています(国税庁の機構)。
つまり国税局から来る調査にも、普通の税務調査と査察の2種類があるんです。
| 項目 | 税務調査(税務署・国税局) | 査察(マルサ) |
|---|---|---|
| 目的 | 申告の誤りを正して正しい税額にする | 悪質な脱税者の刑事責任を追及する |
| 主な担当 | 税務署の職員、大法人は国税局調査部 | 国税査察官 |
| 進め方 | 原則として事前通知のうえ、納税者の協力のもとで行う | 裁判官の許可状を請求し、強制調査を行う |
| 終わり方 | 修正申告や更正で税額を正す | 検察庁へ告発し、刑事裁判になることがある |
| 対象 | どの事業者にも来る可能性がある | 故意に不正な手段で税を免れた悪質な事案 |
国税局が税務調査をするのはどんな会社?
『うちの会社にも国税局が来るの?』と気になる方もいますよね。
国税庁の説明では、法人税の調査は原則として、資本金1億円以上の法人と外国法人を国税局の調査部が担当しています(国税庁の機構)。
資本金がそれより小さい中小企業の場合、普通の税務調査に来るのは主に所轄の税務署です。
例えばこんな場面です。資本金1,000万円の製造業の会社に調査の連絡が来た場合、連絡元は通常は税務署になります。国税局からの連絡だったら、まずは顧問税理士に「どの部署からの、どんな調査か」を確かめてもらってみてください。
中小企業の調査の進み方は、会社の税務調査の進み方で詳しく書いています。
普通の税務調査は「任意調査」
普通の税務調査は、事前通知のうえで、納税者の協力のもとで進められます。原則として電話で事前通知があり、税理士を通して日程の相談もできます(国税庁 税務調査手続に関するFAQ)。
所得税では、令和6事務年度の実地調査4万7千件のうち、深く調べる「特別・一般調査」が3万6千件でした(国税庁 所得税及び消費税調査等の状況)。これも査察とは別の、普通の税務調査です。
査察(マルサ)はどんな流れで進む?
ここが大事なところです。査察は、ある日いきなり始まるように見えますが、その前に準備の段階があります。
国税庁の資料によると、査察調査は次のような流れで進みます(国税庁 査察調査)。
- 情報収集(報道や投書、張り込み、海外の金融口座情報など)
- 内容の検討
- 裁判官に許可状を請求する
- 強制調査で証拠物件を差し押さえる
- 証拠の検討と質問調査
- 検察官へ告発する
- 検察官の捜査を経て、起訴・判決
いわゆる「内偵」は、この情報収集と内容の検討の段階のことです。
査察には、国税庁と国税局に配置された国税査察官(全国で約1,500名)が当たっていると、国税庁の資料に書かれています。
査察の件数
令和7年度の査察では、着手件数が131件、検察庁への告発が82件でした。告発分の脱税総額は84億円、1件当たりの脱税額は1億2百万円です(国税庁 令和7年度 査察の概要)。
同じ年度の一審判決は80件で、すべてに有罪判決が出ています。
法人税の実地調査が令和6事務年度で5万4千件あったことと比べると(国税庁 法人税等の調査事績の概要)、査察がどれだけ限られた事案に向けられているかが分かりますよね。
マルサが動くのはどんなケース?
『うっかりミスでもマルサが来るの?』と心配になる方もいるかもしれません。
国税庁は、査察を「特に悪質な脱税をした者」に対して行う特別な調査だと説明しています。故意に不正な手段で税金を免れたことが前提なんです。
国税庁の公表資料には、例えば次のような告発事案が載っています(令和7年度 査察の概要)。
- 取引の事実がない架空の業務委託費を計上していた
- 海外の不正加担者と組んで架空の仕入れを計上していた
- 機械装置の取得先を偽って、消費税の不正還付を受けていた
- 海外イベントでの販売収入の一部を申告から外していた
どれも、帳簿の付け間違いではなく、わざと事実と違う記録を作った事案です。
脱税で有罪になると、最長で拘禁刑10年と罰金が科されると国税庁の資料に書かれています(国税庁 査察調査)。
普通の事業者が気をつけたいこと
結論から言うと、正しく申告していれば査察を恐れる必要はありません。
ただ、申告漏れに気づいたまま放っておくのはおすすめできません。過少申告加算税は、調査の事前通知の前に自主的に修正申告すればかかりません(国税庁 No.2026)。
申告をしていなかった場合も、事前通知の前に自主的に期限後申告すれば、無申告加算税は5%で済みます(国税庁 No.2024)。
気づいた時点で税理士に相談するのが、結果として負担を軽くする方法です。
査察が入ったら税理士は何をする?
『もし査察が入ったら、税理士は何をしてくれるの?』と気になりますよね。
税理士は、税金の計算や修正申告など税務の面で関わります。一方で、告発や刑事裁判への対応は弁護士の担当になるので、税理士と弁護士が連携して動くことになります。
普通の税務調査であれば、税理士が税務代理権限証書を出して立会いをします(国税庁 税務代理の権限の明示)。調査で税理士がすることは税務調査で税理士がすることで詳しく書いています。
例えば、こんな相談の仕方で大丈夫です。
「国税局の〇〇という部署から連絡がありました。どんな調査なのか確かめてもらえますか」
「分かりました。まず私から連絡して、調査の種類と対象年度を確認しますね」
申告に不安がある、売上が伸びて帳簿が追いつかない、調査の連絡が来て誰に相談すればいいか分からない。そんな方は、調査対応も任せられる顧問税理士を探してみると安心です。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
国税局から連絡が来たら査察ということですか?
そうとは限りません。国税局は資本金1億円以上の法人などの普通の税務調査も担当しています。どの部署からの、どんな調査かを顧問税理士に確かめてもらいましょう。
申告のうっかりミスでマルサが来ることはありますか?
査察は、故意に不正な手段で税金を免れた悪質な事案に対して行う特別な調査です。誤りに気づいたら、早めに税理士へ相談して修正申告を検討してみてください。
査察が入ったら税理士に頼めますか?
修正申告など税務の面は税理士に相談できます。告発や刑事裁判への対応は弁護士の担当になるので、税理士と弁護士が連携して対応することになります。
まとめ
- 国税局の税務調査と査察(マルサ)は、目的も手続きも別のもの
- 法人税の調査は、原則として資本金1億円以上の法人などを国税局が担当
- 査察は裁判官の許可状をもとに強制調査を行い、検察庁への告発につながる
- 令和7年度の査察の告発は82件で、法人税の実地調査の件数と比べてごく一部
- 正しく申告していれば恐れる必要はなく、誤りに気づいたら早めに税理士へ相談する