当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『うちは赤字だし、法人税も払っていないから税務調査なんて来ないはず』。そう思っている経営者の方は多いですよね。
結論から言うと、赤字の会社にも税務調査は来ます。この記事では、赤字の法人が調べられる理由と、どこを見られやすいか、普段からできる対策が分かります。
赤字の会社にも税務調査は来るの?
赤字でも税務調査は来ます。法人税がかからなくても、消費税や源泉所得税は赤字と関係なく発生しますし、赤字そのものが本当に正しいかも確認の対象です。赤字の年に経費や売上の計上を見直しておくことが、いちばんの備えになります。
国税庁の「令和6事務年度 法人税等の調査事績の概要」によると、法人税の実地調査は5万4千件でした。この中には、黒字の会社だけでなく赤字の会社も含まれます。
税務署が見ているのは「今年いくら税金を払ったか」だけではないんです。申告の数字が正しいか、ほかの税目に漏れがないかもあわせて確認します。
法人税がゼロでも動いている税金がある
赤字でも、次の税金は普段どおり発生しています。
- 消費税:売上で預かった消費税は、利益がなくても計算の対象になる
- 源泉所得税:給与や一部の報酬を払えば、会社が預かって納める
- 翌年以降の法人税:赤字の金額が翌年以降の税金を減らすことがある
特に3つ目が大事です。赤字の金額が大きいほど、将来の法人税が減ることがあります。だからこそ、その赤字が正しいかを確かめられるんです。
赤字の会社で見られやすいところは?
『赤字なのに、何を調べるの?』と思いますよね。実は、赤字の会社ならではの確認ポイントがあります。
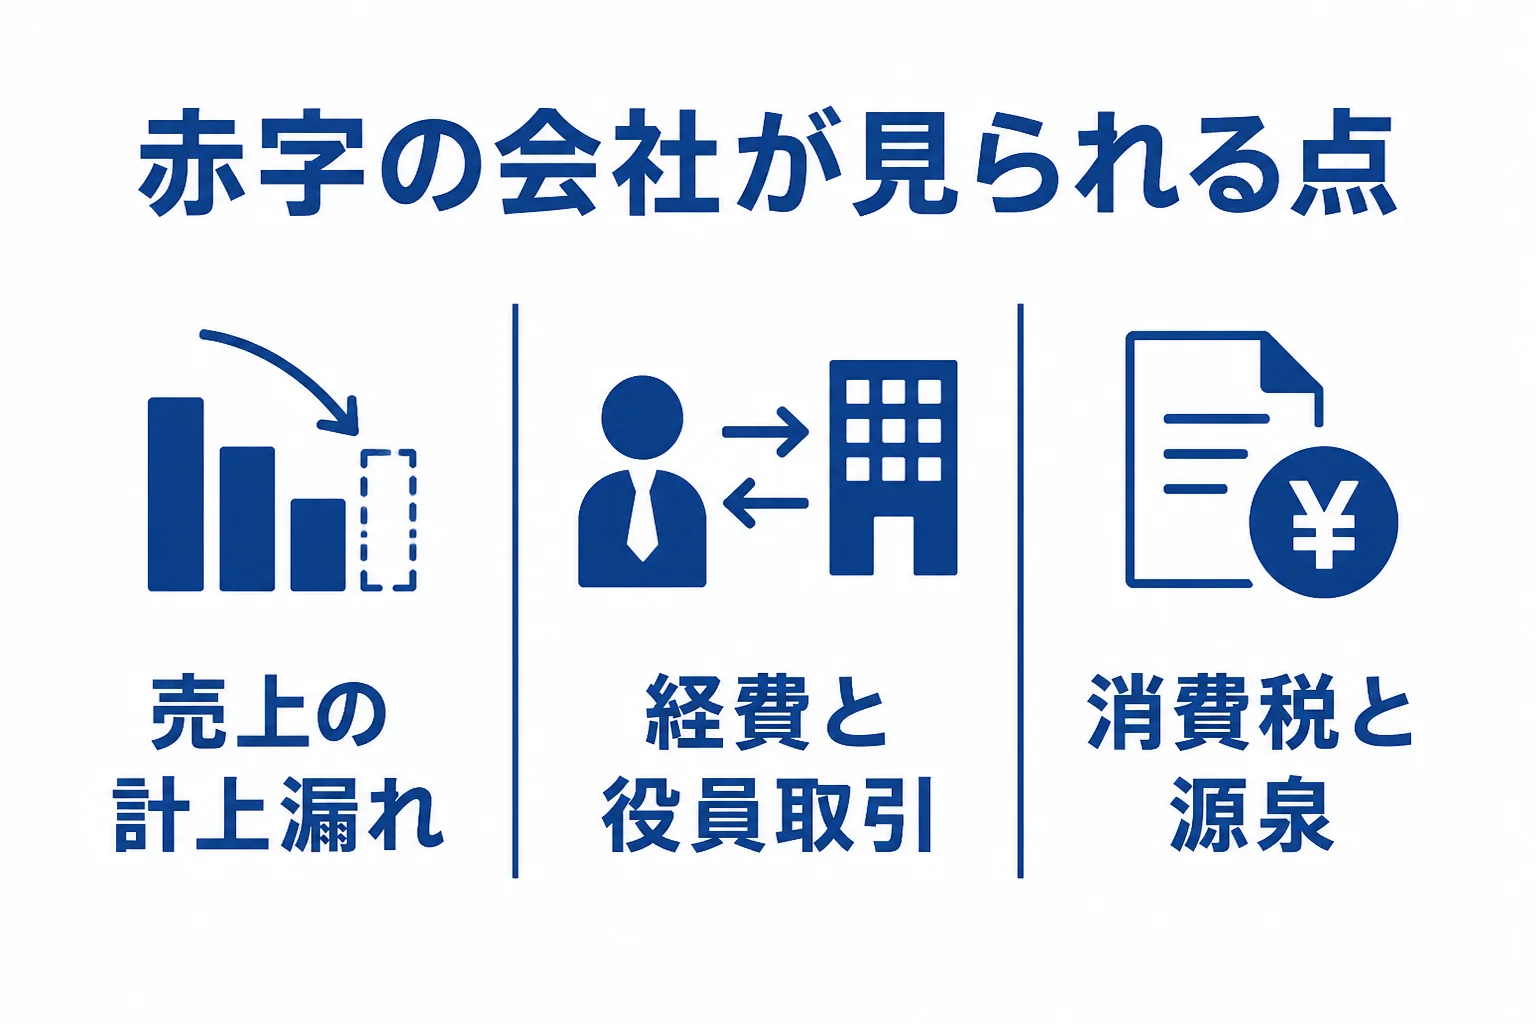
| 見られやすい点 | 確認される理由 | 普段からの対策 |
|---|---|---|
| 売上の計上漏れ | 本当は売上があって赤字ではないかもしれない | 入金と請求書を月ごとに照らし合わせる |
| 経費の中身 | 私的な支出が経費に入って赤字が膨らんでいないか | 領収書に用途と相手をメモしておく |
| 役員との取引 | 役員への貸付や役員報酬の決め方に無理がないか | 議事録や契約書を残す |
| 在庫の数 | 期末の在庫が少なく計上されていないか | 期末に実際に数えた記録を残す |
| 消費税・源泉 | 法人税以外の税目に漏れがないか | 支払いごとに源泉の要否を確かめる |
例えば、年商3,000万円の小売業の法人が、期末在庫を数え忘れて赤字になっていたケースを考えてみてください。在庫を正しく計上すると黒字になるなら、修正申告で法人税を納めることになります。
赤字で誤りが見つかったらどうなる?
ここが気になるところですよね。調査で誤りが見つかると、修正申告をして足りない税金を納めます。
過少申告加算税は、調査の事前通知の前に自分から修正すればかかりません。事前通知の後から更正を予知する前なら5%、調査の後なら10%が基本です。さらに延滞税も、納めるまでの日数に応じてかかります。
赤字のままで納める法人税がゼロのままなら、法人税の加算税は出ないこともあります。ただ、消費税や源泉所得税に漏れがあれば、そちらで追加の納付が出ることも。
「赤字だから大丈夫」と油断して、消費税の計算を見ていなかった。こんな話は珍しくありません。
調査の場ではこんな質問をされます
赤字の会社の調査では、数字の理由を聞かれることが多いです。例えばこんなやり取りです。
「前の期は黒字でしたが、今期はなぜ赤字になったのですか」<br>「主要な取引先との契約が終わり、売上が落ちたためです。その時の契約書がこちらです」
赤字になった理由を、書類と一緒に説明できれば話は早く進みます。逆に、理由をうまく答えられないと、売上の漏れがないかを細かく見られることに。
『赤字の理由なんて、聞かれても困る…』という方は、決算の時点で税理士と一緒に理由を言葉にしておきましょう。取引先の変化、仕入れ値の上昇、設備投資の年だったなど、一言で言えるだけで印象は変わります。
赤字の会社が普段からできる対策は?
赤字の年こそ、帳簿の中身を税理士と一緒に見直しておく価値があります。
- 売上の入金と請求書が、月ごとに合っているか
- 役員の個人的な支払いが、経費に混ざっていないか
- 期末の在庫を実際に数えて記録しているか
- 消費税と源泉所得税を、赤字と関係なく正しく納めているか
税理士が申告書に「書面添付」をしておくと、調査の前に税理士が意見を述べる機会があります。仕組みは書面添付制度の解説で書いています。
調査の連絡が来た後の書類集めは税務調査の事前準備で揃える書類が参考になります。
赤字が続いて記帳まで手が回らない、在庫や役員取引の扱いに自信がない。こんな会社は、月次で数字を見てくれる顧問税理士がいると、調査の時も説明に困りません。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
赤字の法人は、黒字の法人より税務調査が少ないですか?
この記事で確認した国税庁の公表資料からは、赤字と黒字で調査の多い少ないは言えません。赤字でも調査対象になる、と考えておきましょう。
赤字なら追徴課税は出ないのでは?
誤りを直して黒字になれば法人税がかかります。消費税や源泉所得税に漏れがあれば、赤字のままでも追加の納付が出ます。判断は税理士に確認しましょう。
赤字の会社でも顧問税理士は必要ですか?
法律上の義務はありません。ただ、赤字の金額は翌年以降の税金にも関わるので、計算に不安があれば相談しておくと安心です。
まとめ
- 赤字の会社にも税務調査は来る
- 消費税や源泉所得税は、赤字と関係なく発生している
- 赤字が正しいか、売上や経費、在庫、役員取引を確認されやすい
- 誤りは事前通知の前に自分で直せば、過少申告加算税はかからない
- 赤字の年こそ、帳簿を税理士と見直しておく