当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
インボイスに登録して、初めて消費税の申告をすることになった。登録したせいで税務調査が来やすくなるのでは、と心配になっていませんか。
結論から言うと、インボイス制度で調査が増えたと示す公的な数字はありません。ただ、消費税の申告をする以上、請求書の書き方や仕入税額控除の計算は見られる可能性があります。この記事を読めば、調査の前に確認しておきたい点が分かります。
インボイス制度で税務調査は増える?
国税庁が公表している調査件数には、インボイス登録の有無で分けた数字はなく、制度で調査が増えたとは言えません。ただ、免税事業者から課税事業者になった方は、消費税の申告と請求書の保存が新しく見られる対象になります。
『登録した人から順番に調べられるのでは』と思ってしまいますよね。
国税庁の公表では、令和6事務年度(令和6年7月〜令和7年6月)の所得税の実地調査は4万7千件、法人税の実地調査は5万4千件でした。どちらも、インボイスに関する件数は分けて出ていません。
インボイス制度は、令和5年(2023年)10月1日に始まりました。登録したことだけで調査対象になるわけではありません。
ただ、制度の前は消費税の申告をしていなかった方が、いまは申告をしています。申告書が出ている以上、その中身が確認される可能性はある、と考えておきましょう。
調査で見られやすいのはどこ?
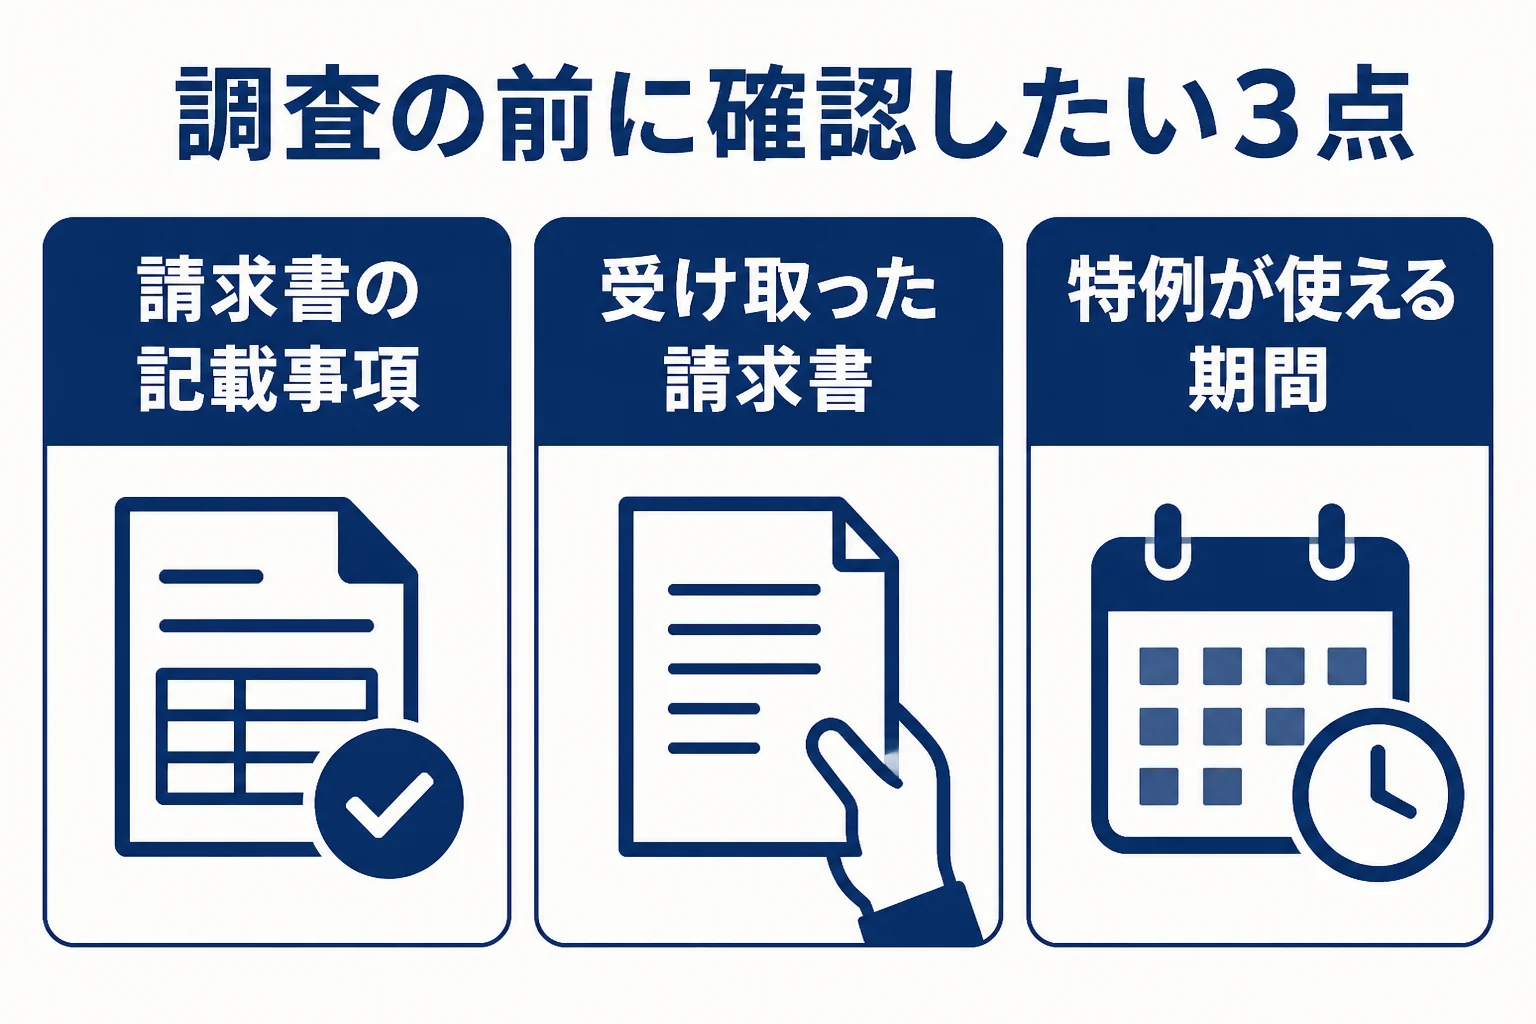
インボイス制度に関わる部分で、確認されやすいのは次のような点です。
| 確認されやすい点 | よくあるつまずき | 調査前にしておきたいこと |
|---|---|---|
| 自分が出した請求書 | 登録番号などの記載事項がそろっていない | 請求書のひな形を見直す |
| 受け取った請求書 | 相手が登録事業者か確かめずに控除している | 取引先の登録状況を確認しておく |
| 帳簿の記載 | インボイスが無い仕入れの扱いが分からない | 少額特例の対象かを確かめる |
| 特例の使い方 | 2割特例が使える期間を取り違える | 自分の課税期間で使えるか確認する |
例えば、税込1万円未満の仕入れなら、少額特例でインボイスが無くても帳簿の保存だけで仕入税額控除ができる場合があります。対象は、基準期間の課税売上高が1億円以下などの事業者で、期間は令和11年9月30日までです。
「この消耗品の仕入れ、インボイスが無いけど控除していいんですか?」
「金額と取引先しだいです。少額特例の対象か一緒に見ましょう」
こんなやりとりで済むものも、自分だけで判断すると迷いやすいところなんです。
2割特例・3割特例は使える期間に注意
『2割特例があるから、計算は簡単でしょ』という方も多いはずです。
国税庁のインボイス制度の解説によると、2割特例は、免税事業者がインボイス登録で課税事業者になった場合に、令和5年10月1日から令和8年9月30日までの日を含む課税期間で使えます。納める税額を売上の消費税額の2割にできる仕組みです。
その後、小規模な個人事業者は、令和9年と令和10年の課税期間に3割特例を使えます。こちらは売上の消費税額の3割を納める形です。
実は、ここで期間を取り違えると、納める税額が変わってしまいます。どの年分にどの特例を使えるかは、自分の課税期間で確かめておきましょう。判断は税理士に確認してみてください。
免税事業者からの仕入れも経過措置がある
仕入先が免税事業者の場合も、令和13年9月30日までは一定の割合で仕入税額控除ができる経過措置があります。割合は段階的に下がっていくので、どの時期の取引かで計算が変わります。
取引先が多い業種ほど、この確認は手間になります。会計ソフトの設定と合わせて見直しておくと安心です。
調査が心配なら税理士に頼みたいこと
インボイスの確認は、1件ずつは単純でも、取引が多いと抜けが出やすい作業です。
- 請求書のひな形にインボイスの記載事項がそろっているか
- 2割特例・3割特例・本則課税のどれで申告するのが合っているか
- 少額特例や経過措置の対象になる仕入れの区分
『消費税の申告は初めてで、何が正しいのか分からない』という方は、申告の前に一度見てもらうだけでも違います。税務調査の流れは税務調査とは?調査の流れと顧問税理士の役割で、赤字の会社が見られる点は赤字でも税務調査は来る?で解説しています。
登録してから請求書や帳簿の作業が増えた、売上が伸びて記帳が追いつかないという方は、顧問税理士を探しておくと申告も調査対応も楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
インボイスに登録すると、税務調査が来やすくなりますか?
登録したことだけで調査対象になるとは言えず、増えたと示す公的な数字もありません。ただ、消費税の申告をしている以上、その中身が確認される可能性はあります。
2割特例はいつまで使えますか?
令和5年10月1日から令和8年9月30日までの日を含む課税期間が対象です。その後、小規模な個人事業者は令和9年・令和10年の課税期間に3割特例を使えます。
インボイスが無い経費は、調査で否認されますか?
税込1万円未満の仕入れで少額特例の対象なら、帳簿の保存だけで仕入税額控除ができる場合があります。対象になるかは事業者の規模で変わるので、税理士に確認しておきましょう。
まとめ
- インボイス制度で税務調査が増えたと示す公的な数字は無い
- 消費税の申告をする以上、請求書と仕入税額控除は確認されうる
- 2割特例は令和8年9月30日を含む課税期間まで、その後は3割特例
- 少額特例は令和11年9月30日まで。対象かどうかを確認する