当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
今期はどう見ても赤字になりそう。決算で何をすればいいのか、融資に響かないか、不安になりますよね。
結論から言うと、赤字決算になりそうな時ほど、決算の前に税理士へ相談しておくのがおすすめです。この記事を読めば、赤字の時に税金で損をしないための制度と、融資を見すえた相談のポイントが分かります。
赤字決算の前に税理士へ相談すべきことは?
赤字決算の前に税理士へ相談したいのは、赤字を翌期以降に繰り越せる条件を満たしているか、前期に納めた法人税の還付を受けられるか、融資を受けたい金融機関に決算書をどう説明するか、の3つです。どれも決算や申告の前に準備しておくほうが動きやすくなります。
『赤字なら税金はかからないし、相談しなくてもいいのでは?』と思う方もいますよね。
実は、赤字の年こそ、申告の出し方で翌年以降の税金が変わることがあるんです。赤字を将来の利益と相殺できる制度は、条件を満たしていないと使えません。
赤字の時に使える主な制度
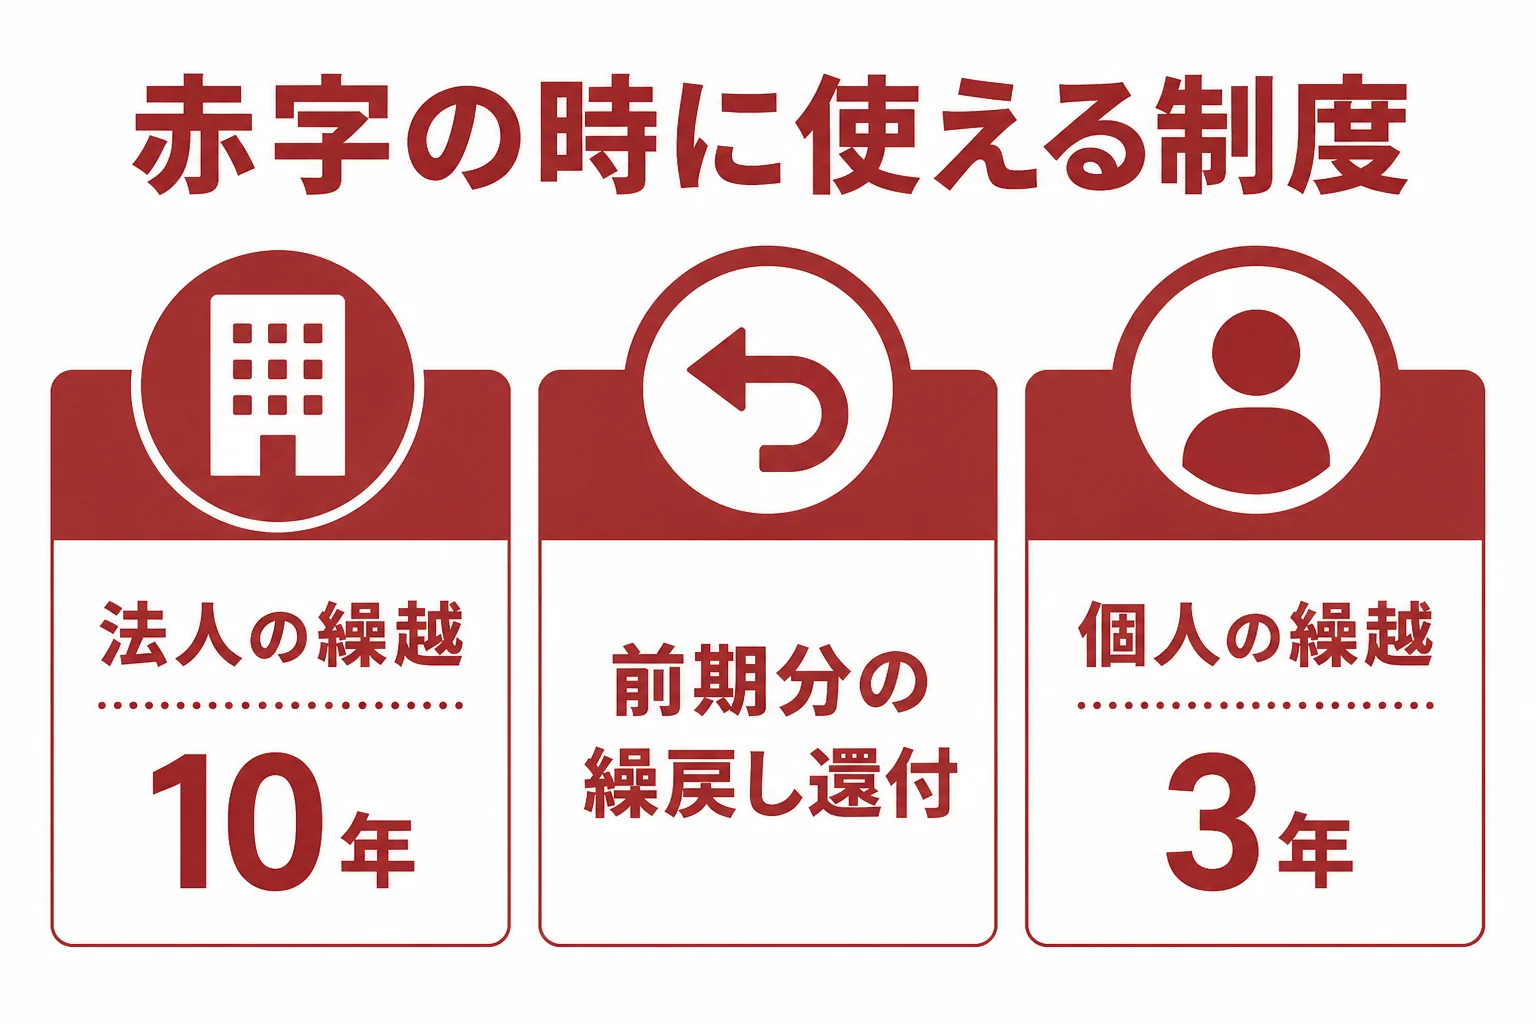
法人と個人事業主で、使える制度が違います。国税庁のタックスアンサーをもとに表にしました。
| 制度 | 対象 | 中身 | 主な条件 |
|---|---|---|---|
| 欠損金の繰越控除 | 法人 | 赤字を翌期以降10年間の所得と相殺できる | 赤字の期に青色申告、その後も連続して申告、帳簿の保存 |
| 欠損金の繰戻し還付 | 中小企業者等の法人 | 前の1年以内に始まった期の法人税の還付を受けられる | 連続して青色申告、赤字の期の申告を期限内に、還付請求書を同時に提出 |
| 純損失の繰越控除 | 個人事業主 | 赤字を翌年以後3年間の所得から差し引ける | 青色申告 |
出所: 国税庁 タックスアンサーNo.5762、No.5763、No.2070
使えるかどうかは会社の状況で変わるので、判断は税理士に確認してみてください。
繰越欠損金はどう扱われる?
ここが大事なところです。法人の繰越欠損金は、青色申告をした期に出た赤字を、その後10年間の所得から差し引ける制度です。
例えば、今期に赤字が出て、来期に利益が出た場合、来期の利益から今期の赤字を差し引いて税金を計算できます。
国税庁によると、中小法人等は繰越欠損金の全額を差し引けます。一方、大法人は、差し引く前の所得の50%までに限られます。
なお、平成30年4月1日より前に始まった期の赤字は、繰り越せる期間が9年です。
赤字でも申告は出す
『赤字なら申告しなくてもいいよね』と考えてしまう方もいます。
ただ、繰越控除は、赤字の期のあとも連続して確定申告書を出していることが条件です。法人税の確定申告は、事業年度が終わった日の翌日から2か月以内に出します。
赤字の年に申告を飛ばすと、将来の税金を減らせる機会を失うこともあるんです。
前期の税金が戻る繰戻し還付
前期に黒字で法人税を納めていたなら、繰戻し還付も検討できます。
対象は資本金1億円以下の普通法人などの中小企業者等で、赤字の期の前1年以内に始まった期の法人税が対象になります。赤字の期の青色申告書を期限内に出し、還付請求書も同時に出す必要があります。
例えば、決算前の相談ではこんな会話になります。
「前期は黒字で法人税を納めました。今期は赤字ですが、何か戻ってきますか」
「前期の法人税が繰戻し還付の対象になるか、確定した数字で計算してみましょう」
融資を受けたい時はどう相談する?
『赤字の決算書だと、もう融資は無理なのかな…』と心配になりますよね。
金融機関は決算書の数字だけでなく、赤字の理由や、これからどう立て直すかも見ています。だからこそ、決算の前に税理士と一緒に、赤字の原因と今後の計画を説明できる形にしておくことが大事です。
日本政策金融公庫の「新規開業・スタートアップ支援資金」は、事業を始めてからおおむね7年以内の人も対象です。自分で事業計画書を作り、認定経営革新等支援機関の指導と助言を受けている人には、特別利率Aが用意されています。
税理士は認定経営革新等支援機関の主な認定先のひとつです。中小企業庁の認定経営革新等支援機関のページから、検索システムで調べられます。
融資を受けたいからといって、売上を前倒しする、経費を後ろにずらすなどで数字を良く見せるのは避けてください。事実と違う決算書は、後で大きな問題になります。迷った時は、正しい処理の範囲で何ができるかを税理士に相談しておきましょう。
毎月の数字を見ながら早めに手を打ちたい方は、月次で経営相談に乗ってくれる税理士の探し方も参考にしてみてください。
今期は赤字になりそう、繰越や還付が使えるか分からない、融資の相談を控えている。そんな状況なら、決算の前に相談できる顧問税理士を探しておくと楽です。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
赤字決算でも税理士の決算料はかかりますか?
かかるのが一般的です。赤字でも決算書と申告書は作るので、作業の量は大きく変わりません。料金は事務所ごとに違うので、見積もりで確かめておきましょう。
白色申告の個人事業主でも赤字を繰り越せますか?
純損失の繰越控除は、青色申告をしている人が対象です。白色申告の場合にどう扱われるかや、来年から青色申告に切り替えるかも含めて税理士に相談してみてください。
決算が終わってからの相談でも間に合いますか?
申告書を出す前なら、繰越や繰戻し還付の手続きに間に合うことがあります。ただ、決算の前のほうが選べる手が多いので、赤字が見えた時点で早めに相談しておきましょう。費用の目安は税理士の顧問料相場で紹介しています。
まとめ
- 赤字決算の前に、繰越・還付・融資の3つを税理士と確かめておく
- 法人の繰越欠損金は10年間繰り越せる。中小法人等は全額を差し引ける
- 繰越控除には、赤字の後も連続して申告を出すことが条件になる
- 融資を見すえ、赤字の理由と立て直しの計画を説明できる形にしておく