当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
会社を作ったものの、自分の役員報酬をいくらにすればいいのか決めきれない。そんなふうに手が止まっている経営者の方も多いはずです。
結論から言うと、役員報酬は「いつ決めるか」に税法のルールがあるので、期が始まる前か、始まってすぐに税理士へ相談するのが安心です。この記事を読めば、相談のタイミングと、相談の前にそろえておくものが分かります。
役員報酬の決め方は税理士に相談したほうがいい?
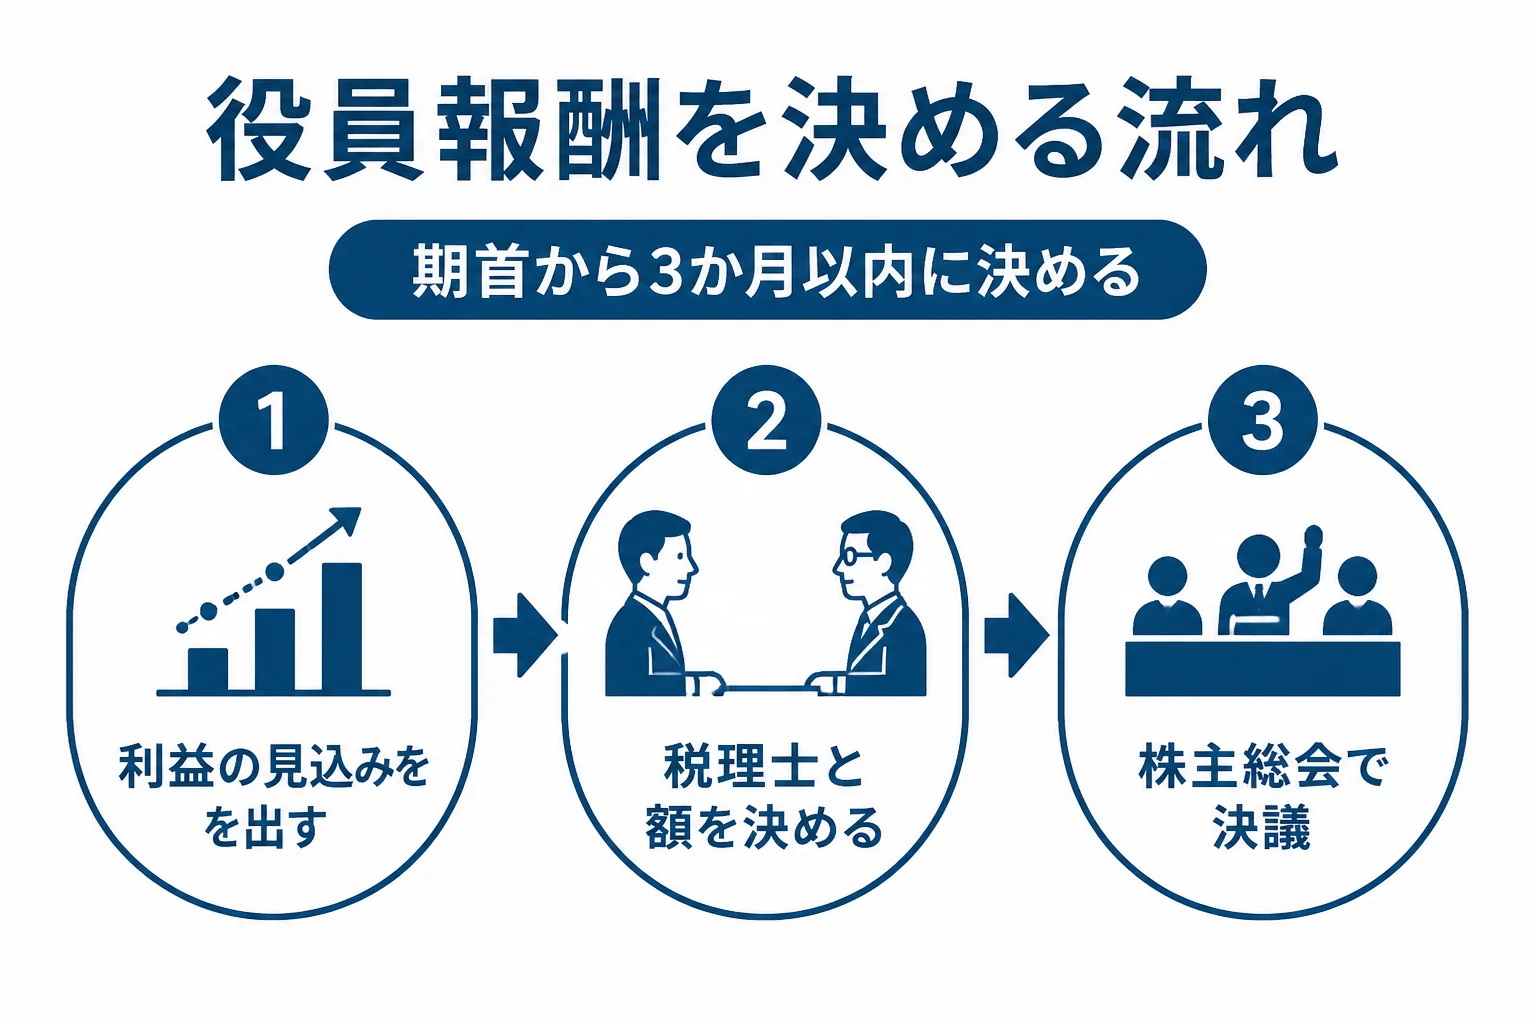
役員報酬は、会社の経費(損金)にできるかどうかが「決め方」と「変える時期」で決まります。国税庁の案内では、毎月同じ額を払う定期同額給与の改定は、原則として期首から3か月以内です。この期限に間に合うよう、期が始まる前後に税理士へ相談しておくと失敗しにくくなります。
『自分の会社なんだから、好きな時に好きな額を払えばいいのでは?』と思いますよね。
実は、ここが個人事業と大きくちがうところなんです。法人が役員に払う給与は、決められた形に当てはまらないと会社の経費として認められません。
国税庁のタックスアンサーでは、経費にできる役員給与を次の3つに分けています。
| 種類 | どんな払い方か | 気をつける点 |
|---|---|---|
| 定期同額給与 | 1か月以下の一定期間ごとに、同じ額を払う | 額を変えられる時期が限られている |
| 事前確定届出給与 | 決まった時期に、決まった額を払うと事前に税務署へ届け出る | 届出の期限があり、届け出た通りに払う |
| 業績連動給与 | 利益などの指標をもとに算定する | 要件が細かく、一定の法人に限られる |
さらに、どの形に当てはまっても「不相当に高額な部分」は経費になりません。詳しくは国税庁 タックスアンサー No.5211 役員に対する給与で確認できます。
ただ、条文を読んでも自分の会社に当てはめるのは大変ですよね。ここで税理士の出番になります。
相談するならいつ?時期の目安を知っておきたい
ここが大事なところです。役員報酬は、決めたあとで変えようとしても、変えられる時期が限られています。
国税庁の案内では、定期同額給与の額を改定できるのは、原則として会計期間の開始から3か月を経過する日までです。それ以外の時期に変えられるのは、役職が変わった時などの「臨時改定事由」や、経営状況が著しく悪化した時の減額などに限られます。
『資金繰りが苦しい月だけ、自分の報酬を下げたい』という声もよく聞きます。
ただ、国税庁は、一時的な資金繰りの都合や、単に業績目標に届かなかったことは、業績悪化の理由に含まれないとしています。こうした判断は自分だけで決めず、税理士に確認してみてください。
相談の時期の目安を表にしました。
| 会社の状況 | 相談する時期の目安 | 主な相談内容 |
|---|---|---|
| これから会社を作る | 設立の準備中 | 最初の報酬額と、事前確定届出給与を使うか |
| 設立したばかり | 設立後すぐ | 事前確定届出給与の届出期限(設立の日以後2か月) |
| 毎年の見直し | 決算が見えてきた頃から期首直後まで | 来期の報酬額を、期首から3か月以内に決める |
| 役職や仕事内容が大きく変わった | 変更が決まった時 | 臨時改定事由に当たるか |
例えば、3月決算の会社なら、4月から始まる期の報酬は6月末までに決めることになります。決算の数字が固まる前の2月や3月に、来期の見込みを持って相談しておくと余裕を持てます。
賞与を出したいなら届出の期限に注意
『役員にもボーナスを出したい』という方もいますよね。役員の賞与を経費にするなら、事前確定届出給与の届出が要ることが多いです。
国税庁の案内では、届出の期限は原則として、株主総会等で決議した日から1か月を経過する日と、会計期間の開始から4か月を経過する日の、いずれか早い日です。新設法人が設立時に始まる職務について定めた場合は、設立の日以後2か月を経過する日までです。
届け出た額と時期の通りに払わないと、経費にならないこともあります。払う額に迷うなら、届出の前に税理士と一緒に決めておきましょう。
税理士にはどんなことを相談できる?
税理士に頼めるのは、税務代理、税務書類の作成、税務相談の3つです。国税庁の案内では、これは税理士などにしかできない業務とされています。
役員報酬で税理士に相談できることを挙げてみます。
- 会社の利益の見込みから、報酬額をいくらにするか
- 定期同額給与と事前確定届出給与のどちらを使うか
- 事前確定届出給与の届出書の作成と提出
- 報酬から差し引く源泉所得税や年末調整の手続き
- 家族を役員にする時の報酬の考え方
例えば、こんなやり取りになります。
「来期は売上が伸びそうなので、報酬を上げたいんです」<br>「では、期首から3か月以内に株主総会で決めましょう。上げすぎると会社に残るお金が減るので、利益の見込みと一緒に考えますね」
金額そのものに正解は一つではありません。会社に残したいお金や、個人で必要な生活費によって変わるので、数字を持ち寄って話すのが近道です。
給与を払い始めると、源泉所得税の納付も始まります。原則は支払った月の翌月10日までで、給与の支給人員が常時10人未満なら、年2回にまとめる納期の特例もあります。
相談する前に用意しておくもの
相談の時間を有効に使うために、次のものをそろえておくと話が早く進みます。
- 直近の決算書か、設立したばかりなら事業計画
- 今期と来期の売上・利益の見込み
- 自分が生活に必要な毎月の金額
- 役員の人数と、家族を役員にするかどうか
- 賞与を出したいかどうか
『まだ数字がざっくりしかない』という段階でも大丈夫です。おおよその見込みがあれば、税理士が幅を持たせて考えてくれます。
単発で聞きたいなら、税理士のスポット相談を使う方法もあります。何を相談できるか全体を知りたい方は、税理士に相談できることの一覧も参考にしてみてください。
顧問税理士に任せるか、単発で聞くか
役員報酬の相談は、毎年の決算とつながっています。そのため、顧問税理士がいる会社では、決算の打ち合わせの流れで来期の報酬まで決めることが多いんです。
税理士の報酬には公的な基準がなく、平成14年3月31日に税理士会の報酬規定は廃止されています。目安として、税理士ドットコムが示す法人の顧問料は、年間売上1,000万円未満で毎月訪問の場合25,000円からです。
| 頼み方 | 向いている会社 | 気をつける点 |
|---|---|---|
| 顧問契約 | 毎月の記帳や決算もまとめて任せたい | 月額の費用がかかる |
| スポット相談 | 報酬額だけ一度相談したい | 決算の数字とつなげた助言は受けにくい |
| 自分で決める | 制度をよく理解していて時間もある | 改定時期や届出の漏れに自分で気をつける |
設立したばかりで、記帳も決算もこれからという会社なら、報酬の決め方から一緒に考えてくれる顧問税理士がいると楽ですよ。費用の相場は顧問料の相場で詳しく紹介しています。
売上が伸びて報酬の見直しが必要になった時や、会社を作ったばかりで何から決めればいいか分からない時は、顧問税理士を探してみるのも一つの方法です。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
役員報酬は期の途中で変えられますか?
定期同額給与の改定は、原則として会計期間の開始から3か月を経過する日までです。それ以外は、役職の変更などの臨時改定事由や、経営状況が著しく悪化した時の減額などに限られます。自分の会社が当てはまるかは税理士に確認してみてください。
役員に賞与を出すことはできますか?
出すことはできますが、会社の経費にするには、事前確定届出給与として届出をしておくことが多いです。届出の期限は国税庁の案内で決まっているので、払う予定があるなら早めに相談しておきましょう。
役員報酬の相談だけでも税理士に頼めますか?
単発のスポット相談として受けている税理士もいます。ただ、報酬は決算の数字とつながるので、記帳や決算もあわせて見てもらえる顧問契約のほうが、話が早いこともあります。
まとめ
- 役員報酬は、決め方と変える時期で会社の経費になるかが決まる
- 定期同額給与の改定は、原則として期首から3か月以内
- 賞与を出すなら、事前確定届出給与の届出期限に注意する
- 期が始まる前後に、利益の見込みを持って税理士へ相談すると安心