当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
居酒屋は、酒や食材の仕入れ、アルバイトの給料、まかないと、毎日お金の出入りが多い商売ですよね。『これって経費でいいのかな』と迷ったまま、レシートが箱にたまっている方も多いはずです。
結論から言うと、居酒屋の節税は、まず経費の計上漏れと扱いの間違いをなくすことから始まります。この記事を読めば、居酒屋で迷いやすい3つの経費の扱いが分かります。
居酒屋の経費で節税するには?
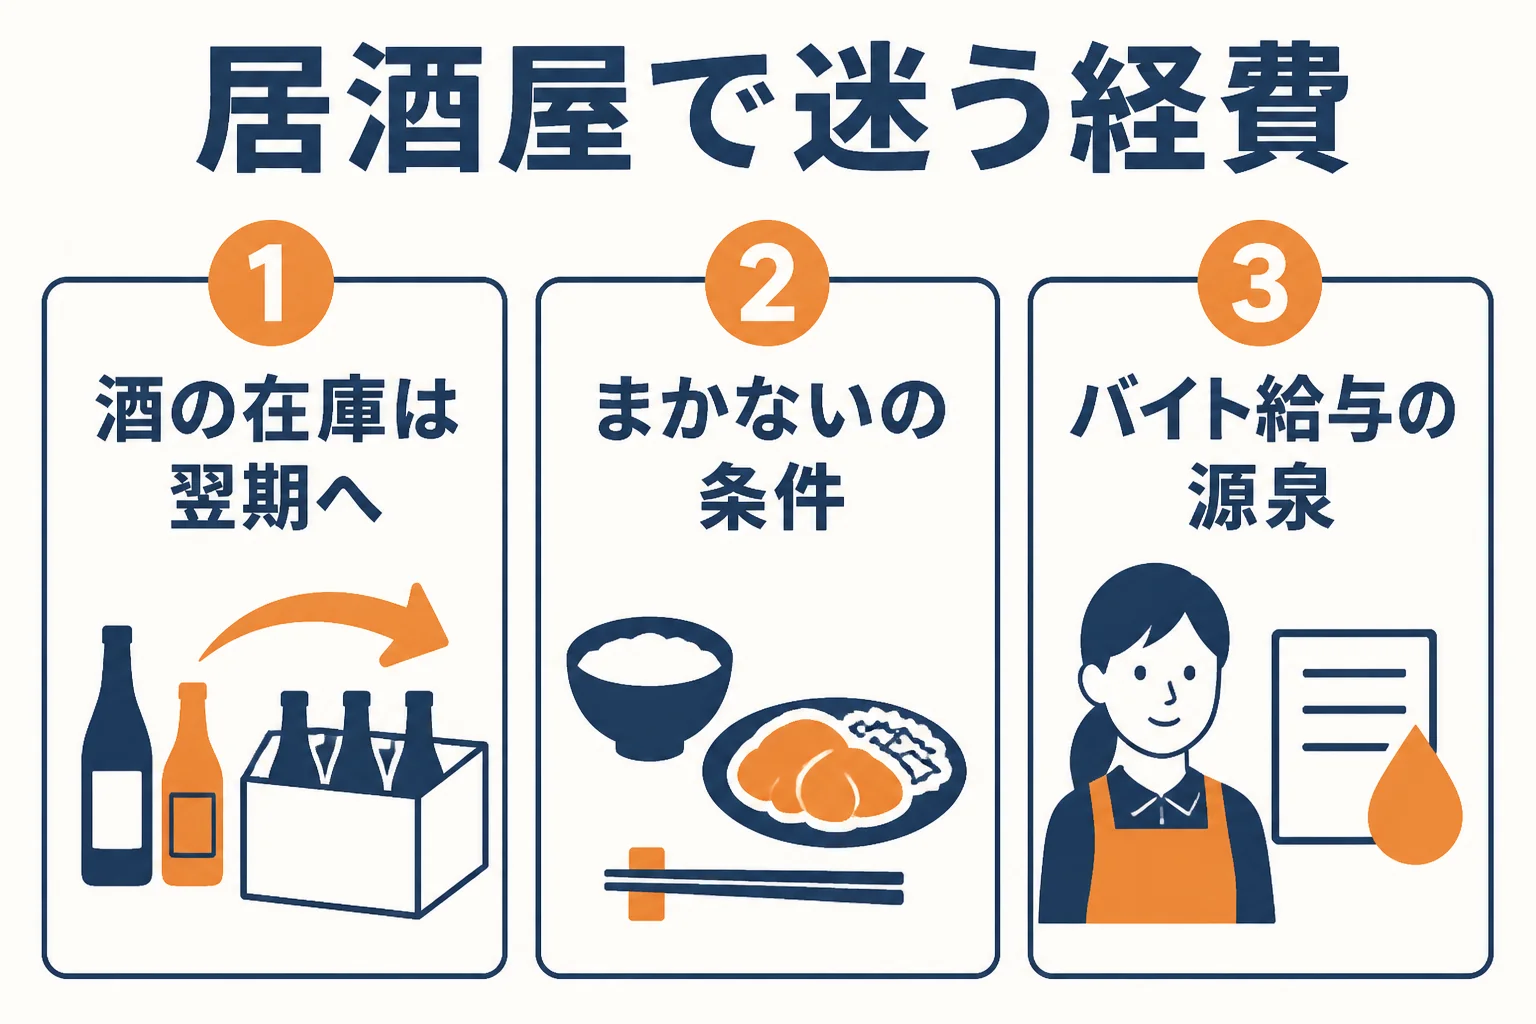
居酒屋の経費は、酒類や食材の仕入れ、人件費、家賃、水道光熱費、消耗品などです。迷いやすいのは、期末に残った酒の在庫、まかないの給与課税、アルバイト給与の源泉徴収の3つ。どれも扱いを間違えると、払う税金が増えたり後で指摘を受けたりするので、ルールを知っておくのが節税の近道です。
まずは、居酒屋でよく出てくる経費を一覧で見てみましょう。
| 経費の種類 | 居酒屋での例 | 迷いやすい点 |
|---|---|---|
| 仕入れ | ビール・日本酒・焼酎、食材、おしぼり | 期末の在庫は売上原価から外す |
| 人件費 | アルバイト・パートの給料 | 源泉徴収と年末調整 |
| まかない | スタッフの食事 | 条件を外れると給与扱い |
| 家賃・光熱費 | 店舗の家賃、ガス・電気・水道 | 自宅兼店舗なら按分 |
| 設備・備品 | 冷蔵庫、ビールサーバー、食器 | 金額で経費にする時期が変わる |
| 広告・販促 | グルメサイトの掲載料、チラシ | 契約期間をまたぐ前払い |
酒類の仕入れと在庫はどう扱う?
『仕入れた分は、全部その年の経費でいいんでしょ?』と思いますよね。
実は、ここが居酒屋で多い勘違いなんです。年末や決算日に残っている酒や食材は、まだ売れていない在庫です。仕入れた金額から期末の在庫を引いた分が、その年の経費(売上原価)になります。
例えば、年商2,500万円の居酒屋を個人で営み、12月に年末年始用の日本酒をまとめて仕入れたケース。大晦日に残った瓶は棚卸しをして、翌年の経費に回すことになります。
棚卸しは、銘柄ごとに本数を数えて、仕入れ値で計算しておくと後が楽です。開けかけの瓶をどう数えるかは、毎年同じやり方にそろえておきましょう。
インボイス制度にも気をつけたいところです。仕入れ先がインボイスを出していない場合、消費税の計算で仕入税額控除に影響が出ることも。ただし国税庁の案内では、基準期間の課税売上高が1億円以下などの事業者は、税込1万円未満の仕入れならインボイスがなくても帳簿の保存だけで控除できる少額特例があります(令和11年9月30日まで)。消費税の詳しい話は消費税の節税テクニックと税理士に相談すべきことで解説しています。
まかないとアルバイト給与の注意点
ここが大事なところです。まかないは、出し方によってはスタッフへの給与と同じ扱いになります。
国税庁の案内(令和8年4月1日現在法令等)では、次の2つを両方満たせば給与として課税されません。
- スタッフが食事の価額の半分以上を負担している
- 食事の価額からスタッフの負担額を引いた額が、1か月あたり7,500円(税抜き)以下
また、残業や宿日直の時に出す食事は、無料でも給与として課税されないとされています。詳しくは国税庁の食事を支給したときの案内で確認できます。
『うちは無料で出しているけど、大丈夫かな?』と不安になった方もいるかもしれません。営業時間の中で出しているのか、残業の時なのかで扱いが変わるので、一度出し方を税理士と確認してみてください。
アルバイトの給料からは、源泉所得税を差し引いて、原則として支払った月の翌月10日までに納めます。給与を払う人が常時10人未満なら納期の特例を使えて、1〜6月分は7月10日、7〜12月分は翌年1月20日までにまとめて納められます。
年末には年末調整、翌年1月31日までには源泉徴収票などの法定調書の提出もあります。
- 酒と食材の仕入れの請求書を月ごとにまとめる
- アルバイトの勤務時間と給料、源泉徴収額を記録する
- まかないの出し方(時間帯・負担額)を決めて記録する
- 年末や決算日の在庫を数える日を決めておく
顧問税理士とは、例えばこんな話から始めると具体的になります。
「アルバイトが8人いて、まかないは無料で出しています。何か問題ありますか?」
「出している時間帯と、1か月あたりの金額を教えてください。そこから判断しましょう」
開店前の仕込みから閉店後の片付けまで店にいると、帳簿や給与計算まで手が回らないですよね。アルバイトが増えて給与計算と源泉徴収がつらくなった、法人化も考え始めた。そんな時は、飲食店に慣れた顧問税理士を探すと楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
設備の購入を考えている方は設備投資で節税する方法と購入前に確認したい特例も読んでみてください。
よくある質問
自分が店で食べるまかないは経費になりますか?
事業主本人の食事は、原則として経費にならないと考えておくのが安心です。スタッフの食事とは扱いが違うので、迷う時は税理士に確認を。
常連客にサービスで出した酒は経費になりますか?
店の販促として出した分の扱いは、帳簿のつけ方で変わります。記録の残し方をあらかじめ税理士と決めておきましょう。
アルバイトが数人だけでも源泉徴収は必要ですか?
給与を払う時は、人数に関係なく源泉徴収の対象になるのが基本です。常時10人未満なら納期の特例で年2回にまとめて納められます。
まとめ
- 期末に残った酒や食材は在庫として翌期に回す
- まかないは負担額と月7,500円(税抜き)の条件で給与扱いが変わる
- アルバイト給与は源泉徴収をして原則翌月10日までに納める
- 経理が回らなくなったら顧問税理士に任せる選択肢もある