当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
インボイスの登録をしてから、消費税の納税額が重く感じる。どうにか減らす方法は無いのか、と調べている方も多いはずです。
結論から言うと、消費税の節税は「どの計算方法を選ぶか」と「届出をいつ出すか」でほぼ決まります。この記事を読めば、使える特例の違いと、確定申告の前に税理士に相談したい点が分かります。
消費税の節税テクニックにはどんなものがある?
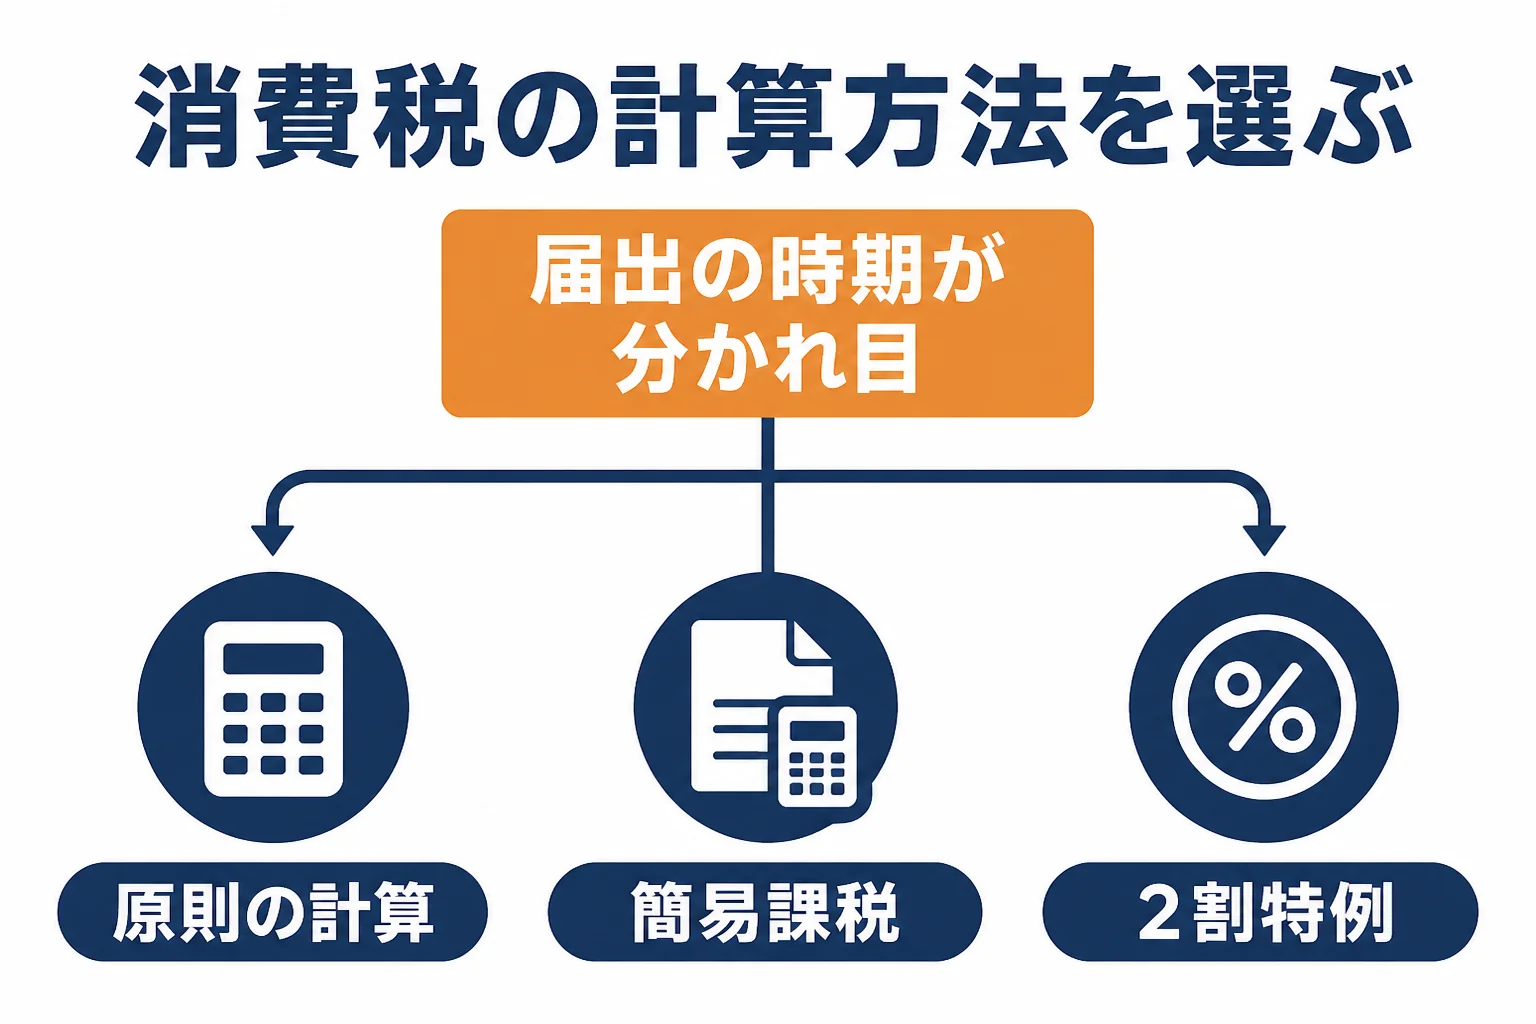
消費税の納税額は、原則の計算・簡易課税・2割特例や3割特例のどれを使うかで変わります。簡易課税は基準期間の課税売上高5,000万円以下が対象で、使う課税期間の初日の前日までに届出が要ります。後から選び直せない物もあるので、確定申告の直前より前に税理士に試算してもらうのが安心です。
『消費税って、売上にかかるだけだから減らしようがないのでは?』と思いますよね。
実は、納める額の計算方法にいくつか選択肢があるんです。どれが得かは、業種と仕入れや経費の多さで変わります。
計算方法ごとの違い
| 計算方法 | 対象になる主な条件 | 気をつけたい点 |
|---|---|---|
| 原則の計算 | 誰でも | 仕入れや経費のインボイスの保存が要る |
| 簡易課税 | 基準期間の課税売上高5,000万円以下 | 届出は使う課税期間の初日の前日まで。原則2年間はやめられない |
| 2割特例 | 免税事業者がインボイス登録で課税事業者になった場合 | 令和8年9月30日の日の属する課税期間まで |
| 3割特例 | 小規模な個人事業者が同様に課税事業者になった場合 | 令和9年・令和10年の課税期間 |
簡易課税は業種で有利・不利が分かれる
簡易課税は、売上にかかる消費税に業種ごとの「みなし仕入率」を掛けて、仕入れの分を計算する方法です。国税庁の案内では、卸売業90%、小売業など80%、建設業や製造業など70%、その他60%、運輸通信業など50%、不動産業40%です。
例えば、外注や仕入れが少ないコンサルタント業やデザイン業。実際の経費が少ない業種は、簡易課税の方が納税額が少なくなることがあります。
「うちは経費がほとんど無いんですが、簡易課税の方がいいですか?」
「業種の区分と売上の見込みで、両方の計算を並べてみましょう」
反対に、大きな設備を買う予定がある年は、原則の計算の方が有利になることも。簡易課税を選ぶと原則として2年間はやめられないので、ここが大事なところです。詳しくは国税庁の簡易課税制度の案内で確かめられます。
少額特例も押さえておく
基準期間の課税売上高が1億円以下などの事業者は、税込1万円未満の仕入れならインボイスが無くても帳簿の保存で控除できます。期間は令和11年9月30日までです。
『小さな領収書のインボイスまで集めるのは大変…』という方は、使えるかどうかを確かめておきましょう。詳しくは国税庁の少額特例の概要で確認できます。
そもそも納税義務があるかも確かめる
節税の前に、自分が消費税を納める立場かどうかも見ておきたいところです。国税庁の案内では、基準期間の課税売上高が1,000万円以下なら、原則として納税義務が免除されます。
個人事業者の基準期間は前々年です。ただし、前年1月1日から6月30日までの特定期間の課税売上高が1,000万円を超える時や、インボイスの登録をしている時は免除されません。
例えば、売上が伸びて前々年の課税売上高が1,000万円を超えた個人事業者。その年から課税事業者になるので、簡易課税を使いたいなら届出の時期が大事になります。
『免税のはずだから関係ない』と思っていても、登録や売上の伸びで状況は変わります。自分の場合は税理士に確認をしてみてください。詳しくは国税庁の納税義務の免除の案内も参考になります。
確定申告の前に税理士に相談したいこと
個人事業者の消費税は、令和8年分の納期限が令和9年3月31日です。ただ、計算方法の多くは届出の時期で決まるので、申告の直前に相談しても間に合わないことがあります。
相談の場では、例えばこんなやり取りになります。
「来年、機械を買う予定があるんですが、簡易課税のままで大丈夫ですか?」
「購入額と売上の見込みを並べて、原則の計算と比べてみましょう」
| 相談したいこと | 相談の時期 |
|---|---|
| 簡易課税を選ぶかやめるか | 使いたい課税期間が始まる前 |
| 2割特例が終わった後の計算方法 | 特例が使える最後の課税期間のうち |
| 設備を買う年の計算方法 | 購入の予定が決まった時 |
| 法人化した時の免税の判定 | 法人化の前 |
インボイスの登録で課税事業者になった、来年は大きな設備を買う予定がある。そんな状況なら、届出の時期から一緒に考えてくれる顧問税理士を探しておくと楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
ほかの節税は節税の税理士に相談する前に知りたいこと、法人化した時の消費税は合同会社の節税と経費の考え方で解説しています。
よくある質問
簡易課税はいつでも選べますか?
選べるのは、使いたい課税期間の初日の前日までに届出を出した場合です。選んだ後は原則2年間やめられないので、事前に試算しておきましょう。
2割特例と簡易課税はどちらが得ですか?
業種のみなし仕入率や経費の多さで変わります。自分の場合は税理士に確認をしてみてください。
消費税の申告だけを税理士に頼めますか?
頼めます。ただ、計算方法の選択は届出の時期で決まるので、申告の時だけでなく年の途中から相談できると安心です。
まとめ
- 消費税の節税は、計算方法の選び方と届出の時期でほぼ決まる
- 簡易課税は基準期間の課税売上高5,000万円以下が対象で、原則2年間はやめられない
- 2割特例は令和8年9月30日の日の属する課税期間まで、3割特例は令和9年・令和10年の課税期間
- 届出が要る物は、申告の直前ではなく期間が始まる前に税理士に相談する