当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
バーは、ウイスキーやワインなど単価の高い酒を何本も棚に並べる商売ですよね。『ボトルキープのお金は売上?預かり?』『棚の酒は全部経費にしていい?』と迷っている店主の方も多いはずです。
結論から言うと、バーの節税は、ボトルキープと在庫の扱いを正しくして、利益を正しくつかむところから始まります。この記事を読めば、迷いやすい点の考え方と、記録のコツが分かります。
バーの経費で節税するには?
バーの主な経費は、酒類やおつまみの仕入れ、家賃、光熱費、スタッフの給料、グラスや製氷機などの備品です。迷いやすいのは、ボトルキープの売上をいつ計上するかと、期末に棚に残った酒の棚卸し。ここを間違えると利益がずれて、払う税金も変わってきます。扱いは店のルールで変わる部分もあるので、税理士と決めておくのが安心です。
まずは、バーでよく出てくる経費を一覧で見てみましょう。
| 経費の種類 | バーでの例 | 迷いやすい点 |
|---|---|---|
| 仕入れ | ウイスキー、ワイン、リキュール、氷、おつまみ | 期末に棚に残った酒は在庫 |
| 備品・設備 | グラス、シェーカー、製氷機、冷蔵庫 | 金額で経費にする時期が変わる |
| 人件費 | バーテンダーやアルバイトの給料 | 源泉徴収と年末調整 |
| 家賃・光熱費 | 店舗の家賃、電気代、水道代 | 契約書や明細を保管 |
| 販促 | 店のサイト、ショップカード | 前払いの期間に注意 |
ボトルキープは売上?預かり?
『お客さんのボトルを預かっているんだから、預かり金なのでは?』と思いますよね。
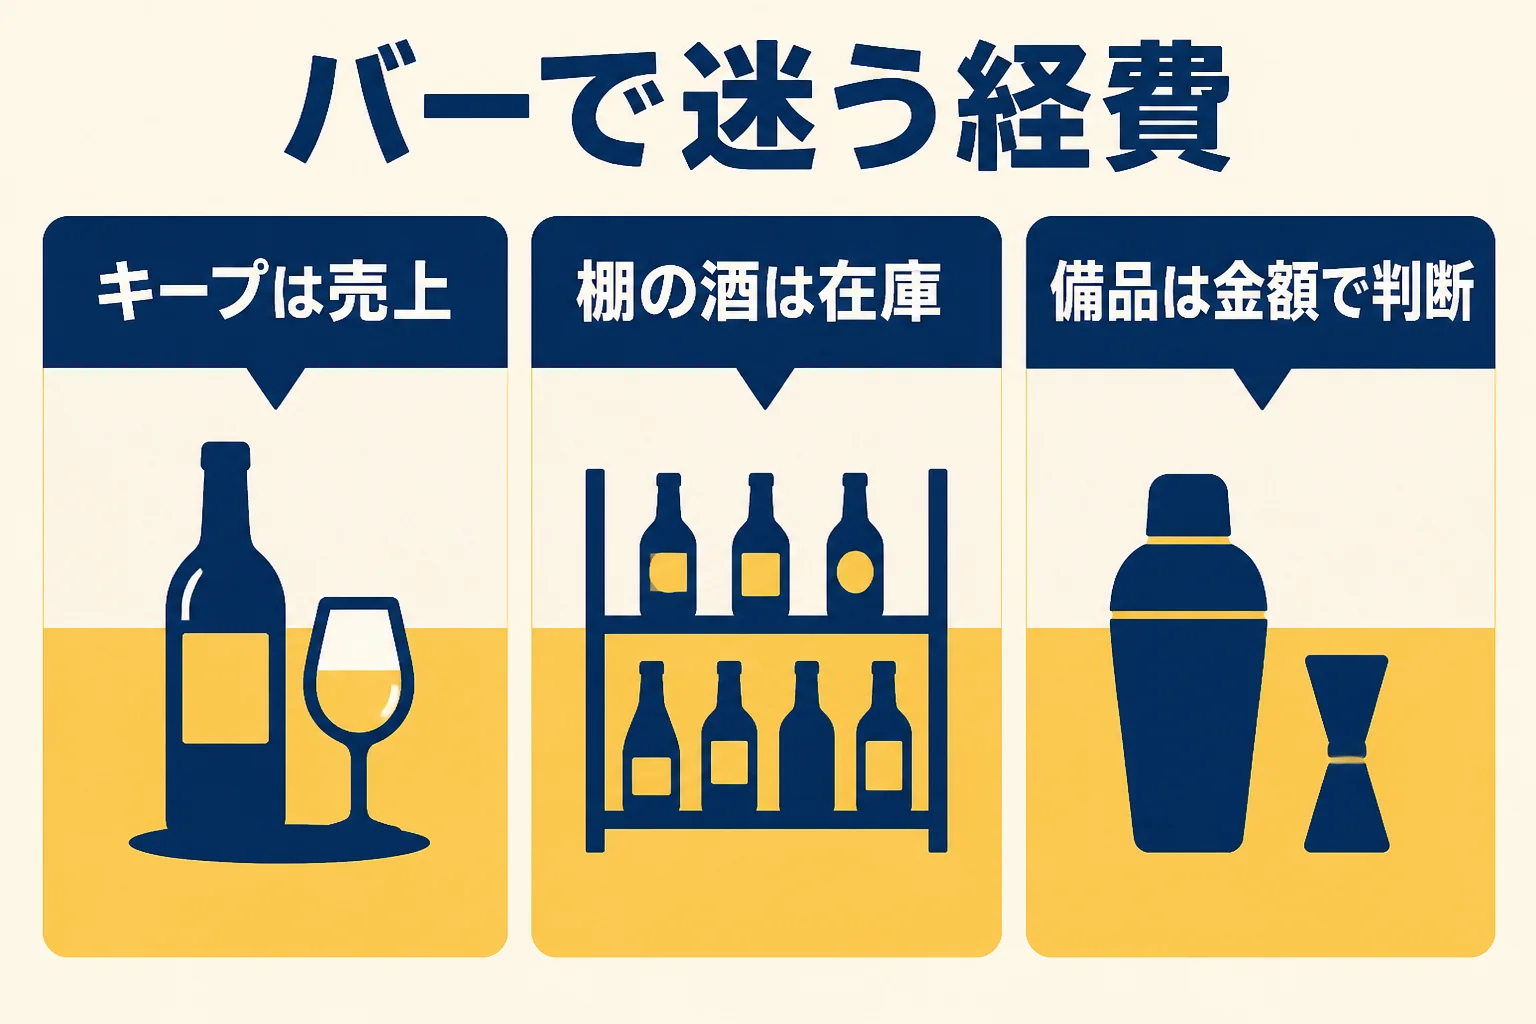
実は、ここがバーで多い疑問なんです。ボトルキープは、お客さんにボトル1本を売り、そのボトルを店が預かっている形です。代金を受け取った時点で、店の売上として計上するのが一般的な考え方です。
つまり、棚にあるキープボトルは、もう店の在庫ではありません。期末の棚卸しで、店の酒と混ぜて数えないようにしておきましょう。
例えば、年商1,200万円のバーを個人で営み、年末に50本ほどのキープボトルを預かっているケース。この50本を在庫に入れてしまうと、原価が小さくなり、利益が実際より大きく見えてしまいます。
キープの期限が切れて処分する時の扱いや、前払いでチャージをまとめて受け取る場合などは、店の決まりによって考え方が変わります。判断は税理士に確認を。
- キープの代金を売上に入れるタイミング
- キープボトルの置き場所を店の在庫と分ける
- お客さんの名前・銘柄・預かった日の台帳をつける
- 期限切れのボトルをどう扱うかのルール
高い酒の仕入れと備品はどう処理する?
バーは、年末に棚に残っている酒の金額が大きくなりやすい業種です。
その年の経費になるのは、仕入れた金額から期末に残った在庫を引いた分です。高価なウイスキーをまとめて仕入れても、開けずに棚に残っていれば、翌年に回る在庫になります。
開けかけのボトルをどう数えるかは迷うところですよね。残量の見方を毎年同じにそろえておくと、年ごとの利益を比べやすくなります。
棚卸しの時のやり取りは、例えばこんな感じです。
「開けたばかりのボトルも在庫に入れるんですか?」
「残っている量の数え方を決めておけば大丈夫です。毎年同じやり方にしましょう」
『グラスは割れたらすぐ買い足すし、全部その年の経費でいいよね?』と思う方も多いはずです。
グラスや製氷機などの備品は、金額で扱いが変わります。1個ずつ買うグラスのように、通常1単位として取引される単位ごとに金額を判断するのが基本です。国税庁の個人事業者向けの案内(令和8年4月1日現在法令等)では、10万円未満なら買った年の経費、10万円以上20万円未満なら3年で均等に経費にする方法を選べます。
青色申告者なら、令和8年4月1日以後に取得した10万円以上40万円未満の資産を、年間合計300万円まで買った年の経費にできる特例もあります。詳しくは国税庁の減価償却の特例の案内で確認できます。
仕入れ先からのインボイスの保存や、消費税の計算も気になるところです。消費税の考え方は消費税の節税テクニックと税理士に相談すべきこと、飲食店の給与やまかないの扱いは居酒屋の経費と節税で迷う酒類の仕入れ・まかない・アルバイト給与の扱いでも解説しています。
ボトルキープの台帳や棚卸しまで一人で回すのは、正直たいへんですよね。売上が伸びてスタッフが増えた、法人化を考え始めた。そんな時は、飲食店の経理に慣れた顧問税理士を探すと楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
お客さんにおごった一杯は経費になりますか?
店の販促として出した分は、帳簿のつけ方で扱いが変わります。記録の残し方をあらかじめ税理士と決めておくと安心です。
試飲のために開けた酒は経費になりますか?
仕入れの一部として原価に入れる形が考えられます。量や目的を記録しておき、扱いは税理士に確認してみてください。
期限切れのキープボトルを店で使ってもよいですか?
お客さんとの決まりによって扱いが変わります。期限やその後の扱いを事前にお客さんに伝え、税務上の処理は税理士と決めておきましょう。
まとめ
- ボトルキープは代金を受け取った時に売上にするのが一般的
- キープボトルは店の在庫と分けて数える
- 期末に棚に残った酒は在庫として翌期に回す
- 備品は10万円未満・20万円未満・40万円未満で扱いが変わる