当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
税務調査で『この経費は認められません』と言われると、頭が真っ白になりますよね。
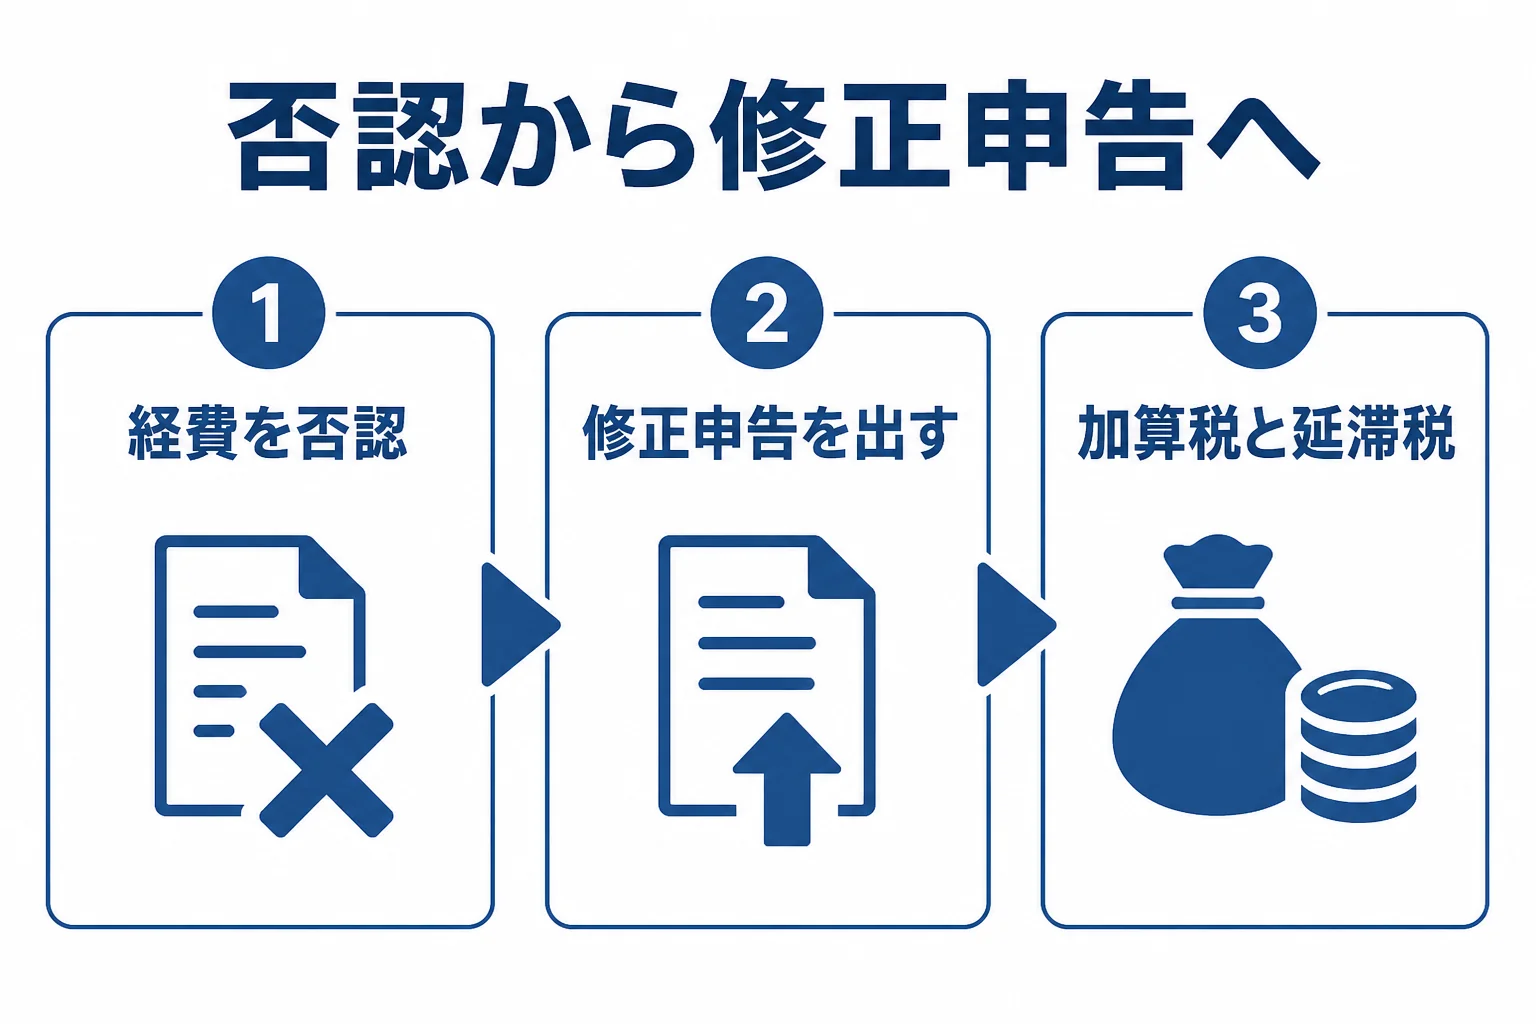
結論から言うと、経費が否認されたら、その分だけ所得を増やして修正申告をし、足りなかった税金と加算税・延滞税を納めるのが基本の流れです。
この記事では、修正申告で何がかかるのかと、交際費と架空経費で何が違うのかが分かります。
経費を否認されたら、修正申告で何をする?
否認された経費の分だけ利益が増えるので、税額を計算し直して修正申告をします。調査の連絡の後に修正申告をすると、過少申告加算税が5%から15%の範囲でかかり、納付が遅れた日数分の延滞税もかかります。調査の連絡の前に自分で直した場合、過少申告加算税はかかりません。
「経費が落ちないだけなら、税金が少し増えるだけでは?」と思う方もいるはずです。
ただ、修正申告では、本来の税金に加えて加算税と延滞税が上乗せされるんです。国税庁の確定申告を間違えたときの説明では、過少申告加算税の割合はこうなっています。
| 修正申告をした時期 | 過少申告加算税 |
|---|---|
| 調査の事前通知の前に自分で直した | かからない |
| 事前通知の後、更正を予知する前 | 5%(当初の税額と50万円の多い方を超える部分は10%) |
| 調査の後、更正を受けた | 10%(同じく超える部分は15%) |
これとは別に、延滞税が法定納期限の翌日から納付日までかかります。令和8年は、納期限の翌日から2か月以内が年2.8%、2か月を超えた後が年9.1%です。
表を見ると分かるとおり、調査の連絡が来る前に自分で直せば、過少申告加算税はかかりません。
例えば、決算の後で私的な飲食代が経費に混ざっていたと気づいたケースです。その時点で修正申告をしておけば、負担は本来の税金と延滞税だけで済みます。
『もう出してしまったから』とそのままにせず、気づいた時に税理士に相談してみてください。
交際費の否認と架空経費の指摘は何が違う?
同じ「経費の否認」でも、交際費と架空経費では重さがまったく違います。ここが大事なところです。
交際費の否認は、多くの場合「その支出は事業に関係あるの?」という判断の違いです。例えば、取引先との会食のつもりだった飲食代が、参加者の記録がないために私的な支出と見られたケースです。
架空経費は、実際には払っていない経費を帳簿に載せることです。こちらは単なる判断違いではなく、事実と違う処理をした問題として扱われます。
| 指摘の種類 | よくある場面 | 修正申告で起きること |
|---|---|---|
| 交際費の否認 | 会食の相手や目的の記録がない | 否認分の所得が増え、過少申告加算税と延滞税 |
| 私的な支出の混入 | 家族の買い物や旅行を経費にしていた | 同じく所得が増え、加算税と延滞税 |
| 架空経費 | 存在しない外注先への支払いを計上していた | 重加算税という重い加算税の対象になりうる |
『うっかり』と『わざと』は、税務署からの見られ方が大きく変わります。架空経費を指摘された時は、自分で説明を重ねる前に税理士に相談しておきましょう。
指摘された時、税理士に頼むと何が変わる?
『もう指摘されたのに、今から税理士に頼んでも意味があるの?』と迷う方もいますよね。
実は、修正申告の前の段階でできることは残っています。否認の理由に納得できない部分がないか、他の年にも同じ処理がないかを一緒に確認できるんです。
- 調査官から、どの経費がなぜ否認されたのかを書き出してもらう
- 領収書、会食の相手のメモ、メールなど、事業との関係が分かる資料を集める
- 税理士に資料を見せ、説明できる部分と修正する部分を分ける
- 修正申告書を作って提出し、税金と加算税・延滞税を納める
税理士が税務代理をする時は、税務代理権限証書を税務署に出します。調査の立会いも税務代理の業務に含まれます。
例えば、調査の途中で相談すると、こんなやりとりになります。
「交際費のうち、取引先の名前が分かるものは説明できそうです」
「では、名前と目的を一覧にして調査官に出しましょう。説明できない分だけ修正しましょう」
国税庁の公表では、令和6事務年度の法人税の実地調査は5万4千件でした。調査は特別なことではないので、普段から記録を残しておくと、いざという時に慌てずに済みます。
調査の連絡が来た、経費の線引きに自信がない、毎年自分で申告していて誰にも見てもらっていない、という方は、顧問税理士を探しておくと安心です。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
顧問税理士がいないまま申告を続けるリスクは顧問税理士はいらないかを考える記事で、自分で法人税を申告する時の注意点は法人税の申告を自分でやる限界で紹介しています。
よくある質問
経費の否認に納得できない時は、修正申告をしなくてもいいですか?
修正申告をしない場合、税務署が更正という処分をすることがあります。納得できない理由があるなら、まず資料をそろえて税理士に相談してみてください。
交際費が否認された分は、翌年の経費にできますか?
否認された支出をどう扱うかは、内容によって変わります。判断は税理士に確認してみてください。
税金を払いすぎていた年が見つかった場合はどうなりますか?
納めすぎた税金は、原則として法定申告期限から5年以内なら更正の請求ができます。
まとめ
- 経費を否認されたら、増えた所得で修正申告をして差額を納める
- 事前通知の後の修正申告は、過少申告加算税が5%から15%の範囲でかかる
- 延滞税は令和8年で年2.8%(2か月以内)と年9.1%(2か月超)
- 架空経費は重加算税の対象になりうるので、早めに税理士に相談する