当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
決算が終わってから「期末の在庫を数え忘れていた」「12月分の売上が翌期に入っていた」と気づくと、ひやっとしますよね。
結論から言うと、税金が少なすぎた計上漏れは、気づいた時点で早めに修正申告をするのが負担を小さくする近道です。この記事では、棚卸や売上の計上漏れを直す時の考え方と、税理士に頼んだ方がいい場面が分かります。
棚卸や売上の計上漏れに気づいたら、まず何をすればいい?
棚卸資産や売上の計上漏れで税金が少なすぎた時は、修正申告で直します。税務署から調査の連絡が来る前に自分から出せば、過少申告加算税はかかりません。逆に税金を多く払いすぎていた時は「更正の請求」という別の手続きになります。
計上漏れと一口に言っても、方向が2つあるんです。
1つは、売上や期末の在庫を少なく計上していたケースです。利益が本来より小さくなるので、税金も少なすぎた状態になります。
もう1つは、売上を過大に計上していたケースです。こちらは税金を払いすぎているので、修正申告ではなく更正の請求で取り戻します。
| 気づいた内容 | 税金への影響 | 使う手続き |
|---|---|---|
| 売上漏れ・売上の除外 | 少なすぎた | 修正申告 |
| 期末の棚卸資産・在庫の計上漏れ | 少なすぎた | 修正申告 |
| 未成工事支出金の計上漏れ(建設業) | 少なすぎた | 修正申告 |
| 売上の過大計上・二重計上 | 払いすぎた | 更正の請求 |
『在庫を数え忘れただけで、売上をごまかしたわけじゃないのに』と思う方も多いはずです。
ただ、期末の在庫が少なく載っていると、その分だけ売上原価が大きくなり、利益が小さく出てしまいます。悪気がなくても、結果として税金が足りない状態になるんですね。
少し注意したいのが「売上除外」と呼ばれるケースです。うっかりの漏れではなく、売上を意図的に帳簿から外していたと見られると、扱いがぐっと重くなることがあります。
『うちは単なる記帳ミスだから大丈夫』と思っていても、税務署から見ると区別がつきにくい場面もあるんです。どう説明するかで結果が変わることもあるので、自己判断で済ませずに税理士へ相談しておきましょう。
なぜ棚卸資産の計上漏れで税金が変わるの?
棚卸資産は、期末に売れ残っている商品や材料のことです。売上原価は、期首の在庫に当期の仕入れを足し、そこから期末の在庫を引いて計算します。
期末の在庫が漏れると、引き算する額が小さくなり、原価が膨らみます。原価が膨らめば、利益が小さく見えるわけです。
例えば、倉庫の奥の箱を数え忘れた小売業や、決算月に仕入れた材料を在庫に入れていなかった製造業でよく起こります。
建設業なら、まだ引き渡していない工事にかかった費用を「未成工事支出金」として資産に計上します。これを経費に入れたままにすると、同じように利益が小さく出てしまいます。
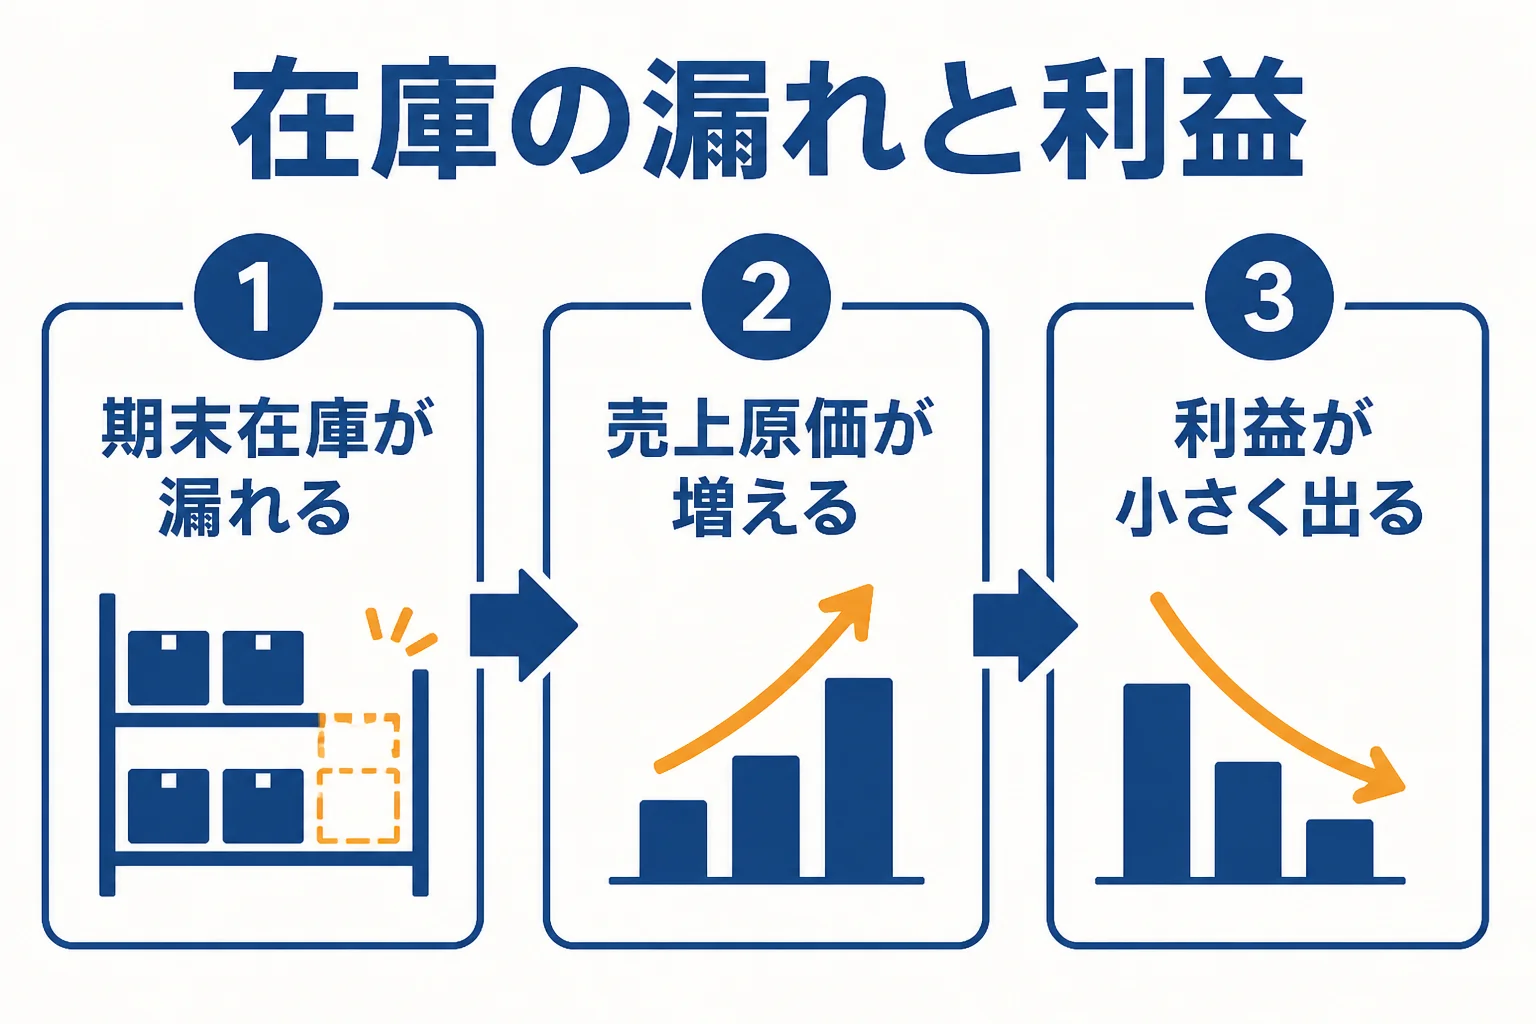
ここが大事なところです。在庫の漏れは翌期に逆の影響が出るため、2期分をまたいで直すことになりやすいんです。どの期をどう直すかは判断が分かれるので、税理士に確認しておきましょう。
修正申告を自分から出すか、調査後かで何が変わる?
修正申告で払う税金には、足りなかった本税に加えて、過少申告加算税と延滞税がかかることがあります。
国税庁のタックスアンサーでは、過少申告加算税はタイミングで次のように変わると説明されています。
| 修正申告のタイミング | 過少申告加算税 |
|---|---|
| 調査の事前通知の前に自主的に出した | かからない |
| 事前通知の後、更正を予知する前 | 5%(当初申告税額と50万円の多い方を超える部分は10%) |
| 調査後・更正を受けた場合 | 10%(同じく超える部分は15%) |
出典は国税庁 No.2026 確定申告を間違えたときです。
延滞税は、法定納期限の翌日から納付日までの日数に応じて自動的にかかります。令和8年は、納期限の翌日から2か月以内が年2.8%、2か月を超えた後は年9.1%です(国税庁 No.9205 延滞税について)。
修正申告で納める税金は、申告書を出した日が納期限になります。つまり、出すのが遅れるほど延滞税の日数が積み上がる仕組みです。
『調査が来なければ黙っていても…』と考える気持ちも分かります。ただ、法人税の実地調査は令和6事務年度で5万4千件あり、1件当たりの追徴税額は634万2千円と公表されています(国税庁 法人税等の調査事績の概要)。
見つかってから直すと加算税の割合が上がるので、気づいた時に動くのが結果的に安く済むんです。
計上漏れの修正申告を税理士に頼むと何が楽になる?
修正申告は、申告書を1枚書き直せば終わりとは限りません。売上や在庫の漏れは、法人税だけでなく消費税や地方税の申告にも影響することがあります。
税理士に頼むと、次のような作業をまとめて見てもらえます。
- 漏れていた売上や在庫が、どの期に属するかの判断
- 法人税と消費税の両方の修正額の計算
- 翌期の在庫や売上との整合を取る処理
- 税務署から問い合わせが来た時の説明
修正申告の書類作成も、税理士の独占業務である「税務書類の作成」に当たります。税理士でない人は無償でも代わりに作れない点は覚えておきましょう。
自分で出すこともできますが、漏れの原因を直さないまま修正だけすると、翌期も同じミスが起きやすいんです。棚卸のやり方や売上の締め方まで一緒に見直してもらえるのは、税理士に頼むからこその良さですね。
費用の目安や自分で出す場合との違いは、修正申告の税理士費用の相場と判断基準で詳しく書いています。
- 漏れていた売上・在庫の資料(請求書、納品書、棚卸表)を集める
- どの事業年度の漏れかを確かめ、金額を出す
- 税理士に相談し、法人税・消費税への影響を計算してもらう
- 修正申告書を提出し、申告書を出した日までに不足分を納める
- 翌期の帳簿や在庫の数字も合わせて直す
例えば、年商3,000万円の雑貨の卸売を営む法人で、期末の在庫を一部数え忘れていたケースです。
「去年の決算で在庫が少なかったみたいです」
「それなら前期の修正と、今期の期首在庫の直しをセットでやりましょう」
こんなふうに、2期分を一緒に整えてもらえるのが税理士に頼む大きなメリットです。
普段から決算を自分でしていて漏れが続くようなら、顧問契約で毎月の記帳と期末の棚卸をチェックしてもらう方法もあります。マイクロ法人に税理士が必要かどうかもあわせて読んでみてください。
在庫を抱える商売で決算のたびに数字が不安な方、計上漏れを指摘されそうで落ち着かない方は、顧問税理士を探しておくと気持ちが楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
棚卸の計上漏れが少額でも修正申告は必要ですか?
計上漏れで税金が少なすぎた場合は、金額の大小にかかわらず修正申告で直すのが原則です。どう扱うかの判断は税理士に確認してみてください。
売上を過大に計上していた時はどうすればいいですか?
税金を払いすぎている状態なので、修正申告ではなく更正の請求をします。更正の請求は原則として法定申告期限から5年以内です。
修正申告を出せば延滞税はかかりませんか?
延滞税は法定納期限の翌日から納付日までの日数に応じてかかります。修正申告でも不足分を納めるまでは日数が増えていくため、早めに出して納めるのが負担を減らす方法です。
まとめ
- 売上漏れや棚卸資産の計上漏れで税金が少なすぎた時は修正申告、払いすぎた時は更正の請求で直す
- 調査の事前通知の前に自主的に修正申告すれば、過少申告加算税はかからない
- 在庫の漏れは翌期にも影響するので、2期分をまとめて税理士に見てもらうと安心