当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
新しいカメラやレンズを買おうとすると、『法人にしてから会社で買った方が得なのかな』と迷いますよね。
結論から言うと、機材の経費の扱いは個人と法人で大きくは変わりません。カメラマンの法人化は、利益の大きさと、機材を「誰の物として使うか」をセットで考えるのがポイントです。
この記事では、カメラマンが法人化する目安と、高額な機材を会社名義で買うかどうかの判断基準が分かります。
カメラマンが法人化する目安は?
目安は、撮影の仕事が安定して利益が増え、所得税の税率が上がってきた時です。機材の購入は法人化の決め手にはなりにくく、10万円未満なら個人でも法人でも全額をその年の経費にできます。高額な機材を買う予定があるなら、法人化の前に買うか後に買うかで名義と手間が変わるので、購入前に税理士に相談しましょう。
国税庁の所得税の税率では、所得税は5%から45%の7段階です。法人税の税率は、資本金1億円以下の法人なら年800万円以下の部分が15%、超える部分が23.2%です。
『会社にすれば機材がどんどん経費にできる』と思っている方も多いはずです。
実は、それはよくある誤解なんです。個人事業主でも、仕事で使う機材はちゃんと経費になります。違いが出るのは、税率と、機材をどちらの名義で持つかの部分です。
高額な機材は個人と法人で経費の扱いが違う?
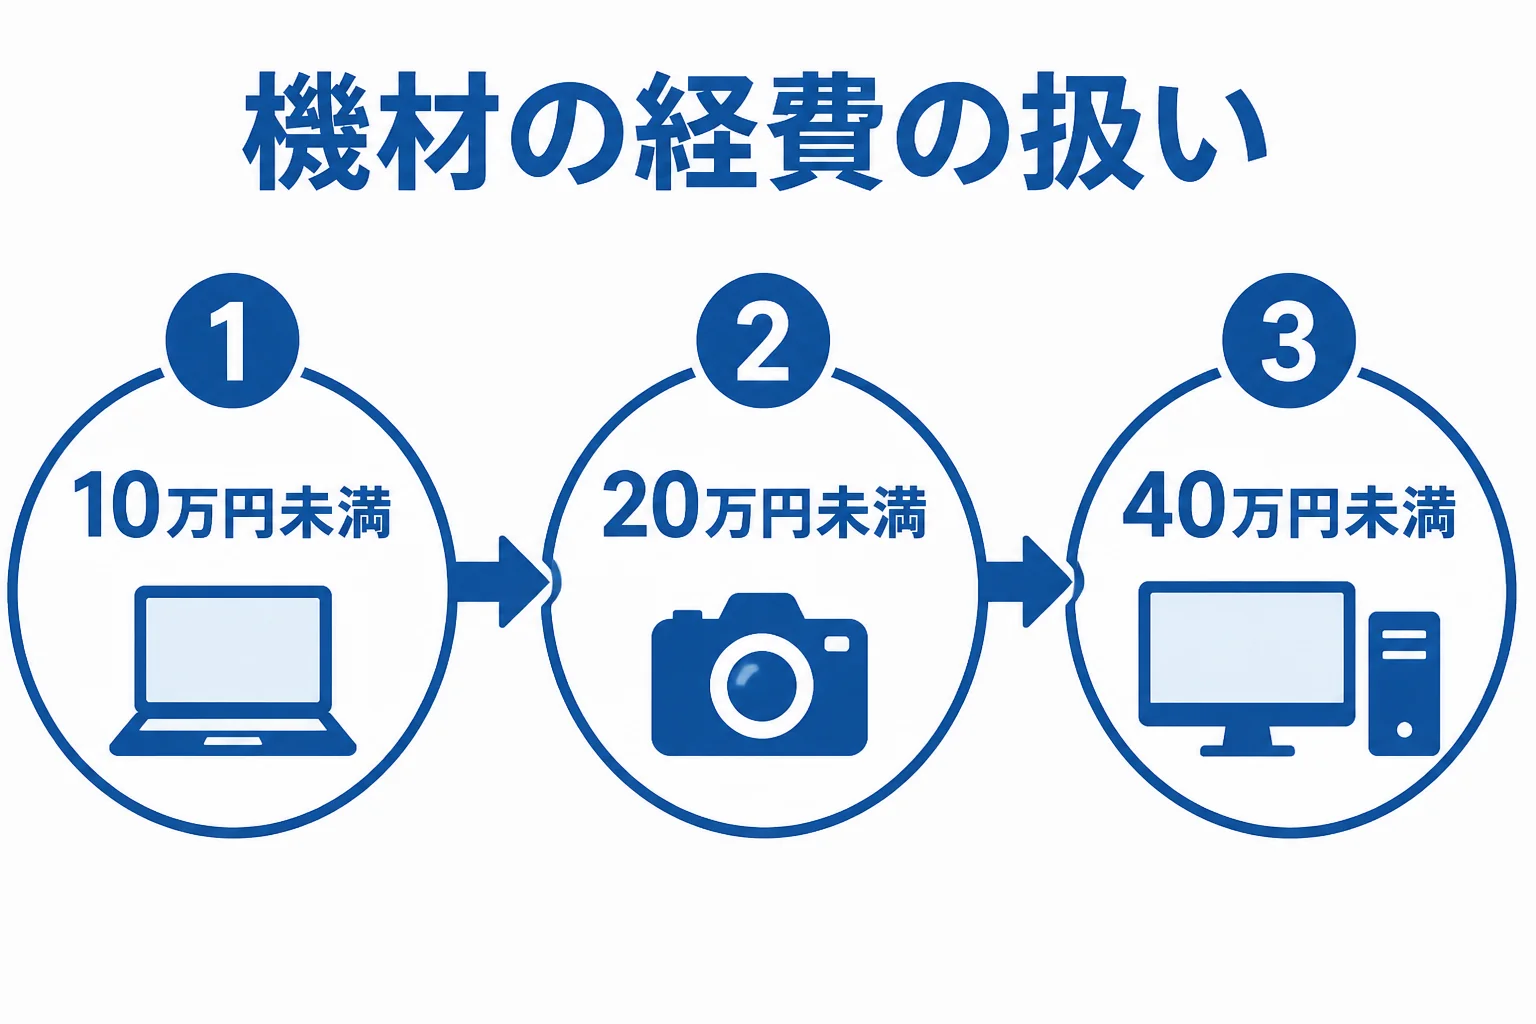
機材の経費の扱いは、金額でおおまかに3つに分かれます。国税庁の減価償却のあらまし(個人)と、中小企業者等の少額減価償却資産の特例(法人)をまとめると次のとおりです。
| 取得価額 | 個人事業主 | 法人 |
|---|---|---|
| 10万円未満 | 買った年に全額を経費 | 事業に使った年に全額を損金 |
| 10万円以上20万円未満 | 一括して3年で経費にする方法も選べる | 一括して3年で損金にする方法も選べる |
| 10万円以上40万円未満 | 一定の青色申告者は、合計300万円まで全額を経費にできる特例あり | 青色申告の中小企業者等は、合計300万円まで全額を損金にできる特例あり |
| それ以上 | 耐用年数に応じて減価償却 | 耐用年数に応じて減価償却 |
40万円未満の特例は、令和8年4月1日以後に取得したものが対象で、それより前は30万円未満でした。期限は令和11年3月31日までの取得分です。
表のとおり、ルールはほぼ同じなんです。だから「経費にしたいから法人化する」という理由だけでは、決め手になりにくいことが分かりますよね。
1つ気をつけたいのが消費税の扱いです。国税庁の説明では、取得価額に消費税を含めるかは経理の方式で決まり、免税事業者は税込で判定します。税込で10万円を少し超えるレンズは、免税事業者だと10万円未満の扱いにならないこともあります。
機材を会社名義で買うかの判断基準
では、高額な機材はどちらの名義で買えばいいのでしょうか。考え方の軸は「その機材を誰の仕事で使うか」です。
- 法人化の時期が決まっているか(決まっていれば、設立後に会社で買う方が手続きが少ない)
- その機材を、会社の仕事だけで使うか
- 個人で持っている機材を、会社に売るか個人に残すか決めているか
- 購入資金を会社の口座から払えるか
- 機材の保険や保証の名義を会社に合わせられるか
よくあるのが、法人化の直前に個人で高いカメラを買ってしまうケースです。
「先月個人で買ったカメラ、会社で使ってもいいですよね?」
「使えますが、会社に売るのか個人の物のまま使うのか、扱いを決めておきましょう」
個人で買った機材を会社で使うなら、会社に売る形にするのが一般的です。売る価格の決め方で、個人の最後の申告と会社の決算の両方に影響するので、ここは税理士に確認してみてください。
高額な機材の資金が足りない時は、融資も選択肢になります。日本政策金融公庫の新規開業・スタートアップ支援資金は、事業開始後おおむね7年以内の人も対象で、設備資金の返済期間は20年以内です。認定経営革新等支援機関である税理士などの指導・助言を受けていると、特別利率の対象になる場合があります。
写真の報酬の源泉徴収は法人化でどう変わる?
雑誌や広告の撮影をしている方は、報酬から源泉徴収されていますよね。
『会社にすれば、あの1割が引かれなくなるの?』と気になる方もいるはずです。
国税庁の源泉徴収のあらましでは、雑誌や広告などの印刷物に載せるための写真の報酬は、源泉徴収の対象とされています。支払金額100万円以下の部分は10.21%、超える部分は20.42%です。
一方、国税庁の源泉徴収が必要な報酬・料金等とはでは、内国法人に支払う報酬で源泉徴収が必要なのは馬主への競馬の賞金とされています。会社で受け取る撮影料は、源泉徴収されずに入金されるのが基本です。
ただ、源泉徴収は税金の前払いです。入金は増えても、その分の税金は決算で法人税として計算されます。手取りの差は、法人税と役員報酬、社会保険料を合わせて比べてみてください。
法人化を税理士に頼むと費用はいくら?
税理士の報酬は自由化されていて、公的な基準はありません。税理士ドットコムが示す目安は次のとおりです。
| 依頼の内容 | 費用の目安(税理士ドットコムの公表値) |
|---|---|
| 個人事業主の顧問(売上1,000万円未満・毎月) | 月20,000円から+確定申告料80,000円から |
| 法人の顧問(年間売上1,000万円未満・毎月) | 月25,000円から+決算料100,000円から |
| 法人の顧問(1,000万〜3,000万円未満・3か月に一度) | 月25,000円から+決算料120,000円から |
| 法人の決算申告のみ | 15万〜25万円 |
会社設立から頼む流れは会社設立の税理士の選び方と顧問契約まで頼む流れで詳しく書いています。顧問料の決まり方は税理士の顧問料相場も参考になります。
撮影の仕事が増えて税金が気になってきた、高額な機材を買う時期と法人化の時期を合わせたい、個人の機材を会社に移す方法が分からない。こんな状況なら、機材の多い仕事に慣れた顧問税理士を探しておくと、買う前に相談できて楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
デザインやイラストの仕事も受けている方は、デザイナーの法人化の目安やイラストレーターの法人化の目安も、源泉徴収や作品の権利の考え方の参考になります。
よくある質問
法人化すると機材を経費にしやすくなりますか?
10万円未満は全額、20万円未満は3年で一括、青色の場合は40万円未満を合計300万円まで全額、というルールは個人と法人でほぼ同じです。機材の経費だけを理由に法人化する必要はありません。
法人化の直前に買った機材はどうすればいいですか?
個人で買った機材を会社で使うなら、会社に売る形にするのが一般的です。価格の決め方で個人と会社の両方の申告に影響するので、税理士に確認してください。
カメラマンは年収いくらで法人化すべきですか?
一律の基準はありません。利益の大きさ、社会保険料、役員報酬の額で手取りが変わるので、自分の数字で税理士に試算してもらいましょう。
まとめ
- 機材の経費のルールは個人と法人でほぼ同じで、法人化の決め手にはなりにくい
- 40万円未満の特例は令和8年4月1日以後の取得分から(それ以前は30万円未満)
- 高額な機材は、法人化の前に買うか後に買うかで名義と手間が変わる
- 会社で受け取る撮影料は源泉徴収されないが、税金そのものは減らない