当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
生徒が増えて、『2教室目を出すなら、その前に法人にしたほうがいいのかな』と考えている塾長さんも多いはずです。
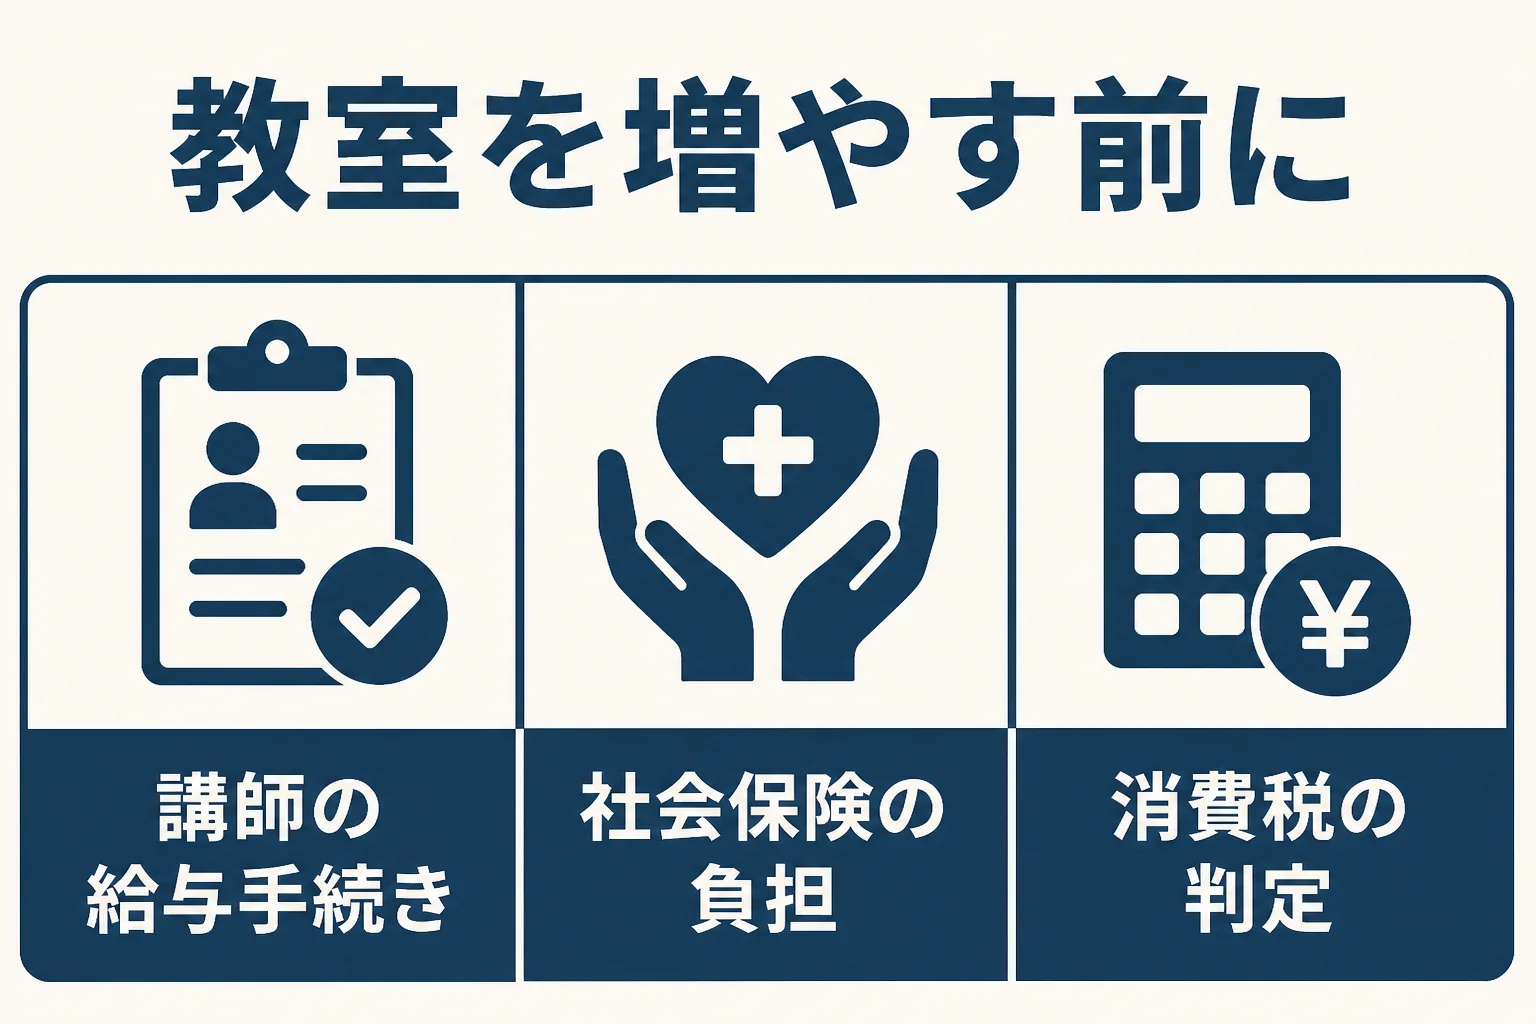
結論から言うと、学習塾の法人化は、教室を増やして講師を雇う段階で、給与の手続きと消費税の負担をまとめて見直すタイミングと考えるのが近道です。
この記事では、学習塾が法人化を考える目安と、講師の雇用と消費税で確かめておきたいことが分かります。
学習塾が法人化を考える目安は?
学習塾の法人化に公的な基準額はありません。利益が数年続いて安定している、2教室目を出す予定がある、講師を何人も雇うようになった。こうした変化が重なった時が、消費税と社会保険も含めて税理士に試算を頼む目安です。
塾の売上は、毎月の月謝に加えて、講習や入塾の時期にまとまって入ってきますよね。
春や夏の講習で売上が大きく見えて、『今年は法人にしたほうが得かも』と感じることもあるはずです。ただ、教室の家賃や講師の人件費まで引いた利益で考えないと、判断を誤りやすいんです。
自分の塾の状況に近い所を見てみてください。
| 塾の状況 | 考え方の目安 |
|---|---|
| 塾長1人で教え、教室も1つ | 個人のまま帳簿と申告を整えるのが先 |
| 講師を数人雇い、利益が数年安定している | 個人と法人の手取りを税理士に試算してもらう |
| 2教室目の出店を考えている | 借入や契約の名義も含めて法人化を検討する |
| 売上が1,000万円前後で推移している | 消費税の判定も含めて時期を相談する |
例えば、年商900万円で、塾長1人で小中学生を個別に教えているケースです。この場合は、まず個人のまま記帳と申告をきちんとしておくほうが先になります。
一方で、年商2,500万円で、大学生の講師を10人ほど雇い、2教室目の物件を探しているケースもあります。こうなると、給与の手続きと消費税、借入の話がまとめて出てくるので、試算の価値があります。
迷う時は、直近の年の月ごとの売上と、講師の人件費、教室の家賃を並べてから相談すると、話が早く進みます。
講師を雇う時に増える手続きは?
教室を増やすと、講師の人数も一気に増えますよね。
ここで迷いやすいのが、講師を雇うのか、業務委託で頼むのかです。働き方の実態によって扱いが変わるので、判断は税理士や社会保険労務士に確認してみてください。
給与で払う時の源泉所得税と年末調整
講師に給与を払う場合は、源泉所得税を預かって納めます。
原則は、給与を支払った月の翌月10日までです。給与の支給人員が常時10人未満なら、納期の特例で、1月から6月分を7月10日、7月から12月分を翌年1月20日にまとめて納めることもできます。
給与を払う人が常時10人以上になると、この特例は使えなくなります。毎月の納付になるので、2教室目を出す前に知っておきたいところです。
さらに、年末調整と、翌年1月31日までの法定調書の提出もあります。大学生の講師は入れ替わりが多いので、入社と退職のたびに書類が増えていきます。
例えばこんなやり取りが、年末によくあります。
「先生、今年の途中で辞めたバイトさんの源泉徴収票はどうしますか」
「年末調整の対象かどうかも含めて、税理士さんに確認しましょう」
社会保険の負担
日本年金機構の説明では、株式会社などの法人の事業所は、事業主のみの場合も含めて厚生年金保険の適用事業所になります(日本年金機構 適用事業所と被保険者)。
法人にすると、塾長自身も、条件に当たる講師も、健康保険と厚生年金に入ることになります。保険料は会社と本人で負担するので、手取りの試算には保険料も入れておきましょう。
個人の塾の場合の扱いは、人数や業種で変わります。今の塾がどうなるかは、年金事務所に確認しておくと安心です。
月謝の消費税はどうなる?
『学校の授業料は消費税がかからないから、塾も同じでは』と思う方もいますよね。
国税庁のタックスアンサーでは、非課税になる授業料などは、学校教育法に規定する学校や専修学校、一定の要件を満たす各種学校等のものとされています(国税庁 No.6201 非課税となる取引)。
一般的な学習塾の月謝は、ここに挙げられていません。自分の塾の扱いは、税理士に確認してみてください。
1,000万円の判定と法人化の時期
国税庁のタックスアンサーでは、基準期間の課税売上高が1,000万円以下なら、原則として消費税の納税義務が免除されます。ただし、インボイスの登録をしている場合は免除されません(国税庁 No.6501 納税義務の免除)。
塾の月謝を払うのは保護者の方なので、インボイスを求められる場面は多くないですよね。
新しく作った会社は、最初の事業年度は基準期間がないので納税義務がないのが原則です。ただし、資本金1,000万円以上で設立した場合は、設立した期から納税義務があります。
売上が1,000万円を超えそうな時期と、教室を増やす時期が重なることもあります。どの時期に法人化するかで消費税の負担が変わるので、早めに相談しておきましょう。
教室を増やす前に確かめておきたいこと
2教室目は、塾長が両方の教室に毎日いられなくなる段階ですよね。
授業の準備や保護者対応に追われて、月謝の入金確認や講師の勤務記録が後回しになりがちです。『月末にまとめてやればいいか』が続くと、決算の時に数字が合わなくなることもあります。
教室ごとに売上と経費を分けて記録しておくと、どちらの教室が利益を出しているかも見えるようになります。
法人化の手続きの流れは、会社設立の税理士の選び方と流れにまとめています。
- 教室の賃貸借契約を、個人と会社のどちらの名義で結ぶか決めた
- 講師を雇うか業務委託にするか、働き方を確認した
- 講師の人数が増えた後の源泉所得税の納め方を確認した
- 月謝の消費税の扱いと、1,000万円の判定時期を確認した
- 出店資金の借入と事業計画を税理士に相談した
人を雇って店舗を増やす事業の考え方は、パーソナルジムの法人化の目安や美容室の法人化の目安も参考になります。
講師が増えて給与計算が追いつかない、2教室目の出店で借入を考えている、消費税の判定時期が気になる。こんな状況なら、顧問税理士を探して教室を増やす前に相談しておくと、出店後の手続きで慌てずに済みます。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
学習塾は年商がいくらになったら法人化すべきですか?
公的な基準はありません。講師の人件費や教室の家賃で利益が大きく変わるので、売上だけで決めず、社会保険料と消費税も含めて税理士に試算してもらうのがおすすめです。
大学生の講師にも源泉徴収や年末調整が必要ですか?
給与で払う場合は、源泉所得税を預かって納め、年末調整の対象になる人もいます。対象になるかは働き方や年の途中の退職などで変わるので、税理士に確認してみてください。
学習塾の税理士費用はどのくらいですか?
税理士ドットコムが示す目安では、年間売上1,000万円から3,000万円未満の法人で、毎月訪問の顧問料が30,000円から、決算料が120,000円からです。年末調整は従業員10人まで2万円が目安とされています。
まとめ
- 学習塾の法人化は、教室を増やして講師を雇う段階で考える
- 講師が増えると、源泉所得税や年末調整の手続きが大きく増える
- 一般的な学習塾の月謝は、国税庁の非課税の授業料に挙げられていない
- 法人化の時期で消費税の判定が変わるので、早めに相談する