当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
お店が軌道に乗ってくると、『そろそろ法人にした方が得なのかな』と考えますよね。常連さんや取引先から「会社にしないの?」と聞かれた方もいるかもしれません。
結論から言うと、飲食店の法人化は「消費税の課税が始まる時期」と「社会保険に入ると増える負担」の2つを並べて決めるのが近道です。
この記事では、飲食店が法人化を考える目安と、税理士と一緒に試算しておきたい点が分かります。
飲食店の法人化の目安はどこ?
売上が1,000万円を超えて消費税の課税事業者になる時期が近い、利益が増えて所得税の負担が重く感じる、スタッフを増やしたり2店舗目を考えたりしている。この3つが重なってきたら、法人化を税理士と試算するタイミングです。法人にすると社会保険の加入が必要になるので、その負担も含めて比べましょう。
「年商いくらで法人化」という決まった線は、実はありません。お店の利益や、家族やスタッフの働き方で答えが変わるからなんです。
ただ、飲食店でまず出てくる判断材料はあります。消費税と社会保険です。
この2つは、個人のままか法人にするかで扱いが変わります。だからこそ、並べて比べる価値があるんです。
消費税の課税はいつから始まる?
『消費税って、いつから払うことになるの?』と気になりますよね。
個人事業者は前々年、法人は前々事業年度の課税売上高が1,000万円以下なら、原則として消費税を納める義務が免除されます(国税庁 タックスアンサー No.6501 納税義務の免除)。
ただし、前年の1月から6月(法人は前の事業年度の最初の6か月)の課税売上高が1,000万円を超えると、免除になりません。給与の支払額で判定することもできます。
法人にすると消費税はどうなる?
ここが大事なところです。新しく作った法人には、まだ前々事業年度がありません。
国税庁によると、事業年度の始まりの資本金が1,000万円以上の法人は、設立1期目から免除になりません(国税庁 タックスアンサー No.6503 新設法人の納税義務の免除の特例)。
資本金が1,000万円未満でも、インボイスの登録をしている、特定期間の課税売上高が1,000万円を超えるなどの場合は課税事業者になります。『法人にすれば消費税がしばらく免除される』とは言い切れないんです。
飲食店では、会社の接待で使うお客さまのためにインボイスの登録をしているお店も多いですよね。登録していると免除にはならないので、この点は税理士に確認しておきましょう。
社会保険の加入で何が変わる?
もう一つの材料が社会保険です。
日本年金機構は、株式会社などの法人の事業所は、事業主一人だけでも厚生年金保険の適用事業所になると説明しています(日本年金機構「適用事業所と被保険者」)。
一方、個人の事業所は、従業員が常時5人以上でも、農林漁業やサービス業などは対象から除かれます。飲食店はこの除かれる業種に入るとされていて、個人のままなら加入が義務になる対象ではありません。正確な扱いは年金事務所で確認してみてください。
| 項目 | 個人の飲食店 | 法人の飲食店 |
|---|---|---|
| 社会保険(厚生年金・健康保険) | 常時5人以上でも強制適用の対象外とされる業種 | 事業主一人でも適用事業所になる |
| 消費税 | 前々年の課税売上高などで判定 | 期首の資本金や特定期間などで判定 |
| 店主の収入 | 事業の利益がそのまま所得 | 毎月同じ額の役員報酬で受け取る |
| 決算と申告 | 翌年3月15日までに確定申告 | 事業年度終了の翌日から2か月以内に申告 |
法人化すると、店主自身も社会保険に入ります。スタッフを加入させると、会社が保険料の一部を負担することになります。
例えばこんな会話になることがあります。
「法人にすれば税金が安くなると聞いたんですが」
「税金だけなら下がるかもしれません。ただ、社会保険料の会社負担が増えるので、合計で比べてみましょう」
一方で、社会保険があると求人の時に安心材料になる、という面もあります。人手が足りずに困っているお店なら、この点も一緒に考えておくといいですよ。
飲食店ならではの論点も確認しておく
『税金の話はどのお店も同じでは?』と思うかもしれません。ただ、飲食店には特有の取引があります。
- 現金売上が多く、レジの記録と売上帳を毎日合わせる必要がある
- 食材や酒類の在庫を決算の時に数える(棚卸し)
- アルバイトの給料から源泉所得税を差し引いて納める
- 厨房機器や内装に大きなお金がかかり、減価償却が出てくる
源泉所得税は、給料を払った月の翌月10日までに納めるのが原則です。給料を払う人が常時10人未満なら、年2回にまとめる納期の特例があります(国税庁 タックスアンサー No.2505 源泉所得税の納付期限と納期の特例)。
法人にすると、こうした記帳の上に決算書づくりが加わります。営業後に毎日帳簿をつけるのは大変ですよね。法人化をきっかけに記帳の仕組みを見直すお店も多いです。
年商とスタッフ数で見る、判断の分かれ目
自分のお店に当てはめやすいよう、よくあるケースで分けてみます。
| ケース | 考え方の目安 |
|---|---|
| 個人・年商800万円・夫婦で営業 | 消費税は免除のことが多く、まずは個人のままで記帳を整える |
| 個人・年商1,500万円・アルバイト6人 | 消費税は課税。社会保険の負担を含めて法人化を試算する時期 |
| 個人・利益が大きく2店舗目を出したい | 融資や店舗の契約名義も含めて法人化を検討 |
例えば、年商1,500万円でアルバイトを6人雇っている個人のお店なら、前々年も同じくらいの売上なら、消費税の課税事業者になっているはずです。この場合、法人化で消費税の免除を期待するより、所得税と社会保険料の合計で比べる方が現実的です。
2店舗目の出店を考えている場合は、居酒屋を法人化するか迷った時に試算したいこともあわせて読んでみてください。
法人化を税理士に相談する順番
法人化は、会社を作ってからでは決め直しにくいことが多いんです。相談はこの順番がおすすめです。
- 直近の決算書や確定申告書を持って、税理士に法人化の試算を頼む
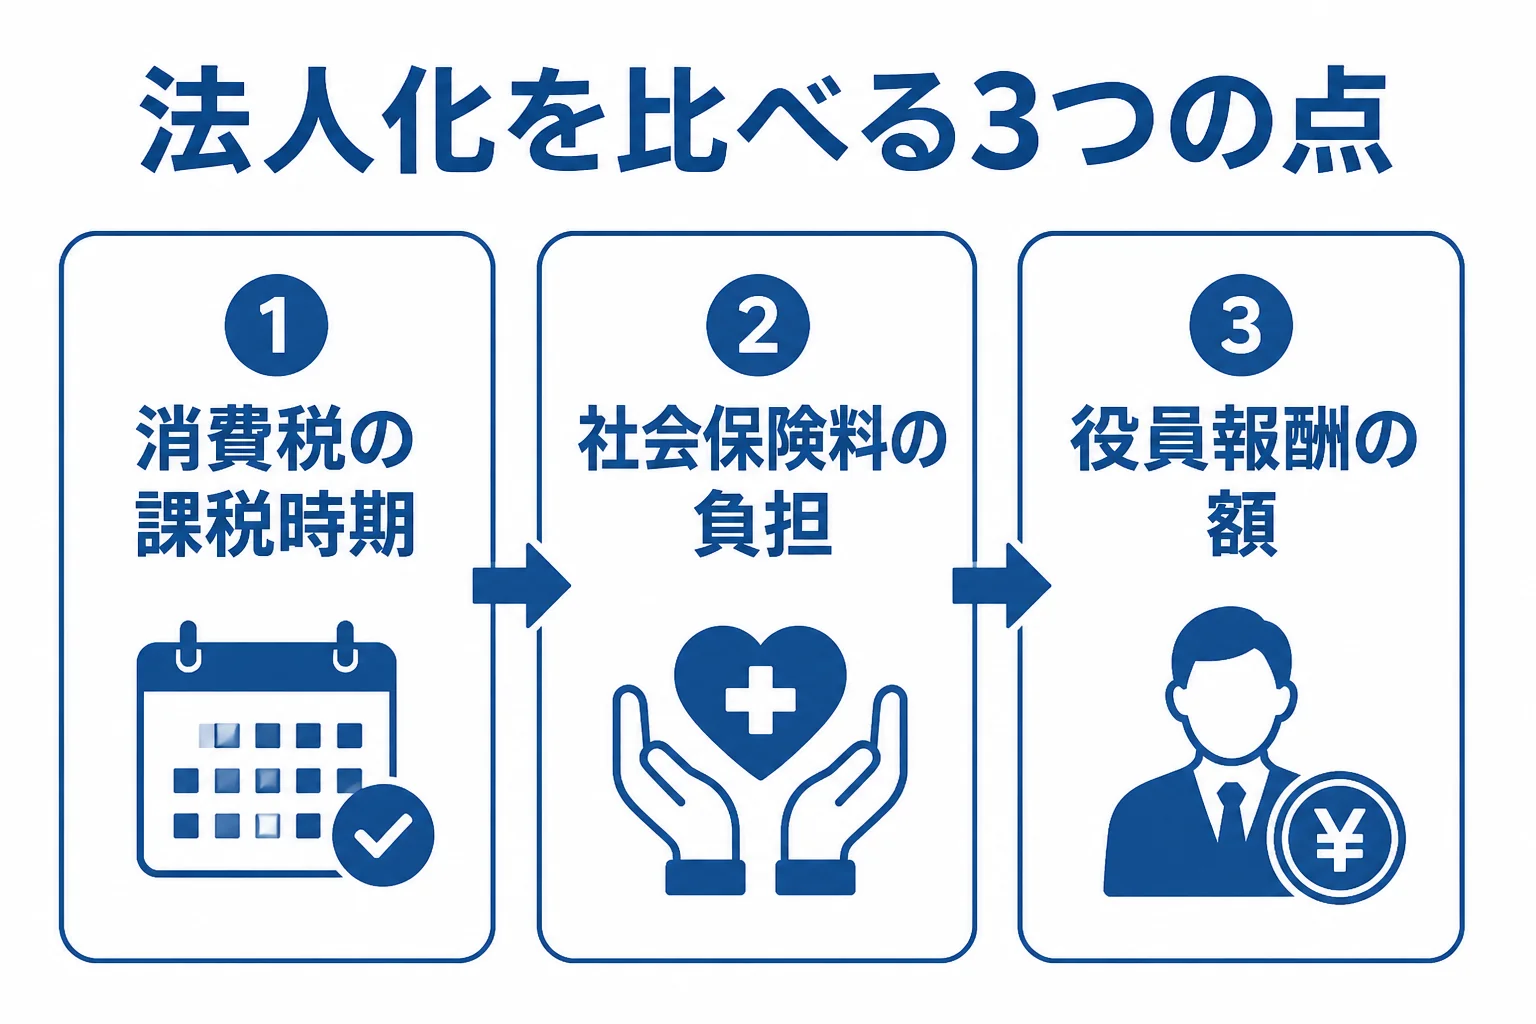
- 消費税の課税の時期、社会保険料、役員報酬の額を並べて比べる
- 法人化するなら、資本金の額と事業年度の始まりを決める
- 会社を設立し、設立の日以後2か月以内に法人設立届出書を出す
- 役員報酬の額を、事業年度の始まりから3か月以内に決める
法人設立届出書の期限は国税庁 タックスアンサー No.5100 新設法人の届出書類に書かれています。
設立の手続きや費用は会社設立の税理士の選び方と顧問契約まで頼む流れと会社設立の税理士費用の相場で確認できます。
売上が伸びて消費税の課税が近い方、スタッフを増やしたい方、2店舗目を考えている方は、飲食店の顧問をしている税理士に法人化の試算を頼むと判断がぐっと楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
飲食店は年商いくらで法人化すべきですか?
年商だけで決まる線はありません。消費税の課税が始まる売上1,000万円は一つの目安になりますが、利益の額や社会保険料、スタッフの人数で答えが変わります。直近の決算書をもとに、税理士に試算してもらうのが確かです。
法人化すると消費税は2年間免除されますか?
免除される場合もありますが、言い切れません。期首の資本金が1,000万円以上の場合や、インボイスの登録をしている場合、特定期間の課税売上高が1,000万円を超える場合などは課税事業者になります。判断は税理士に確認してみてください。
法人化したら店主の家族も社会保険に入りますか?
家族が役員や従業員として会社から報酬や給料を受け取るかどうか、働き方によって変わります。加入の要否は日本年金機構や年金事務所で確認し、役員報酬とあわせて税理士にも相談してみてください。
まとめ
- 飲食店の法人化に決まった年商の線はなく、消費税と社会保険を並べて決める
- 消費税は前々年の課税売上高1,000万円以下なら原則免除だが、特定期間の判定もある
- 法人にしても、期首の資本金1,000万円以上やインボイスの登録などで課税事業者になる
- 法人は事業主一人でも社会保険の適用事業所になり、個人の飲食店は対象から除かれる業種とされる
- 現金売上や棚卸し、源泉徴収など飲食店特有の記帳も含めて税理士に相談する