当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
出張のたびに領収書を集めて、交通費と宿泊費を一つずつ精算している。そんな手間に悩んでいる経営者や経理担当の方も多いはずです。
結論から言うと、出張の節税は「出張旅費規程」をつくって精算のルールを決めるところから始まります。この記事を読めば、規程に入れたい項目と、顧問税理士と一緒に作る時のポイントが分かります。
出張で節税するにはどうすればいい?
会社の出張では、出張旅費規程で日当や宿泊費の基準を決め、そのとおりに払うのが基本です。国税庁の案内では、出張のための旅費のうち通常必要と認められるものは、受け取った人の給与として課税されません。どこまでが「通常必要」と言えるかは会社の規模や実態で変わるので、金額は顧問税理士と相談して決めるのが安心です。
『日当をたくさん出せば、そのぶん得になるんでしょ?』と思いますよね。
実は、ここが落とし穴なんです。高すぎる日当は「通常必要」と言えず、給与として扱われることがあります。
国税庁の案内でも、非課税になるのは出張などの旅費のうち通常必要と認められるものとされています。詳しくは国税庁の給与所得となるものの案内で確かめられます。
出張旅費規程には何を書く?
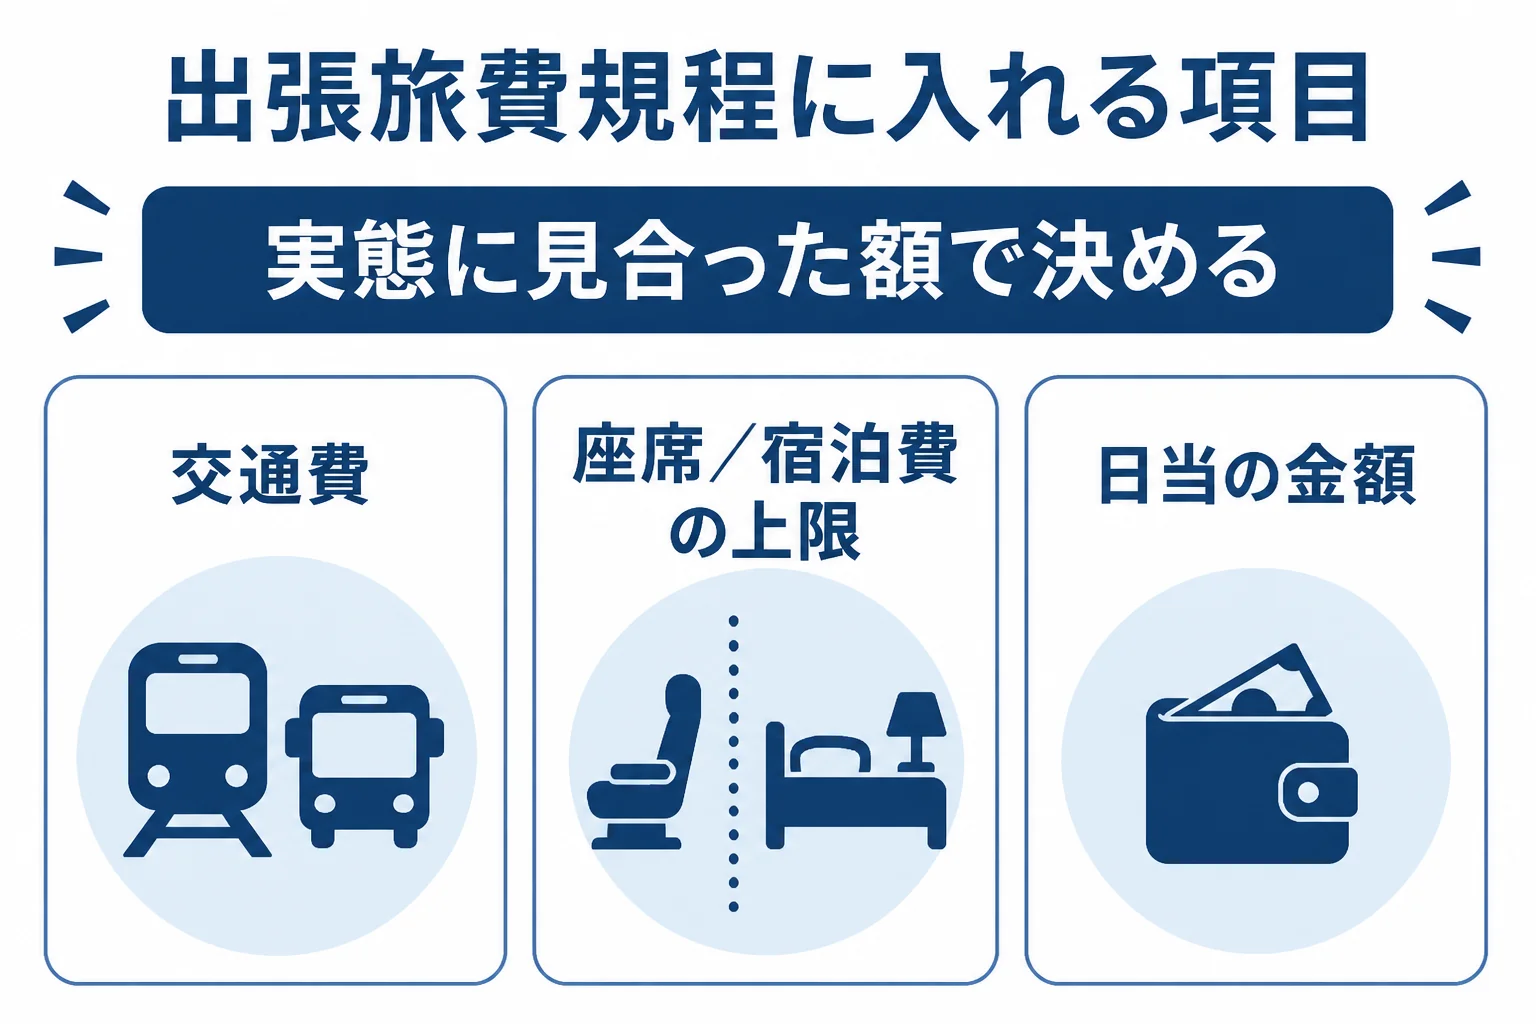
規程は、誰が読んでも同じ金額で精算できるように書くのがポイントです。よく入れる項目を並べました。
| 項目 | 決めておく内容 | 決める時の注意点 |
|---|---|---|
| 対象者 | 役員・従業員の範囲 | 役員だけ優遇しすぎない |
| 出張の定義 | 距離や時間などの基準 | 日帰りと宿泊を分けて決める |
| 交通費 | 利用できる交通機関と座席 | 役職ごとの差は理由を説明できる形に |
| 宿泊費 | 1泊あたりの上限 | 地域の相場と離れすぎない |
| 日当 | 日帰り・宿泊ごとの金額 | 会社の規模に見合った額にする |
| 精算の方法 | 申請と報告の手順 | 出張の記録を残す |
個人事業主の場合は扱いが違う
個人事業主の方は、ここに注意が要ります。出張の交通費や宿泊費は経費になりますが、自分に払う日当は原則として経費にできません。
「自分の出張にも日当を付けていいですか?」
「個人事業主ご本人への日当は経費にならないので、実際にかかった費用で精算しましょう」
日当で節税したい場合は、法人化してから規程を整える流れになります。判断は税理士に確認をしてみてください。法人化の考え方は合同会社の節税と経費の考え方で解説しています。
顧問税理士と規程を作る流れ
『ネットのひな形を使えば十分じゃない?』という声もよく聞きます。
ただ、ひな形の金額をそのまま使うと、会社の実態に合わないことがあります。顧問税理士と作る時は次の流れが進めやすいです。
- 過去1年分の出張の回数と行き先を洗い出す
- 交通費と宿泊費の実際にかかった額を集める
- 日当と宿泊費の上限を税理士と相談して決める
- 規程を文書にして、役員会などで決めた記録を残す
- 規程どおりに精算し、出張の記録を保存する
税務調査では、規程があるかだけでなく、そのとおりに運用しているかも見られます。出張の目的や行き先を書いた記録を残しておきましょう。
例えば、出張報告に残しておくと安心なのは次のような内容です。
- 出張した日付と行き先
- 会った取引先や参加した展示会などの目的
- 使った交通機関と泊まった場所
『そこまで書くのは面倒…』と感じますよね。
ただ、規程どおりに払っていても、出張そのものの中身を説明できないと困ります。精算の申請と報告を1枚の書式にまとめると、毎回の手間はぐっと減りますよ。
規程を作った後に見直すタイミング
規程は一度作って終わりにしない方が安心です。役員が増えた時や、出張の行き先が大きく変わった時は、金額が実態に合っているかを見直してみてください。
「来期から海外の出張が増えそうです。規程はこのままで大丈夫ですか?」
「海外の分は日当や宿泊費を別に決めておきましょう。行き先の予定を教えてください」
顧問契約をしていれば、決算の打ち合わせのついでに確認してもらえます。宿泊費の上限が今の相場と離れていないかも、そこで一緒に見ておきましょう。
どんな会社が税理士に相談すると楽?
出張が月に何度もある、営業担当が全国を回っている、役員の出張が多い。そんな会社は規程の有無で経理の手間が大きく変わります。
規程を作りたいけれど金額の決め方に自信が無い、精算の手間を減らしたい。そんな状況なら、規程づくりから相談できる顧問税理士を探しておくと楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
ほかの節税の考え方は節税の税理士に相談する前に知りたいことや経営者の節税対策にまとめています。
よくある質問
出張の日当はいくらまでなら大丈夫ですか?
金額の上限は法令で決まっていません。通常必要と認められる範囲かどうかは会社の規模や実態で判断されるので、顧問税理士と相談して決めてみてください。
出張旅費規程は役員1人の会社でも作れますか?
作れます。ただ、役員だけに高い日当を出すと説明しにくくなるので、金額の根拠を税理士に確認しておきましょう。
規程を作れば領収書はいりませんか?
日当は規程で精算できますが、交通費や宿泊費の記録は残しておくのが安心です。どこまで保存するかは税理士に確認をしてみてください。
まとめ
- 出張の節税は、出張旅費規程で精算のルールを決めるところから
- 通常必要と認められる旅費は、受け取った人の給与として課税されない
- 日当は会社の実態に見合った額にし、高すぎると給与扱いになることがある
- 個人事業主本人への日当は原則として経費にならない