当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の会社を継ぐことが決まって、『まず税理士に何を聞けばいいんだろう』と迷っている方も多いはずです。
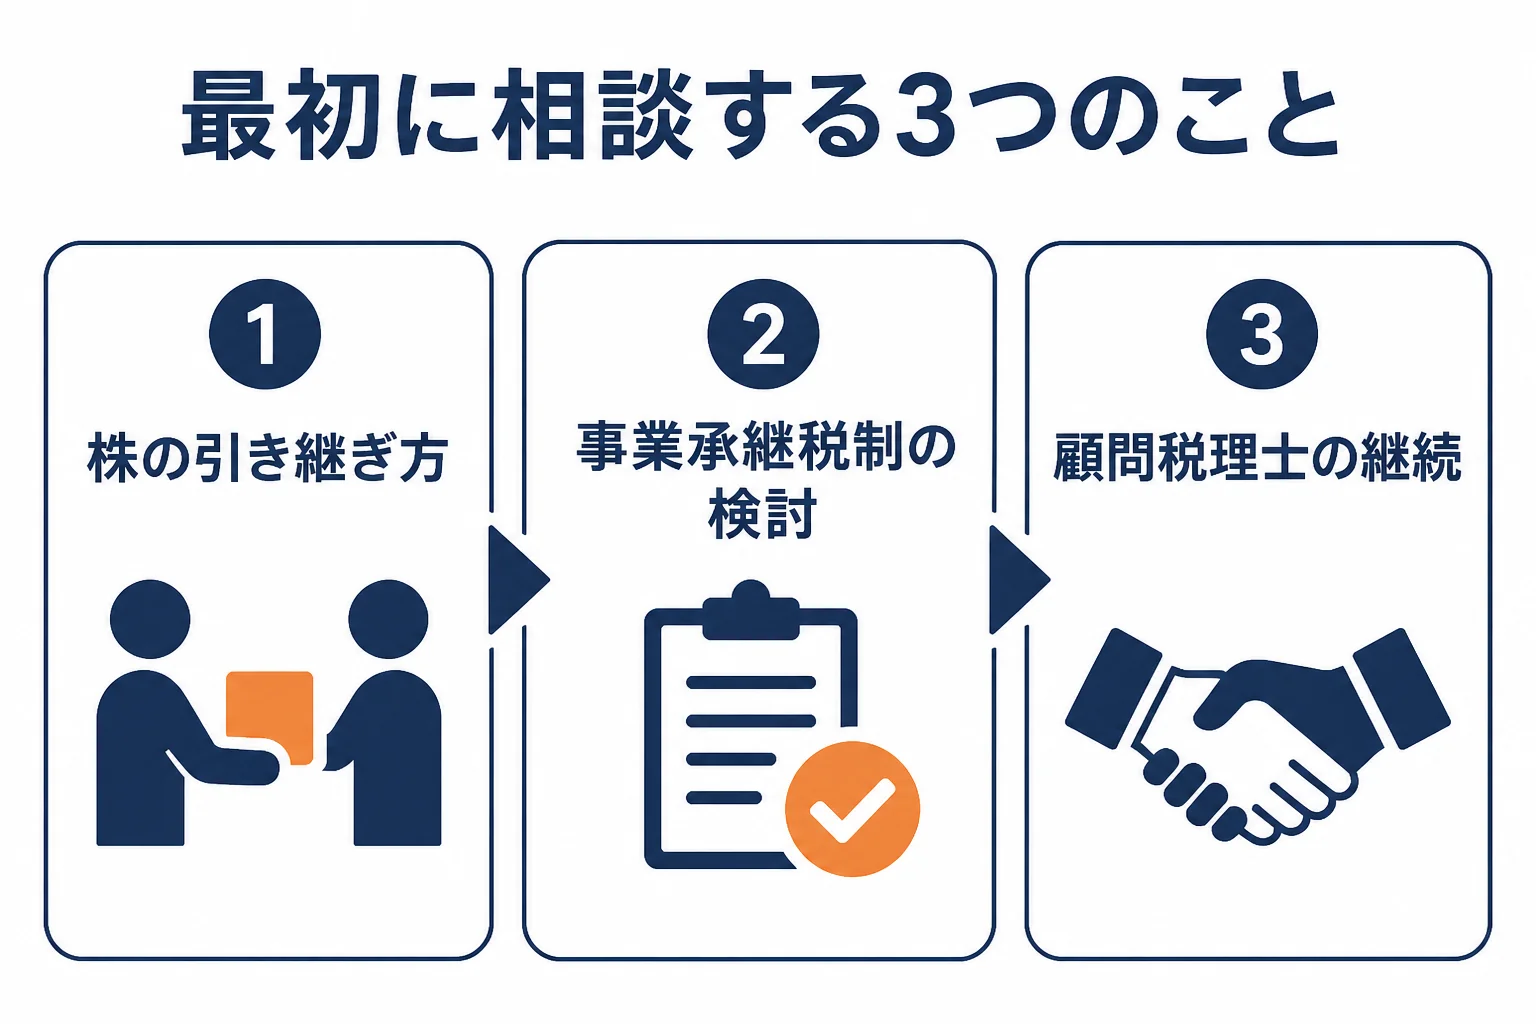
結論から言うと、最初に相談するのは「自社株をどう引き継ぐか」と「顧問税理士とこれからどう付き合うか」の2つです。
この記事を読むと、親族内の事業承継で最初の面談に何を持って行き、何を聞けばよいかが分かります。
2代目社長が顧問税理士に最初に相談すべきことは?
最初に相談するのは、自社株を「いつ・どの方法で・どんな評価額で」引き継ぐかです。法人版事業承継税制(特例措置)を使うなら、特例承継計画の提出期限は令和9年(2027年)9月30日です。使うかどうかを決めるためにも、早めに相談を始めておきましょう。
社長の交代というと、肩書きや取引先へのあいさつに目が行きがちですよね。
でも実は、税金の面で大きいのは「会社の株を誰が持つか」なんです。株を受け取る方法によって、かかる税金の種類も金額も変わります。
最初の相談で話しておきたいテーマを表にまとめました。
| 相談するテーマ | 決めること | 早めに話す理由 |
|---|---|---|
| 自社株の引き継ぎ方 | 贈与・相続・買い取りのどれにするか | 方法によってかかる税金が変わる |
| 事業承継税制を使うか | 特例承継計画を出すかどうか | 計画の提出期限が令和9年9月30日 |
| 株の評価額の見込み | 今の株価がいくらくらいか | 評価額で税金の大きさが決まる |
| 先代の役員報酬と退任 | いつ交代し、報酬をどう変えるか | 決算の数字に表れる |
| 顧問税理士を続けるか | 今の先生に承継まで任せるか | 承継の経験がある税理士が必要 |
事業承継税制は「期限のある制度」です
法人版事業承継税制(特例措置)は、後継者が受け取った株にかかる相続税・贈与税の全額について、納税を猶予してもらえる制度です。
対象になるのは、令和9年12月31日までの贈与・相続で取得した株です。その前提として、特例承継計画を令和9年9月30日までに出しておく必要があります。
この計画には、認定経営革新等支援機関の指導・助言が必要です。認定を受けている税理士も多いので、まず今の顧問税理士が認定を受けているかを聞いてみてください。
制度の詳しい内容は、中小企業庁の法人版事業承継税制(特例措置)のページで確認できます。
株の評価そのものについては、取引相場のない株式の評価を税理士に頼む時の報酬と注意点で詳しく解説しています。
先代の顧問税理士をそのまま続けるべき?
『父の代からお世話になっている先生を変えるのは気まずい…』と感じる方は多いはずです。
そう思うのは自然です。先代からの税理士は、会社の過去の決算や取引の経緯を知っています。この点は、新しい税理士にはすぐにまねできない強みなんです。
ただ、毎年の申告をきちんとこなすことと、事業承継の相談に乗れることは別の話です。続けるかどうかは、次の点を聞いてから決めても遅くありません。
- 事業承継税制の手続きを扱ったことがあるか
- 認定経営革新等支援機関の認定を受けているか
- 自社株の評価額を試算してもらえるか
- 後継者である自分とも定期的に会ってもらえるか
- 承継の相談に別料金がかかるか
面談では、こんなふうに聞くと話が早く進みます。
「父から株を引き継ぐ予定です。事業承継税制を使うべきかどうか、一緒に検討してもらえますか」
「特例承継計画の作成まで、先生の事務所でお願いできますか」
答えがあいまいだったり、承継は専門外と言われたりした時は、承継に詳しい税理士に別途相談する方法もあります。認定支援機関は、中小企業庁の認定経営革新等支援機関のページにある検索システムで探せます。
新しく探す時の手順は顧問を長く任せられる税理士の探し方にまとめています。
最初の面談に持って行くものと聞くこと
初回の面談は、資料をそろえておくだけで中身がぐっと濃くなります。
『何を持って行けばいいか分からない』という方は、次の順番で準備してみてください。
- 直近数期分の決算書と法人税の申告書を用意する
- 株主名簿と定款で、今の株主と持ち株の数を確認する
- 先代がいつ頃退くつもりか、家族で話しておく
- 自分以外の兄弟姉妹が株を持つかどうかを書き出しておく
- 聞きたいことをメモにして持って行く
聞くことは、まず「株の評価額の見込み」「承継の方法ごとの税金の違い」「事業承継税制を使うかどうか」の3つです。
ここが大事なところですが、その場で全部を決める必要はありません。最初の面談は、選択肢を並べてもらう場だと考えておきましょう。
相談の費用はどう考える?
顧問契約の中で承継の相談に乗ってくれる事務所もあれば、承継の手続きは別料金という事務所もあります。税理士の報酬は平成14年に報酬規定が廃止されてから、各事務所が自由に決めています。
承継にかかる費用の目安は事業承継の税理士費用と報酬の目安、毎月の顧問料は税理士の顧問料相場で確認できます。
先代の税理士が承継に詳しくない時や、これから会社を引き継ぐのに相談相手がいない時は、承継の経験がある顧問税理士を探しておくと安心です。紹介サービスなら、条件を伝えて候補を出してもらえます。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
継ぐのがまだ何年も先でも、相談してよいですか?
はい、むしろ早いほうが選べる方法が増えます。事業承継税制を使うなら特例承継計画の提出期限が令和9年9月30日なので、まずは使うかどうかの検討から始めてみてください。
事業承継税制を使えば、税金はかからなくなりますか?
いいえ、この制度は相続税・贈与税の納税を猶予する仕組みです。猶予を続けるための要件もあるので、自社の場合にどうなるかは税理士に確認してください。
兄弟姉妹も株を持っている場合はどうすればよいですか?
誰がどれだけ株を持つかで、経営の決めやすさや税金が変わります。家族で話し合う前に、税理士に選択肢を出してもらうと話がまとまりやすくなります。相続の争いが心配な時は弁護士への相談も考えておきましょう。
まとめ
- 最初の相談は、自社株の引き継ぎ方と顧問税理士との付き合い方
- 事業承継税制(特例措置)の特例承継計画は令和9年9月30日が提出期限
- 計画には認定経営革新等支援機関の指導・助言が必要
- 先代の税理士を続けるかは、承継の経験と認定の有無を聞いてから決める
- 初回面談には決算書・申告書・株主名簿・定款を持って行く