当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
今期は思ったより利益が出そう。うれしい反面、法人税がいくらになるのか不安になっている経営者の方も多いはずです。
結論から言うと、黒字法人の節税は「決算の直前」より「期の途中」に動く方が打てる手が多くなります。この記事を読めば、黒字の時に考えたい対策と、顧問税理士に相談する目安が分かります。
黒字の法人はいつ節税を考えればいい?
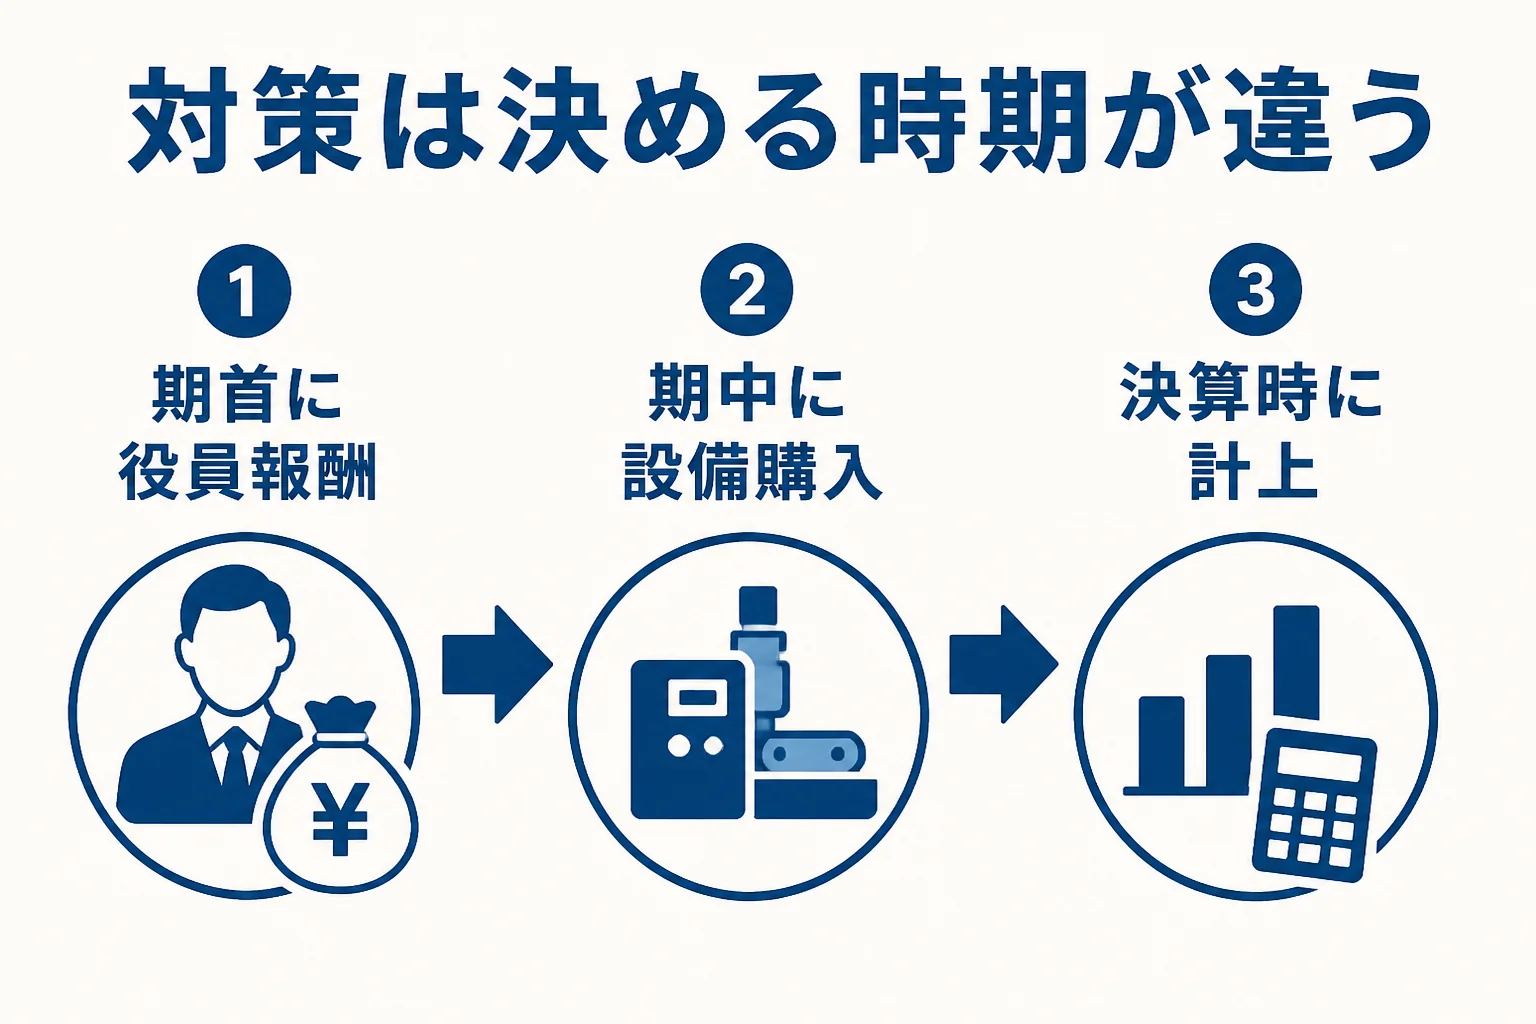
黒字が見えてきたら、決算の数か月前には税理士に見込みの利益を出してもらうのが安心です。役員報酬の額は期首から3か月以内にしか原則変えられないなど、時期で使えなくなる対策があるからです。利益の水準に公的な目安は無いので、「今期の利益が去年より大きく増えそう」と感じた時が相談のきっかけになります。
『決算が終わってから税理士に聞けばいいのでは?』と思いますよね。
ただ、決算が締まった後にできることは、正しく申告することくらいなんです。黒字の対策は、期末より前に手を打つのが基本です。
期首から決まってしまう役員報酬
例えば役員報酬です。国税庁の案内では、損金にできる役員給与は定期同額給与・事前確定届出給与・業績連動給与のいずれかに限られます。
定期同額給与の額を変えられるのは、原則として事業年度の開始から3か月を経過する日までです。期の途中で「利益が出たから報酬を上げよう」としても、原則その増えた分は損金にできません。詳しくは国税庁の役員給与の案内で確かめられます。
黒字の時に考えたい節税対策
黒字の時に検討されることが多い対策を、時期と注意点で並べました。どれが合うかは会社ごとに違うので、判断は税理士に確認をしてみてください。
| 対策 | 決める時期 | 気をつけたい点 |
|---|---|---|
| 役員報酬の見直し | 期首から3か月以内 | 期の途中の増額は原則損金にならない |
| 少額の設備の購入 | 期末までに使い始める | 買っただけでは対象にならない |
| 未払いの経費の計上 | 決算の時 | 期末までに支払が確定している物だけ |
| 利益を残して借入の審査に備える | 期の途中 | 税金を減らすほど決算書の見え方は弱くなる |
少額の設備は特例が使えることも
国税庁の案内では、青色申告をしている中小企業者等は、取得価額40万円未満の減価償却資産をその期の損金にできる特例があります。年間の合計は300万円までです。
対象は資本金1億円以下などの要件を満たす法人で、令和11年3月31日までに取得して事業に使った物です。詳しくは国税庁の少額減価償却資産の特例を見てみてください。
『じゃあ、決算前にパソコンを何台も買えばいい?』という考えも浮かびます。
実は、使う予定の無い物を買うと、税金は減ってもお金そのものが出ていきます。本当に必要な物かを先に考えるのが大事なところです。
また、この特例は期末までに事業に使い始めていることが条件です。決算日の直前に注文して、届いたのが翌期だった場合は、その期の損金にはなりません。
『年度末ぎりぎりで買えば間に合うはず』と考えていると、納品が遅れて思わぬ形で外れることもあります。購入の予定は早めに税理士に伝えておきましょう。
顧問税理士に相談すべき利益の水準は?
「利益がいくらを超えたら相談すべきか」という公的な基準はありません。そこで、金額より状況で考えてみましょう。
例えば、年商3,000万円ほどの会社で、今期は大口の取引が入って利益が急に増えたケース。こんな時は、決算の数か月前に一度相談しておく価値があります。
「今期の着地、どれくらいになりそうですか?」
「今の月次だと、去年の倍近い利益になりそうです。設備の予定を先に聞かせてください」
顧問契約なら、毎月の数字を見ながらこうした話ができます。決算だけ頼む場合は、税理士ドットコムが示す目安で15万〜25万円ですが、期の途中の相談は含まれないことが多いです。費用の考え方は税理士の顧問料相場で詳しく見られます。
利益が去年より大きく増えそう、設備の購入を控えている、役員報酬の決め方に自信が無い。そんな会社なら、毎月の数字を一緒に見てくれる顧問税理士を探しておくと楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
節税の全体像は節税の税理士に相談する前に知りたいこと、設備の買い方は法人の設備投資で節税する方法にまとめています。
よくある質問
黒字の時は利益をゼロにした方が得ですか?
得とは言い切れません。税金は減っても、経費を使えばお金も減ります。借入の予定がある会社は、決算書の見え方も含めて税理士に相談してみてください。
役員報酬は期の途中で上げられますか?
上げること自体はできますが、定期同額給与の改定は原則として期首から3か月以内です。それ以外の増額は原則として損金にできないので、事前に確認しておきましょう。
決算の直前でもできる対策はありますか?
期末までに支払が確定している経費の計上などはあります。ただ使える手は限られるので、黒字が見えた時点で早めに相談するのが安心です。
まとめ
- 黒字法人の節税は、決算直前より期の途中の方が打てる手が多い
- 役員報酬の改定は原則として期首から3か月以内
- 青色申告の中小企業者等は、40万円未満の資産を年300万円まで損金にできる特例がある
- 相談の目安は金額より「利益が去年より大きく増えそう」という状況