当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
その日の市場で魚を仕入れて、売り切れなければロスになる。職人さんには住む所とまかないを用意している。寿司店ならではのお金の動きに、『これはどう帳簿に付ければいいの?』と迷いますよね。
結論から言うと、鮮魚のロスは仕入れの中で吸収されるので、特別な処理はあまり要りません。気をつけたいのは、住み込みの寮とまかないが職人さんの給与として扱われるケースなんです。
この記事を読むと、仕入れロスの考え方と、寮やまかないを給与にしないための基準が分かります。
寿司店の経費と節税、まず知っておきたいことは?
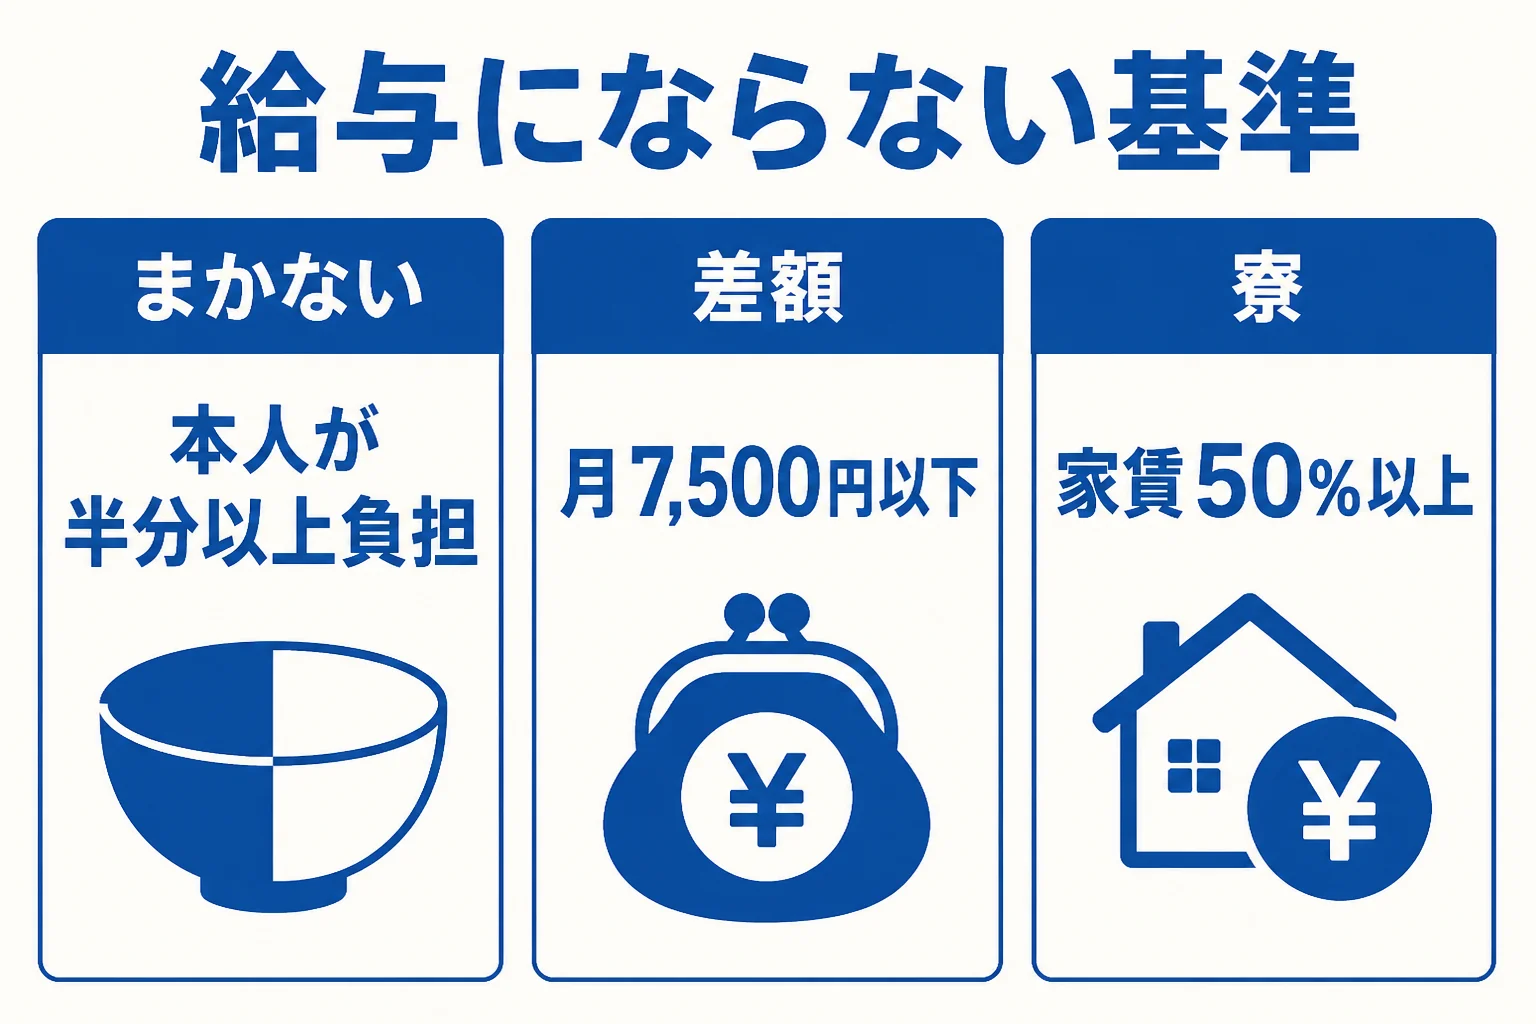
仕入れた鮮魚は、決算の時に残っている在庫を除いた分がその年の経費です。傷んで捨てた魚は在庫に入らないので、結果として経費に含まれます。まかないは、職人さんが食事代の半分以上を負担し、店の負担が月7,500円以下なら給与として課税されません。
寿司店の経費で一番大きいのは、やはり魚の仕入れです。売れた分も、ロスになった分も、仕入れとして経費に入ります。
ただ、決算の日に冷蔵庫に残っている魚や米、海苔は在庫として数えます。その分はその年の経費から外して、翌年の経費になるんです。
寿司店の経費一覧と迷いやすいところ
| 支出 | よく使う勘定科目 | 気をつけたい点 |
|---|---|---|
| 鮮魚・米・海苔・酢 | 仕入高 | 期末の在庫は経費から外す |
| 包丁・まな板 | 消耗品費・器具備品 | 高価な物は金額で扱いが変わる |
| 冷蔵ネタケース・製氷機 | 器具備品(減価償却) | 10万円未満なら全額経費 |
| 職人の給料 | 給料賃金 | 源泉徴収と年末調整が要る |
| 住み込みの寮の家賃 | 地代家賃・福利厚生費 | 家賃の受け取り方で給与になることも |
| まかないの材料 | 福利厚生費など | 基準を超えると給与扱い |
| 市場までの車の燃料代 | 車両費 | 私用分は按分 |
ロスについて、『捨てた魚の分を別に記録しないといけないの?』と心配する方も多いはずです。在庫を正しく数えていれば、ロスは仕入れの中に自然と入ります。
ただ、ロスが急に増えた月は、仕入れの量や売れ方を見直すきっかけになります。帳簿は節税だけでなく、お店の数字を見るためにも使えるんです。
住み込みとまかないはどこまで経費になる?
まかないの基準
国税庁 タックスアンサー「食事を支給したとき」では、次の2つを満たせば給与として課税されないと説明されています。
- 職人さんが食事の価額の半分以上を負担している
- 食事の価額から職人さんの負担分を引いた金額が、月7,500円(消費税を除く)以下
お店で作るまかないの場合、食事の価額は材料費や調味料など、直接かかった費用の合計です。また、残業の時に出す食事は、無料でも給与にしなくてよいとされています。
「まかないは全部タダで出しています」
「それだと条件に当たらず、職人さんの給与として源泉徴収が必要になるかもしれません」
住み込みの寮の基準
国税庁 タックスアンサー「使用人に社宅や寮などを貸したとき」によると、職人さんから賃貸料相当額の50%以上の家賃を受け取っていれば、給与として課税されません。
賃貸料相当額は、建物や土地の固定資産税の課税標準額などから計算します。借りた部屋を寮にしている時も同じ計算なので、大家さんに課税標準額を確認する必要があります。
なお、店主自身や家族の食事は、事業の経費にはならないのが基本です。判断に迷う時は税理士に確認しておきましょう。
寿司店が節税で気をつけたいこと
『昔からこのやり方だから大丈夫』と思っていませんか。まかないや寮は、職人さんの暮らしを支える大事なものですよね。ただ、決まりに沿っていないと、後から源泉徴収のもれを指摘されることもあります。
例えば、職人さんが2人いて、まかないを毎日出している店なら、月ごとの材料費と職人さんの負担額を記録しておくと安心です。基準を満たしているかを後から説明しやすくなります。
職人さんを雇い始めた、寮を用意した、法人化を考えている。そんなお店は、節税の相談ができる税理士の選び方も読んでみてください。費用は税理士の顧問料相場で目安が分かります。
仕込みと営業で帳簿をつける時間が取れない、給与計算や年末調整が負担になってきた。そんな時は、顧問税理士に任せると楽になりますよ。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
傷んで捨てた魚の分は、別に経費として計上しますか?
決算の時の在庫を正しく数えていれば、捨てた魚は仕入れの中に含まれて経費になります。別の科目で付ける必要はないことが多いですが、付け方は税理士と決めておくと安心です。
まかないを無料で出すと、どうなりますか?
職人さんが半分以上を負担していないので、食事の価額が給与として課税されます。残業の時の食事は無料でも給与にしなくてよいとされています。
寮の家賃を職人さんからもらっていない場合は?
賃貸料相当額が給与として課税されます。賃貸料相当額の50%以上を受け取れば給与にならないので、家賃の決め方を税理士に相談してみてください。
まとめ
- 鮮魚の仕入れは期末の在庫を除いた分が経費で、ロスも含まれる
- まかないは半分以上の負担と月7,500円以下の2条件で給与にならない
- 寮は賃貸料相当額の50%以上の家賃を受け取れば給与にならない
- 店主自身や家族の食事は事業の経費にならないのが基本