当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
映像制作の仕事は、カメラやレンズ、照明に編集用のパソコンと、とにかく機材にお金がかかりますよね。『買ったほうが得なのか、毎回レンタルしたほうがいいのか』と悩む方も多いはずです。
結論から言うと、レンタル代は払った案件の経費になり、購入した機材は金額によって何年かに分けて経費にします。どちらが得かは、使う頻度と案件の入り方で変わります。
この記事では、機材の付け方とロケ費・外注費の扱い、源泉徴収で慌てないための注意点が分かります。
映像制作会社の経費になるものは?
撮影機材のレンタル代や購入費、ロケの交通費・宿泊費・ロケ地の使用料、出演者やカメラマンへの報酬、編集ソフトの利用料、音源や素材の購入費は、仕事のための支出なら経費になります。高額な機材は購入した年に全部は落とせないので、レンタルとの使い分けを考えておきましょう。
国税庁は、必要経費を売上を得るために直接かかった費用や業務上の費用と説明しています(国税庁 タックスアンサー No.2210 やさしい必要経費の知識)。
映像制作でよく出る費用を一覧にすると、次のとおりです。
| 費用 | よく使う勘定科目 | 気をつけたいところ |
|---|---|---|
| 撮影機材のレンタル代 | 賃借料・外注費 | 案件ごとに原価として付ける |
| カメラ・レンズ・照明の購入 | 工具器具備品・消耗品費 | 金額で一度に落とせない |
| ロケの交通費・宿泊費 | 旅費交通費 | どの案件の分かメモする |
| ロケ地・スタジオの使用料 | 賃借料・外注費 | 契約書や領収書を残す |
| 出演者・ナレーターへの報酬 | 外注費 | 源泉徴収が必要な場合がある |
| 外注カメラマン・編集者 | 外注費 | 個人か法人かで扱いが変わる |
| 編集ソフト・音源の利用料 | 支払手数料・通信費 | 年払いは対象期間を確認 |
撮影機材はレンタルと購入でどう違う?
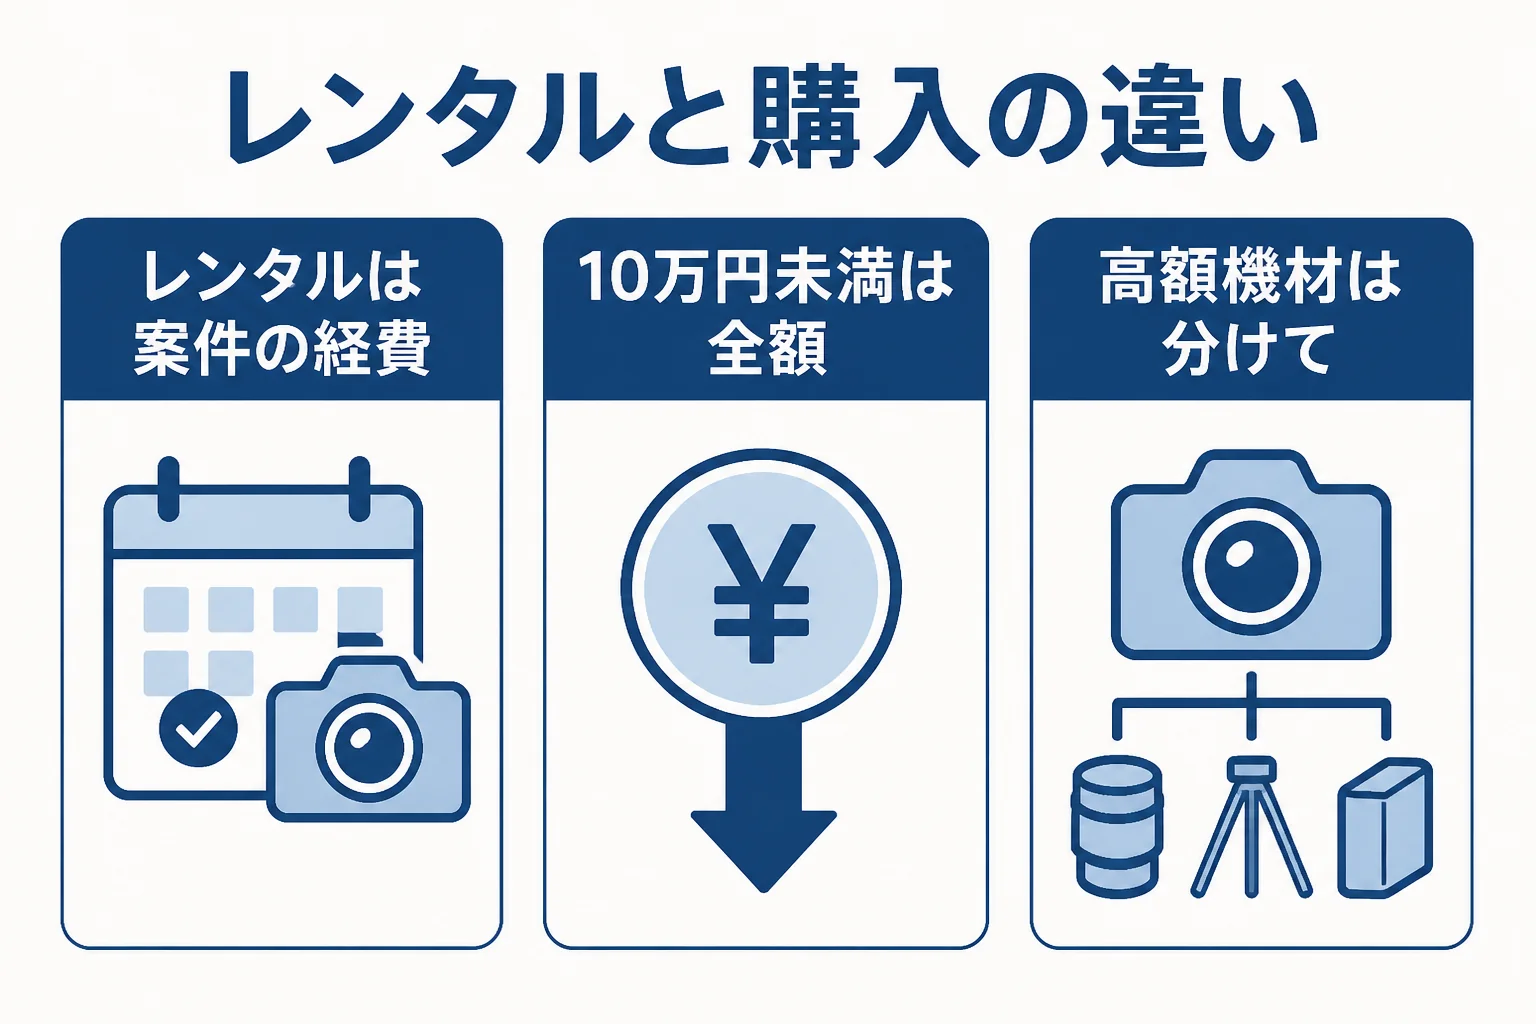
ここが大事なところです。レンタル代は、その撮影の費用としてすぐ経費になります。案件の原価として付けておくと、どの仕事でいくら残ったかが見えやすくなります。
購入した機材は、金額によって経費にできるタイミングが変わります(国税庁 タックスアンサー No.2100 減価償却のあらまし)。
| 1つあたりの金額 | 経費にするタイミング | 向いている使い方 |
|---|---|---|
| 10万円未満 | 使い始めた年に全額 | 小物やアクセサリー類 |
| 10万円以上20万円未満 | 3年に分けて均等に(一定の要件) | 毎回使う照明やレンズ |
| 青色申告の特例(10万円以上40万円未満) | その年に全額(年合計300万円まで) | 中小規模で利益が出た年 |
| それ以上 | 耐用年数に応じて分けて | メインのシネマカメラなど |
特例の40万円未満は、令和8年4月1日から令和11年3月31日までに取得した資産が対象です。令和8年3月31日までの取得分は30万円未満でした。法人の場合も、青色申告をしている中小企業者等なら同じような特例があります(国税庁 タックスアンサー No.5408)。
『利益が出た年に、まとめて機材を買えば節税になる?』と考える方もいますよね。
ただ、使わない機材を買ってもお金は出ていくだけです。案件の見込みと手元資金を見ながら、本当に使う物かで決めてみてください。
ロケ費と出演料・外注費の付け方
『ロケの細かいレシート、どの案件の分か分からなくなる…』という声もよく聞きます。ロケの交通費や宿泊費、ロケ地の使用料は、案件ごとにまとめて付けると請求漏れも防げます。
例えばこんな場面です。
「ロケ弁当や差し入れ代って、何で付ければいいですか?」
「撮影スタッフ全員に配った物なら、その撮影の費用として付けるのが分かりやすいですよ」
実は、ここで一番気をつけたいのは源泉徴収です。映画やテレビなどの出演料、モデルへの報酬は、源泉徴収が必要な報酬に入っています(国税庁 タックスアンサー No.2792 源泉徴収が必要な報酬・料金等とは)。
個人に払う原稿料やデザイン料なども対象になる場合があり、差し引いた税金は原則として支払った月の翌月10日までに納めます。どの支払いが対象になるかは仕事の中身で変わるので、契約の前に税理士に確認しておきましょう。
ほかの業種の経費は 節税の税理士に相談する前に知りたいこと や 写真スタジオの経費と節税 でも紹介しています。費用の目安は 税理士の顧問料相場 にまとめました。
案件が増えて、外注費や源泉徴収の管理が追いつかない。高額な機材を買うか迷っていて、利益の見込みと一緒に考えたい。そんな状況なら、毎月の数字を一緒に見てくれる顧問税理士を探すと、制作に集中できます。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
映像制作会社が長期でレンタルしている機材も経費になりますか?
毎月払うレンタル代は、その月の経費として付けられます。契約の中身によってはリースとして扱いが変わることもあるので、契約書を税理士に見てもらうと安心です。
撮影で使った私物のカメラは経費になりますか?
仕事と私用の両方で使う物は、仕事に使ったと分けられる部分だけが経費になります。使う日数などの基準で按分しておきましょう。
映像制作会社が法人の制作会社に外注した場合も源泉徴収は必要ですか?
源泉徴収の対象は、支払う相手が個人か法人かで変わります。法人への外注は対象外になることが多いですが、迷う時は税理士に確認してください。
まとめ
- レンタル代は案件の経費、購入した機材は金額で経費にするタイミングが変わる
- 青色申告なら40万円未満の機材を年合計300万円までその年の経費にできる特例がある
- ロケ費は案件ごとにまとめて付けると請求漏れも防げる
- 出演料など個人への報酬は源泉徴収が必要な場合がある