当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
税務調査の話を調べていると、「重加算税」という重そうな言葉が出てきて不安になりますよね。
結論から言うと、重加算税は、うっかりミスではなく、事実を隠したり偽ったりした時にかかるものです。この記事では、どんな行為が当てはまるのかと、見なされないための対応が分かります。
重加算税はどんな時にかかる?
重加算税は、売上や経費などの事実を隠したり偽ったりして、それをもとに申告していた時に、過少申告加算税や無申告加算税の代わりにかかります。割合は、過少申告の場合が35%、無申告の場合が40%です。計算ミスや勘違いだけでは当てはまりませんが、帳簿を捨てる、書き換えるといった行為は対象になりえます。
国税通則法第68条では、事実を隠蔽したり仮装したりして申告した場合に、重加算税を課すと定めています。
| 加算税の種類 | かかる場面 | 割合(調査で指摘された場合) |
|---|---|---|
| 過少申告加算税 | 申告した税額が少なかった | 原則10%(一定の部分は15%) |
| 無申告加算税 | 期限までに申告しなかった | 50万円までの部分は15%など |
| 重加算税(過少申告の代わり) | 隠したり偽ったりして少なく申告した | 35% |
| 重加算税(無申告の代わり) | 隠したり偽ったりして申告しなかった | 40% |
さらに、過去5年以内に同じ税目で無申告加算税や重加算税を受けたことがある場合などは、10%上乗せされます。
『うっかり売上を書き忘れただけでも、重加算税になるの?』と心配する方も多いはずです。実は、ただの書き漏れなら、原則は過少申告加算税の扱いなんです。
例えば、ネット販売をしている個人事業主が、一つの販売サイトの売上を申告に入れ忘れていたケースを考えてみてください。記録が残っていて、入れ忘れだと説明できれば、隠したこととは扱いが分かれます。
仮装隠蔽と見なされやすいのはどんな行為?
国税庁の重加算税の取扱いについて(事務運営指針)では、隠蔽や仮装に当たる例として、次のような行為を挙げています。
- 二重帳簿を作っている
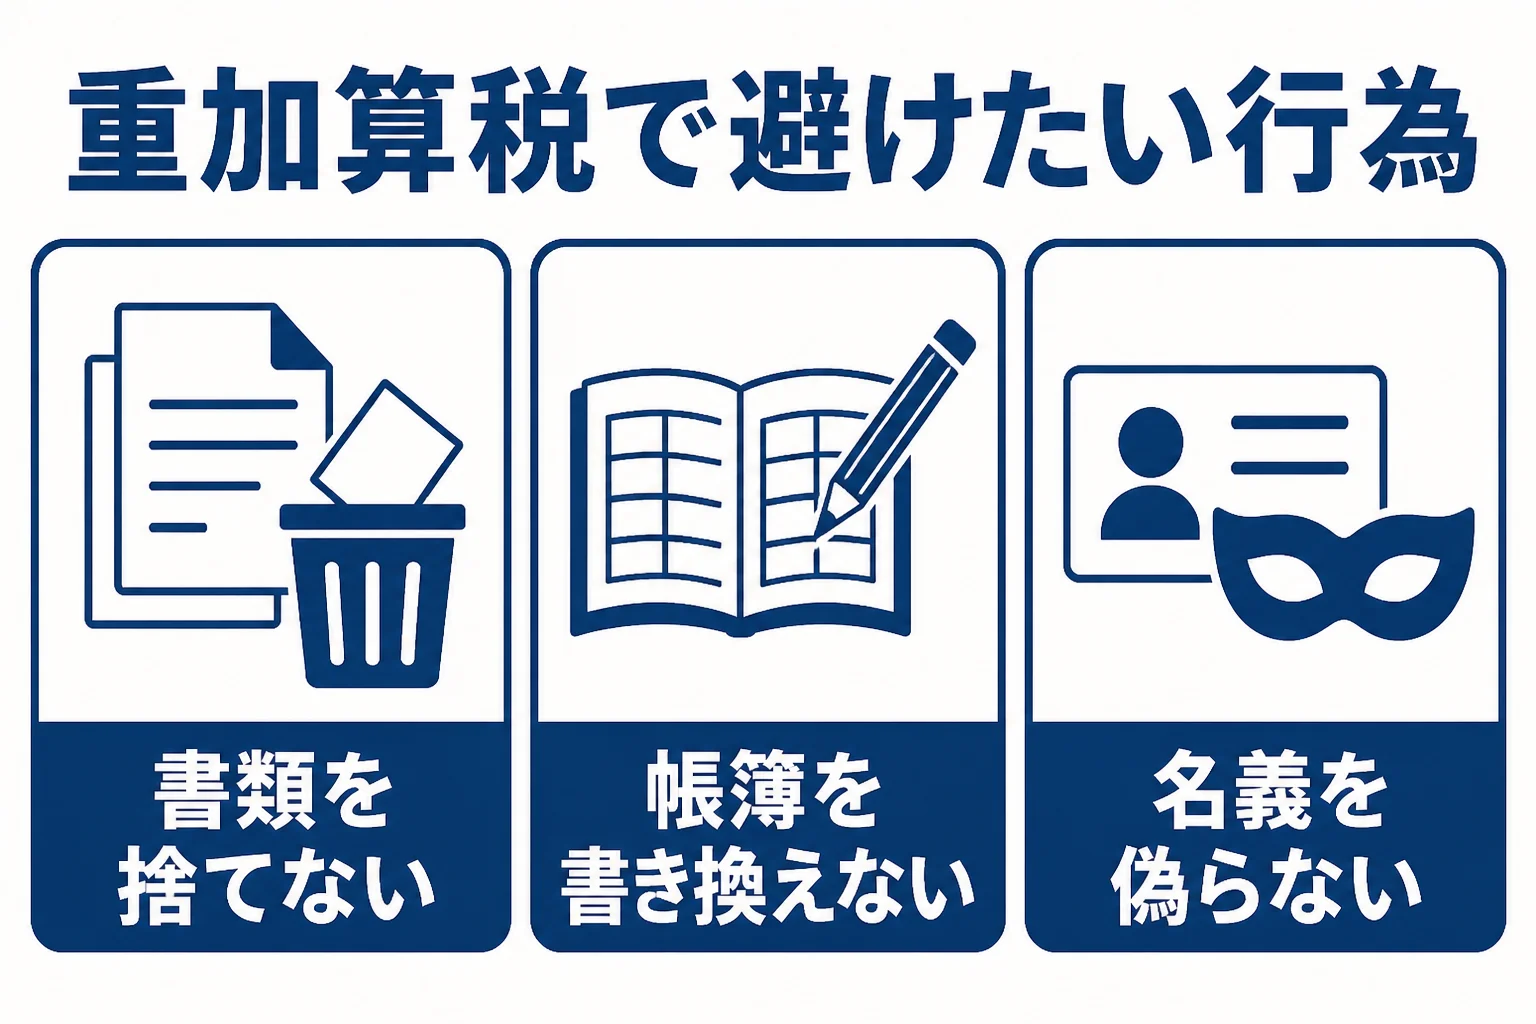
- 帳簿や領収書などを捨てたり隠したりしている
- 帳簿を書き換えたり、うその請求書や領収書を作ったりしている
- 取引先にうその書類を作らせている
- 本人以外の名義や架空の名義で取引をしている
- 調査で具体的な事実を聞かれて、うその答えをしている
ここが大事なところです。この指針では、配偶者や親族がこうした行為をした場合も、原則として本人がしたものとして扱うとされています。
一方で、売上を少なく計上していても、その分を翌年に計上しているだけなら、書類の改ざんなどがない限り、隠蔽や仮装に当たらないとされています。
調査の前後で避けたい対応は?
例えばこんな場面です。
「この入金は何の売上ですか」
「よく覚えていないので、少し確認させてください」
分からないことは、その場で無理に答えず、確認してから答えれば大丈夫です。思いつきで違うことを言ってしまうほうが、後から困ることになります。
- 調査の連絡が来てから、古い書類を処分する
- 帳簿の日付や金額を、後から都合よく書き換える
- 家族や知人の名義の口座に売上を入れる
- 分からない質問に、思いつきの答えをする
『見つかったらまずいから、帳簿を整え直しておこう』と思う気持ちも分かります。ただ、元の記録を消して書き換えるのは避けて、作り直す時も元の書類は残しておきましょう。
帳簿がない時の作り直し方は帳簿がない時の対処で解説しています。
税理士に立ち会ってもらうと何が安心?
調査では、一つ一つの取引について説明を求められます。ミスなのか、意図して隠したのかは、その説明の仕方でも見え方が変わりますよね。
税理士に立ち会ってもらうと、帳簿や申告の中身を事前に見直し、誤りがあれば調査の前に説明できる形に整えられます。当日も、聞かれたことに専門家の言葉で補ってもらえます。
調査で指摘された誤りが重加算税に当たるかどうかは、個別の事情で判断されます。迷う時は、税理士に確認してみてください。
調査全体の流れは税務調査の基本と流れ、連絡が来た直後の動き方は調査の電話が来た時の順番にまとめています。
調査の連絡が来て申告の中身に心当たりがある方や、帳簿の付け方に自信がない方は、立会いまで頼める顧問税理士を探しておくと落ち着いて対応できます。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
計算ミスでも重加算税になりますか?
重加算税は、事実を隠したり偽ったりして申告した時にかかります。計算ミスや勘違いの場合は、原則として過少申告加算税などの扱いになります。
家族が勝手に書類を捨てていた場合も対象になりますか?
国税庁の事務運営指針では、配偶者や親族が隠蔽や仮装をした場合も、特段の事情がない限り本人がしたものとして扱うとされています。家族で事業をしている場合は、書類の扱いを共有しておきましょう。
重加算税を受けると、その後に影響はありますか?
過去5年以内に重加算税などを受けていると、次に同じ税目で加算税がかかる時に10%上乗せされる場合があります。期限後申告で無申告加算税がかからない特例も使えなくなります。
まとめ
- 重加算税は、事実を隠したり偽ったりして申告した時にかかる
- 割合は過少申告の代わりが35%、無申告の代わりが40%
- 帳簿の破棄や書き換え、他人名義の取引、うその答えは対象になりうる
- ミスはミスとして説明し、税理士に立ち会ってもらうと安心