当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『そろそろ借入れを考えたいけど、税理士がいないと銀行に不利なのかな』と気になっている方も多いはずです。
結論から言うと、顧問税理士がいるだけで融資が通るわけではありません。ただ、決算書の中身や数字を出すスピードが変わるので、結果として銀行の見方が変わることはあります。
この記事では、銀行がどこを見ているのかと、自分の規模で顧問をつけるべきかを判断できるように解説します。
顧問税理士がいると銀行の評価は上がるの?
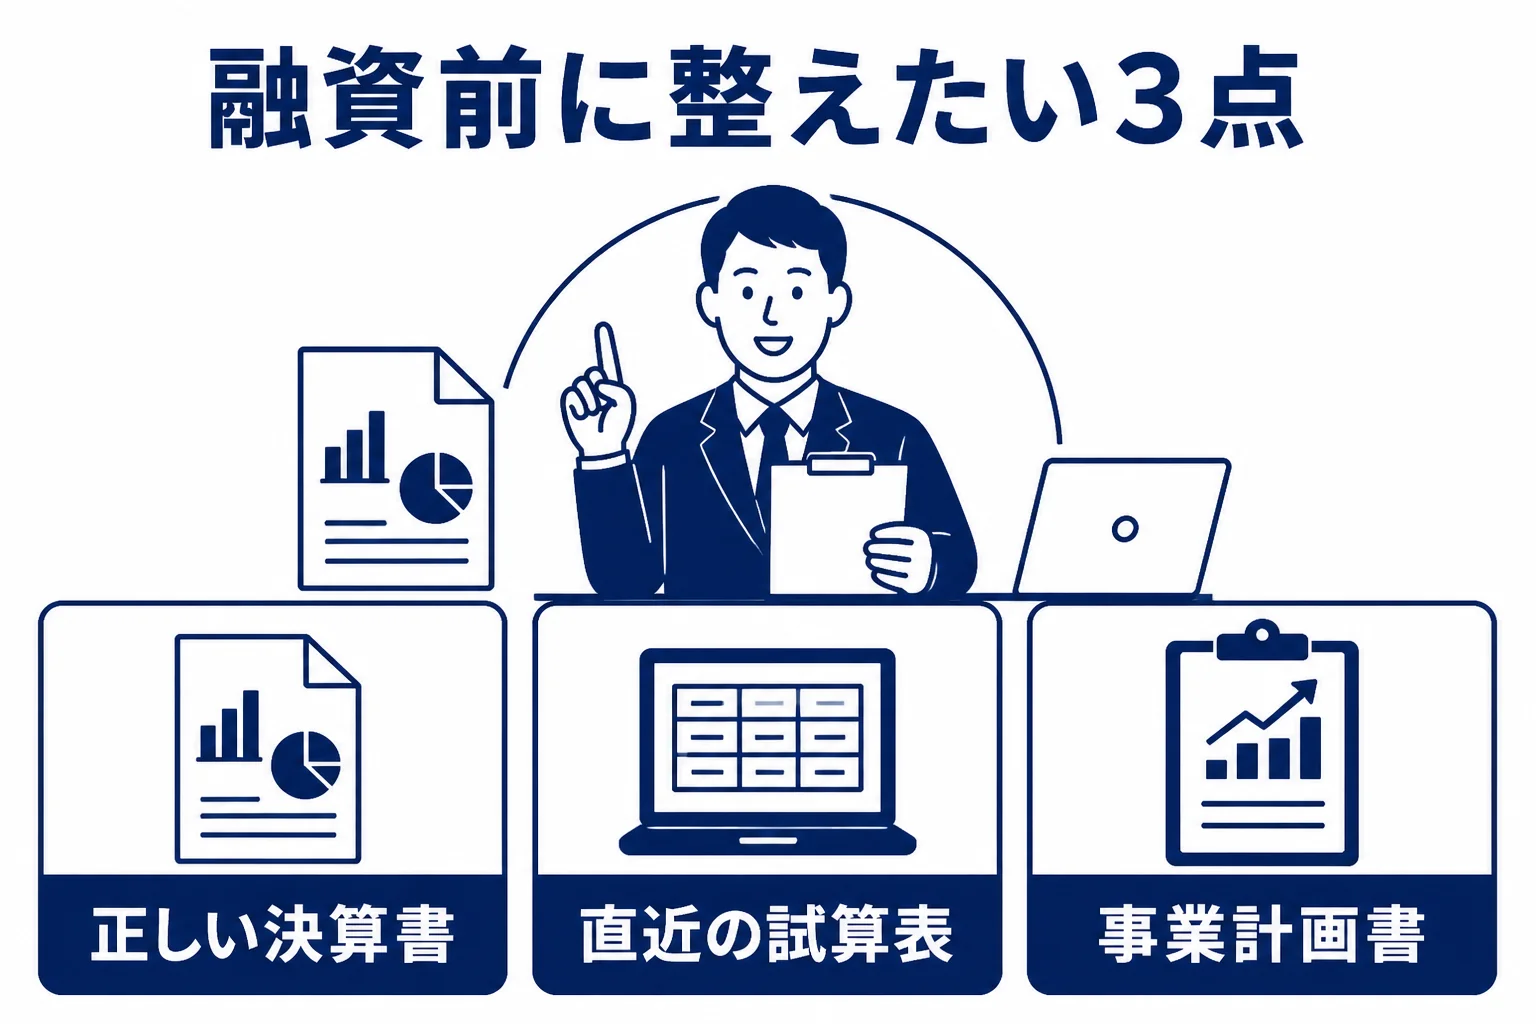
顧問税理士の「肩書き」で評価が上がるわけではありません。銀行が見るのは、決算書が正しく作られているか、今の数字をすぐ出せるか、返済の計画に筋が通っているかです。顧問税理士はこの3つを整える手助けをする存在です。
「税理士がついています」と伝えるだけで審査が甘くなる、ということはありません。
実は、銀行が気にしているのはもっと地味なところなんです。例えば、決算書の売上や経費が帳簿とつながっているか、毎年同じルールで処理されているか、といった点ですね。
自分で決算をしている会社でも、帳簿がきちんとしていれば話は進みます。逆に、税理士がいても数字が古いままだと、担当者は判断に困ってしまいます。
ここが大事なところです。顧問税理士の価値は「信用の看板」より、「数字を整えて説明できる状態をつくること」にあります。
銀行は融資審査でどこを見ているの?
銀行の審査基準は公表されていないので、細かい配点は分かりません。ただ、窓口でよく求められる資料から、見られやすい所はある程度つかめます。
『決算書を出せば終わりじゃないの?』と思いますよね。実際には、決算書のあとに「最近の数字は?」と聞かれることが多いんです。
例えば、こんなやり取りがよくあります。
「直近の試算表はありますか」
「前期の決算書ならあるのですが…」
このとき、すぐに月次の数字を出せるかどうかで、話の進み方が変わります。
| 銀行が見やすい点 | 顧問税理士がいる場合 | 自分で記帳・決算している場合 |
|---|---|---|
| 決算書の作り方 | 毎期同じルールで処理しやすい | 年によって処理がぶれることがある |
| 直近の数字(試算表) | 月次で締めていればすぐ出せる | 決算期までまとめて入力していると出せない |
| 数字の説明 | 利益が減った理由などを一緒に整理できる | 自分で説明を組み立てる必要がある |
| 事業計画書 | 作成の相談や数字の確認を頼める | 一人で作るので抜けに気づきにくい |
表のとおり、差が出やすいのは「今の数字」と「説明のしやすさ」です。決算書そのものは、自分で作っていても正しければ問題ありません。
なお、融資の可否や条件は銀行ごとに判断が違います。個別の見込みは、取引銀行や税理士に確認しておきましょう。
もう一つ、見落としがちなのが「社長と会社のお金の区別」です。
例えば、個人の支払いを会社の経費に混ぜていたり、社長への貸付金が理由なく増えていたりすると、銀行は説明を求めてきます。顧問税理士がいれば、こうした処理を決算の前に指摘してもらえることが多いんです。
決算書は一度出すと、次の年もその次の年も比べられます。だからこそ、早いうちから処理を整えておくと後が楽ですよ!
公庫の融資で税理士が関わる場面はある?
あります。日本政策金融公庫の「新規開業・スタートアップ支援資金」では、税理士などとの関わりが利率の条件に入っています。
公庫の案内によると、次の条件をそろえた人は特別利率Aの対象になります。
- 「中小企業の会計に関する基本要領」などを適用している
- 自ら事業計画書を作っている
- 認定経営革新等支援機関の指導と助言を受けている
認定経営革新等支援機関は、税務や金融の知識と実務経験が一定以上ある専門家を国が認定する仕組みです。税理士も主な認定先の一つなんです。
つまり、顧問税理士が認定支援機関であれば、計画づくりの段階から一緒に進められることがあります。ただし、審査の結果は希望どおりにならない場合もあると公庫自身が書いています。
対象や条件は日本政策金融公庫の新規開業・スタートアップ支援資金のページで、認定支援機関の仕組みは中小企業庁の認定経営革新等支援機関のページで確認できます。
『今の税理士が認定支援機関かどうか分からない』という場合は、中小企業庁の検索システムで調べられます。直接聞いてみるのも早いですよ。
規模別に見ると、顧問をつけるべき?
銀行との付き合い方は、事業の規模や借入れの予定で変わります。自分がどこに近いか当てはめてみてください。
| ケース | 借入れの予定 | おすすめの頼み方 |
|---|---|---|
| 例えば、年商800万円の個人デザイナー | 当面なし | 自分で記帳し、申告だけスポットで頼む |
| 例えば、年商2,000万円の飲食店を個人で営む | 設備の入れ替えで借入れを検討 | 顧問契約で月次の数字を整えておく |
| 例えば、設立2期目で従業員5人の小売業の法人 | 運転資金の借入れを予定 | 顧問契約で試算表と事業計画を一緒に作る |
| 例えば、年商5,000万円で借入れが複数ある法人 | 借り換えや追加融資を相談 | 顧問契約で銀行への説明資料まで相談する |
借入れの予定が無いうちは、顧問契約までしなくても困らないこともあります。顧問がいらない規模の目安は顧問税理士がいらないケースと必要になる規模で詳しく書いています。
一方で、借入れが近いなら早めに月次の締めを始めておくと楽です。決算の直前に慌てて整えるより、数か月分の数字がそろっている方が説明しやすいからですね。
融資を見据えて顧問税理士に頼む時の流れ
『頼むとしても、何から話せばいいの?』という方もいますよね。融資を見据えるなら、最初の面談で次の順に伝えるとスムーズです。
- 借入れの予定(時期・目的・おおよその金額)を伝える
- 月次で試算表を出してもらえるか、何日ごろに出るかを確認する
- 事業計画書の作成や数字の確認を手伝ってもらえるかを聞く
- 認定経営革新等支援機関かどうかを確認する
- 顧問料と、決算料・計画づくりの追加料金の有無を見積もりでもらう
月次の試算表がいつ出るかは、意外と事務所ごとに差があります。「月末締めで翌月の中ごろ」なのか「決算の時だけ」なのかで、銀行への出しやすさが変わります。
顧問料の決まり方は事務所ごとに違います。目安を知りたい方は税理士の顧問料相場もあわせて見てみてください。
融資の予定があって、月次の数字や事業計画を一人で用意するのが大変なら、顧問税理士を探しておくと楽になります。売上が伸びて記帳が追いつかなくなってきた方も同じです。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
顧問税理士がいないと融資は受けられませんか?
受けられないわけではありません。自分で作った決算書でも、内容が正しく説明できれば審査は進みます。ただ、直近の数字や事業計画を求められた時に用意が大変になることはあります。
税理士を途中で変えると銀行の評価は下がりますか?
税理士を変えたこと自体で評価が決まるとは言えません。気をつけたいのは、変更の前後で処理のルールが変わり数字がぶれることです。引き継ぎの時に、前の決算と同じ処理を続けられるか確認しておきましょう。
顧問税理士に銀行との面談に同席してもらえますか?
対応しているかどうかは事務所によって違います。同席や資料の説明を頼みたい場合は、契約前に範囲と料金を確認しておくと安心です。
まとめ
- 顧問税理士の肩書きだけで銀行の評価が上がるわけではない
- 銀行が見やすいのは決算書の正しさ、直近の試算表、数字の説明のしやすさ
- 公庫の新規開業向け融資では、認定支援機関の指導と助言が特別利率の条件に入っている
- 借入れの予定が近いなら、月次の数字を整えるために顧問契約を検討するとよい