当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
税理士に頼むと費用がかかる。だからこそ『せめてこの報酬は経費にできるのかな』と気になりますよね。
結論から言うと、事業をしている人が事業のために払う税理士報酬は、経費として扱うのが基本です。ただ、払い方によっては源泉徴収という手続きが必要になることもあります。
この記事では、勘定科目の付け方と、支払う時に見落としやすい点が分かります。
税理士報酬は確定申告で経費になる?
個人事業主や会社が、記帳や申告など事業のために払う税理士報酬は経費になります。勘定科目は「支払手数料」か「支払報酬」を使う方が多いです。給与だけの会社員が自分の申告のために払った報酬は、事業の経費にはなりません。
税理士報酬が経費になるのは、事業の帳簿づけや申告のための支出だからです。顧問料も、決算料も、スポットで頼んだ確定申告の報酬も考え方は同じなんです。
一方で、会社員が副業も無く給与だけで、医療費控除などの申告を頼んだケースは違います。差し引く先の事業が無いので、事業の経費という扱いにはなりません。
事業と私生活の両方にかかわる相談をした時は、按分が必要になることも。判断は税理士に確認しておきましょう。
どの勘定科目を使えばいい?
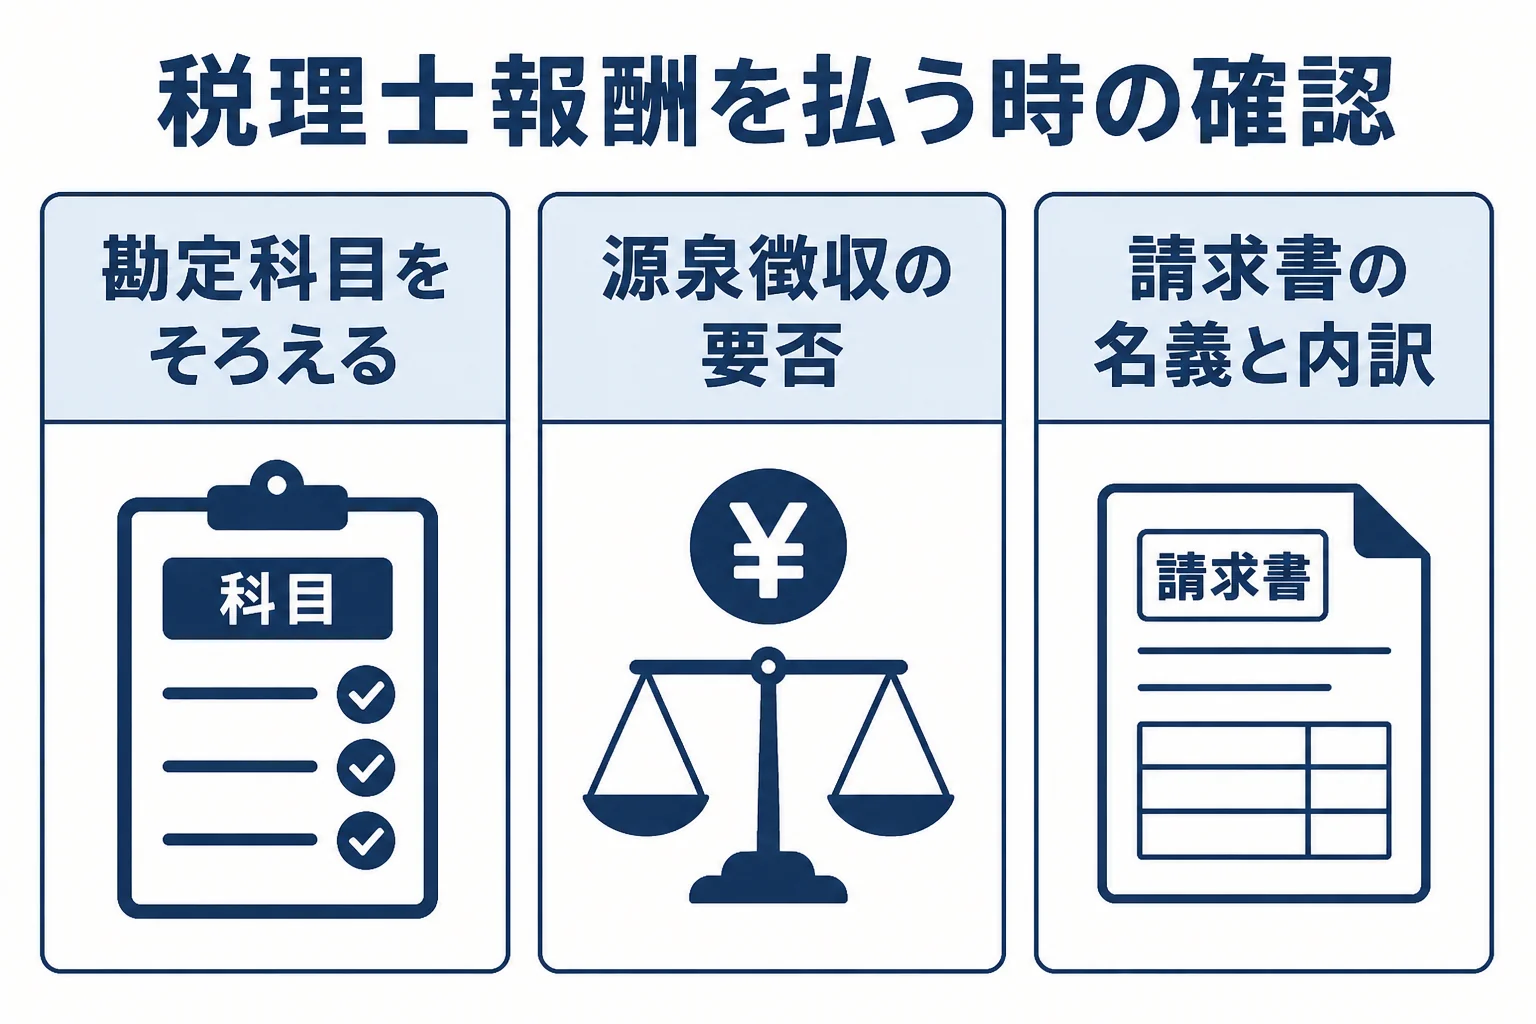
勘定科目は法令で一つに決まっているわけではありません。大事なのは、毎年同じ科目で付けることです。
| 支払いの中身 | よく使われる勘定科目 | ひとこと |
|---|---|---|
| 毎月の顧問料 | 支払手数料・支払報酬 | 毎月同じ科目で付けておく |
| 決算料・確定申告の報酬 | 支払手数料・支払報酬 | 顧問料と同じ科目にそろえると見やすい |
| 記帳代行の料金 | 支払手数料・支払報酬 | 請求書の内訳ごとに分けても良い |
| 税理士に頼んだ相続の申告 | 事業の経費にはならない | 個人の財産の手続きのため |
例えばこんな場面があります。
「顧問料は支払手数料で付けていたのに、決算料だけ雑費にしていました」
「科目がバラバラだと、年ごとの比較がしにくくなるので、そろえておきましょう」
科目を変えたい時は、年の途中で変えずに、新しい年度の頭から変えると帳簿が読みやすいですよ。
いつの年の経費にするか
確定申告の報酬は、申告をする翌年に請求されることが多いですよね。
その場合、どちらの年の経費にするかで迷う方も多いはずです。実務では請求や支払いのタイミングに合わせて処理することが多いですが、取引の内容で変わる場合もあります。毎年の扱いを税理士とそろえておくと安心です。
支払う時の源泉徴収に注意
ここが大事なところです。税理士報酬は、払う側が所得税を差し引いて国に納める「源泉徴収」の対象になることがあります。
国税庁 タックスアンサー「源泉徴収義務者とは」では、会社や個人が税理士などに報酬を払う時は、その都度所得税を差し引くと説明されています。
ただし、同じページに例外も書かれています。給与について源泉徴収の義務がある個人以外の個人が払う報酬は、源泉徴収をしなくてよいとされています。給与所得者が確定申告のために税理士に払う報酬も、源泉徴収は要りません。
| 支払う人 | 受け取る相手 | 源泉徴収 |
|---|---|---|
| 会社(法人) | 個人の税理士 | 必要 |
| 従業員に給与を払っている個人事業主 | 個人の税理士 | 必要 |
| 給与を払っていない個人事業主 | 個人の税理士 | 不要 |
| 会社・個人事業主 | 税理士法人 | 不要 |
税理士法人は法人なので、税理士報酬について源泉徴収の対象になりません(国税庁 タックスアンサー「源泉徴収が必要な報酬・料金等とは」)。『うちの顧問は事務所名だから法人だろう』と思い込まず、請求書の名義を見ておきましょう。
差し引く金額と納める時期
国税庁 タックスアンサー「原稿料や講演料等を支払ったとき」によると、令和8年4月1日現在の法令で、支払金額が100万円以下なら10.21%を差し引きます。100万円を超える部分は20.42%です。
差し引いた所得税は、原則として支払った月の翌月10日までに納めます。従業員が少ない事業者で納期の特例を受けている場合の扱いは、税理士に確認してみてください。
消費税とインボイス
請求書で報酬の額と消費税の額がはっきり分かれていれば、報酬の額だけを源泉徴収の対象にしてかまいません。インボイス制度が始まった後も、この扱いは変わらないとされています。
インボイス制度は令和5年10月1日に始まりました。消費税の課税事業者の方は、税理士からの請求書がインボイスの形になっているかも見ておくと安心です。
報酬の払い方で迷ったら
『源泉徴収まで自分でやるのは不安…』という方も多いはずです。
ここまでの手続きは、一度ルールを決めてしまえば毎月同じです。
ただ、従業員を雇い始めた年や、個人の税理士から税理士法人に切り替えた年は、源泉徴収の要否が変わります。切り替えのタイミングは見落としやすいので、変わった月にメモを残しておきましょう。
費用そのものの目安は 確定申告の税理士費用の目安 に、毎月の顧問料の考え方は 税理士の顧問料相場 にまとめています。
売上が伸びて記帳が追いつかない。人を雇い始めて、給与と源泉徴収の手続きが増えた。そんな状況なら、毎月の処理まで任せられる顧問税理士を探すと、報酬の扱いも含めてまとめて相談できます。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
個人事業主が税理士に払った確定申告の報酬は、全額経費にできますか?
事業のための申告であれば経費として扱うのが基本です。不動産の売却など事業と関係ない部分の申告も一緒に頼んだ場合は、分けて考える必要があるので税理士に確認してみてください。
税理士報酬の勘定科目は何が正解ですか?
法令で一つに決まっているわけではありません。支払手数料か支払報酬を使う方が多く、毎年同じ科目で付けることが大切です。
税理士法人に払う報酬も源泉徴収が必要ですか?
税理士法人は法人なので、税理士報酬として源泉徴収をする必要はありません。請求書の名義が個人か法人かを確認しておきましょう。
まとめ
- 事業のために払う税理士報酬は経費になる
- 勘定科目は支払手数料か支払報酬が多く、毎年そろえるのが大事
- 個人の税理士に払う時は、払う側によって源泉徴収が必要になる
- 税理士法人への支払いや、給与を払っていない個人事業主の支払いは源泉徴収が不要