当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
アクセサリーや布小物を作って販売アプリで売っていると、材料を買うたびに『これって全部経費でいいのかな』と気になりますよね。
結論から言うと、ハンドメイド作家の節税は「売れた作品の材料費だけをその年の経費にする」考え方を押さえるところから始まります。この記事では、材料費と作品の在庫、販売アプリの手数料、ハンドメイド作家の経費一覧を見ていきます。
ハンドメイド作家の経費と節税、まず何を押さえる?
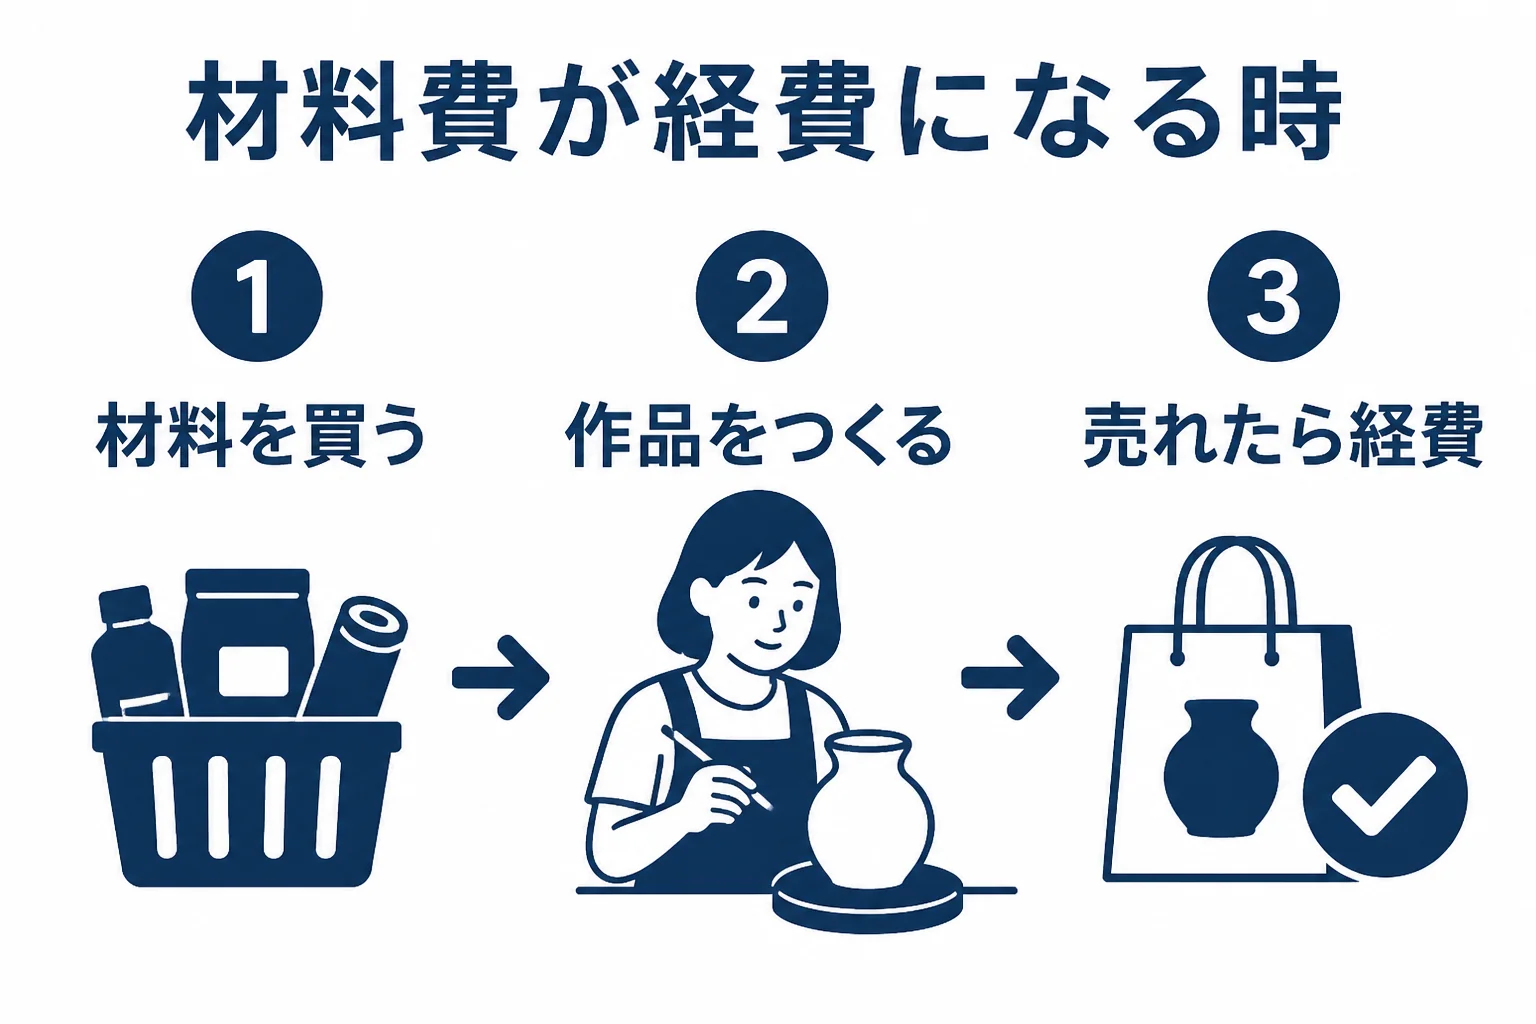
材料費は、その年に売れた作品に使った分が経費になります。年末に残った作品や使っていない材料は、在庫として翌年に回すのが基本です。販売アプリの手数料や送料は、その年に発生した分をそのまま経費にできます。
国税庁の説明では、必要経費の最初に「総収入金額に対応する売上原価」が挙がっています。(出典: 国税庁 No.2210 必要経費の知識)
売上に対応する分だけが経費になる、ということなんです。
例えば、年末に大量の布やパーツを買い込んだケース。まだ作品になっていない材料や、売れ残った作品は、年末の在庫として数えることになります。
『材料なんて細かすぎて数えられない…』という方も多いはずです。そんな時は、材料の種類ごとに残りの量と買った値段をざっくりメモするだけでも違います。数え方の細かいルールは、税理士に確認してみてください。
ハンドメイド作家の経費一覧
よく出てくる費用を表にしました。個別に落ちるかどうかは、判断を税理士に確認しておきましょう。
| 費用 | 計上の考え方 | 迷いやすい点 |
|---|---|---|
| 材料費・パーツ代 | 売れた作品の分が経費 | 年末の材料と作品は在庫へ |
| 販売アプリの手数料 | その年の経費 | 売上と相殺せずに分ける |
| 発送の送料・梱包資材 | その年の経費 | 私用の買い物と分ける |
| ミシン・工具などの道具 | 金額で計上の仕方が変わる | 10万円以上かどうか |
| イベントの出店料 | その年の経費 | 申込書と領収書を保存 |
| 作品撮影の小物・背景紙 | 撮影に使う物なら経費 | 私物との区別 |
| 自宅の作業スペースの家賃・電気代 | 仕事に使う部分だけ | 広さや時間の根拠を残す |
販売アプリは、手数料を差し引いた金額が振り込まれますよね。
「売上は振込額で書いていました」
「それだと手数料の分、売上が少なく見えてしまうんです」
売上は作品の販売額で立てて、手数料は経費として分けておきましょう。
ミシンや工具など、高い道具を買った時は?
国税庁の説明では、取得価額が10万円未満の物は、使い始めた年に全額を経費にできます。10万円以上20万円未満なら、まとめて3年間で3分の1ずつ経費にする方法もあります。(出典: 国税庁 No.2100 減価償却のあらまし)
青色申告者にはさらに特例があります。どれを選ぶと有利かは、その年の利益によって変わります。
自宅で作っている場合の家賃や電気代
自宅の一角が作業場という方は多いはずです。仕事と私用の両方に関わる費用は、業務に必要だった部分を明らかに区分できる金額だけが経費になります。
作業スペースの広さや、ミシンを使う時間の目安などを記録しておくと安心です。按分の考え方はアフィリエイターの経費と節税でも詳しく書いています。
法人やお店に卸す時のインボイス
ショップへの委託販売や、法人からのまとまった注文が入ると、インボイスを求められることがありますよね。
登録すると課税事業者になり、消費税の申告が必要になります。免税事業者から登録した人は、令和8年9月30日の日の属する課税期間まで、納める消費税を売上にかかる消費税の2割にできる「2割特例」があります。(出典: 国税庁 No.6498 インボイス制度)
登録するかどうかは、取引先の顔ぶれで判断が分かれます。迷う時は税理士に相談してみてください。
- 残っている作品と材料を、種類ごとにメモする
- 販売アプリの売上明細を1年分ダウンロードする
- イベント出店料や道具の領収書を月ごとにまとめる
売上が増えてきたら、税理士に頼むと楽
人気の作品が出て注文が増えると、制作と発送だけで毎日が埋まりますよね。
『帳簿まで手が回らない』と感じ始めたら、記帳や確定申告を税理士に頼むのも一つの手です。
費用の目安として、税理士ドットコムが示す個人事業主の確定申告のみの依頼は、白色で5万円から、青色で売上1,000万円未満なら7万円からとされています。事務所ごとに自由に決まるので、税理士の顧問料相場もあわせて見てみてください。
制作と発送で記帳が追いつかない方や、在庫の数え方に自信がない方は、一度税理士を探してみると楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
買った材料は、買った年に全部経費にできますか?
売れた作品に使った分がその年の経費になるのが基本です。年末に残った材料や作品は在庫として扱います。判断は税理士に確認を。
趣味で作っている物の材料費も経費になりますか?
販売のために作った作品の材料でなければ経費にはなりません。私用と分けて買うと記録が楽になります。
販売アプリの手数料はどう記帳しますか?
売上は販売額で立てて、手数料は経費として分けて記帳する形が基本です。迷う時は税理士に確認してみてください。
まとめ
- 材料費は、売れた作品の分がその年の経費になる
- 年末に残った材料や作品は在庫として翌年に回す
- 販売アプリの手数料は売上と分けて経費にする
- 10万円以上の道具は、計上の仕方を選べる