当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
パーソナルジムは、2か月や3か月のコース料金を最初にまとめて受け取ることが多いですよね。『入金があった月に全部を売上にするものなの?』と迷う方も多いはずです。
結論から言うと、売上はお金を受け取った時ではなく、セッションを提供した時に立てるのが原則です。この記事を読めば、パーソナルジムの経費一覧と、前払い料金や器具の計上で気をつけたい所が分かります。
パーソナルジムの経費と節税は「売上の時期」とセットで考える
国税庁のタックスアンサーでは、所得税や法人税と同じように、売上の時期は原則としてサービスを提供した時とされています。前払いのコース料金は、決算の時点でまだ提供していない分を前受金として残すのが基本です。器具は金額に応じて、一度に落とすか何年かに分けて経費にします。
節税というと経費を増やすことに目が行きがちです。ただ、パーソナルジムの場合は売上の時期を正しく分けることが、実は大きなポイントなんです。
例えば、12月決算の個人事業主が、11月に3か月コースの料金をまとめて受け取ったケースを考えてみてください。12月末の時点でまだ終わっていないセッション分まで売上にすると、その年の所得が実際より大きくなってしまいます。
前払いのコース料金はどう処理する?
国税庁 タックスアンサー No.6165「前受金や前払金などがあるとき」では、前受金を受け取っても、その受取の時期に関係なく、実際にサービスの提供があった時が売上の時期になると説明されています。
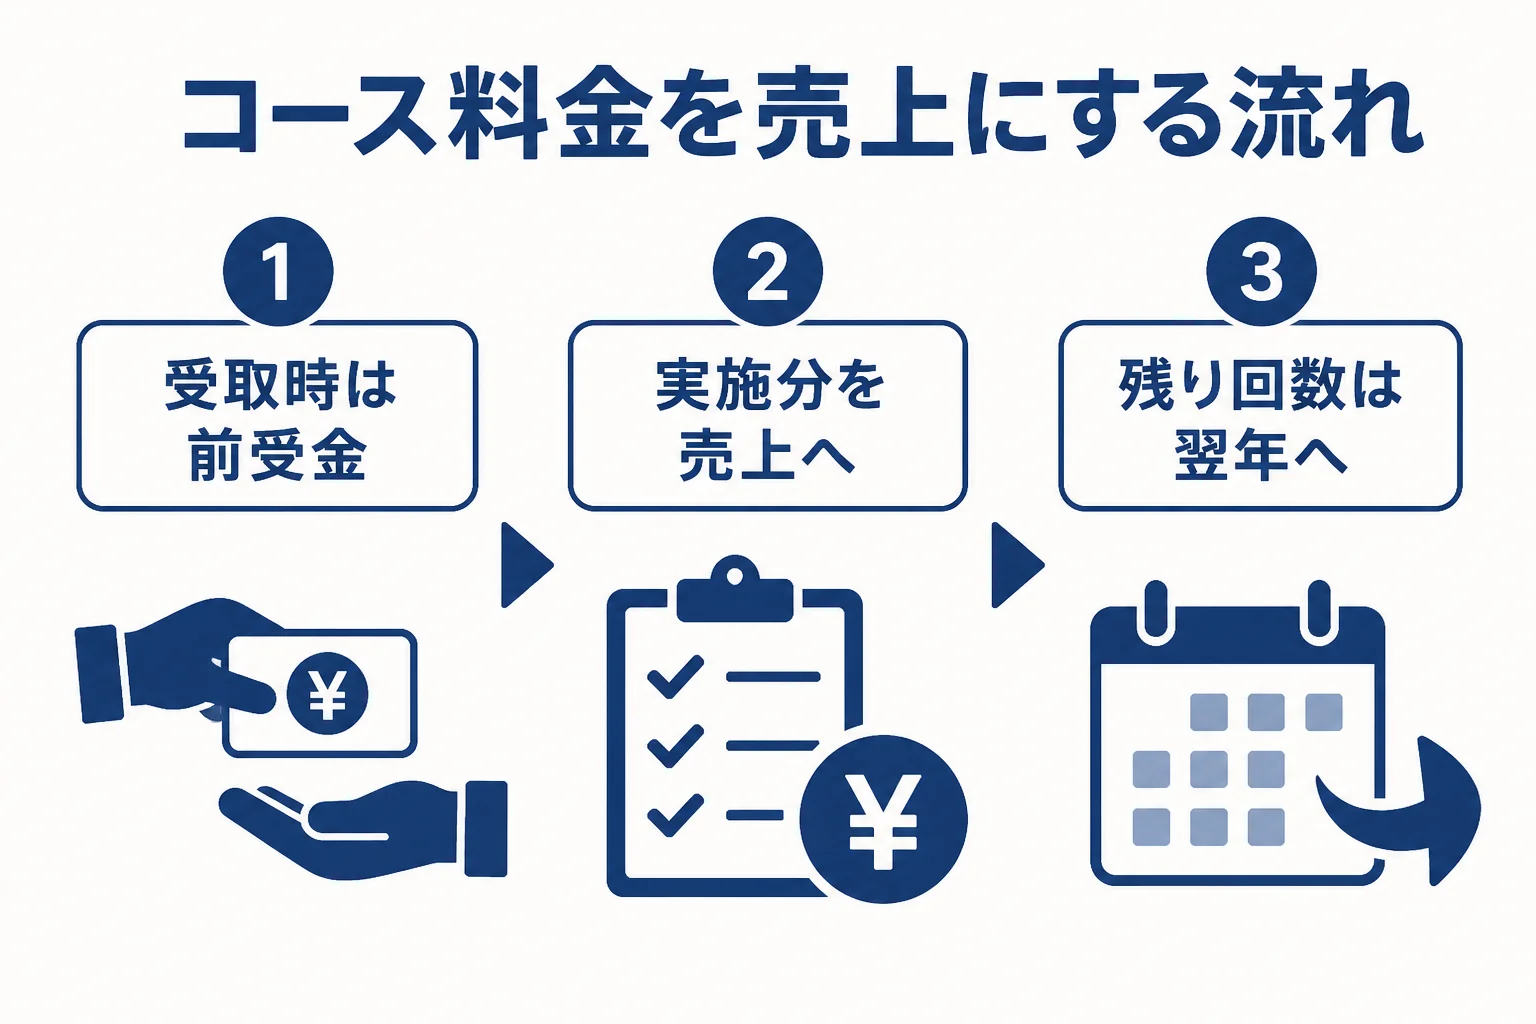
つまり、コース料金を受け取った時はいったん前受金として記録し、セッションを消化した分だけ売上に振り替えていく形です。
| 場面 | 帳簿での扱い | 気をつけたい所 |
|---|---|---|
| コース料金を受け取った | 前受金として記録 | 会員ごとの残り回数を管理する |
| セッションを実施した | 実施した分を売上に振り替える | 予約システムの実績と合わせる |
| 決算日に残っている回数 | 前受金のまま翌年へ | 残り回数の一覧を保存する |
| 途中解約で返金した | 返金分の前受金を取り崩す | 返金額と日付を記録する |
| 入会金を受け取った | 契約内容で扱いが変わる | 返金の有無を規約で確認する |
『会員が多いと、残り回数を全部追うのは大変そう…』と感じますよね。予約管理のシステムで会員ごとの消化回数が出せるなら、決算月だけその一覧を出力して保存しておく方法もあります。
ただし、個人事業者で現金主義の特例を受けている小規模な事業者は、受け取った日を基準にできる扱いもあります。自分がどちらにあたるか、入会金をどう扱うかは、判断を税理士に確認しておきましょう。
パーソナルジムの経費一覧
開業から運営までによく出てくる支払いを並べました。
| 支払いの中身 | よくある扱い | ひとこと |
|---|---|---|
| テナント家賃・共益費 | その月の経費 | 自宅兼用なら按分する |
| トレーニング器具・マシン | 金額に応じて減価償却 | 搬入・設置費も取得価額に入る |
| ダンベル・マットなど小物 | 10万円未満なら買った年の経費 | 使い始めた年に計上する |
| 内装工事・シャワー設備 | 減価償却 | 内容ごとに耐用年数が変わる |
| 業務委託トレーナーへの報酬 | 外注費 | 契約書と支払記録を残す |
| 予約システム・決済手数料 | その月の経費 | 売上から差し引かれる手数料も記録する |
| 自分の研修・資格の更新費 | 業務に必要なら経費 | 内容が分かる書類を残す |
トレーニング器具は金額で扱いが変わる
国税庁 タックスアンサー No.2100では、個人事業の場合、取得価額が10万円未満の資産は使い始めた年に全額を経費にすると説明されています。10万円以上20万円未満なら、3年で均等に経費にする一括償却も選べます。
一定の要件を満たす青色申告者は、令和8年4月1日以後に取得した40万円未満の資産について、年300万円までをその年の経費にできる特例があります(令和8年3月31日までの取得は30万円未満が対象)。
パワーラックやケーブルマシンのように、1台で金額が大きい器具は通常の減価償却になることも。セットで買った器具は、1台ずつ使えるかどうかで判断が分かれるので、見積書の内訳を残しておきましょう。
トレーナーに払う報酬の注意
業務委託のトレーナーに報酬を払う時、毎月の金額が大きくなる方も多いはずです。
「シフトも指示も全部こちらで決めているんですが、外注費でいいんでしょうか」
「働き方によっては給与と見られることもあるので、契約書の中身を一度見てもらいましょう」
給与として扱うと、源泉所得税を原則として支払った月の翌月10日までに納めることになります。給与の支給人員が常時10人未満なら、納期の特例で年2回にまとめる方法もあります。
会員数が増えて前受金の管理が追いつかない、2店舗目を出したい、法人化を考えているという方は、顧問税理士に相談すると売上の立て方から一緒に決められます。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
節税の相談で頼める範囲は節税の相談で税理士に頼めること、顧問料の目安は税理士の顧問料相場で解説しています。
よくある質問
3か月分のコース料金を受け取ったら、その月の売上にしていいですか?
国税庁のタックスアンサーでは、売上の時期は原則としてサービスを提供した時とされています。受け取った時は前受金にして、実施したセッション分だけ売上にしていくのが基本です。個別の処理は税理士に確認してみてください。
中古のマシンを買った場合も経費になりますか?
中古でも、事業で使う器具なら金額に応じて経費や減価償却の対象になります。中古資産の耐用年数の考え方は新品と違う場合があるので、購入時の書類を残して税理士に相談しておきましょう。
自分が受けるトレーニングのセミナー代は経費になりますか?
お客様への指導に役立つ内容なら、業務に必要な支出として経費にできる場合があります。内容と日時が分かる書類を保存しておきましょう。
まとめ
- 前払いのコース料金は前受金にして、提供したセッション分だけ売上にする
- 決算日に残っている回数の一覧を保存しておく
- 器具は10万円未満、20万円未満、特例の対象かで扱いが変わる
- 業務委託トレーナーは働き方によって給与と見られることがある