当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
「この方法で税金がぐっと減りますよ」と勧められて、本当に大丈夫なのか不安になった。そんな経験がある方も多いはずです。
結論から言うと、合法な節税かどうかは「税法が認めた方法か」と「事実どおりか」の2点で見分けられます。この記事を読めば、安心して使える節税と、手を出さない方がいい節税の違いが分かります。
合法な節税とは?脱税とはどう違う?
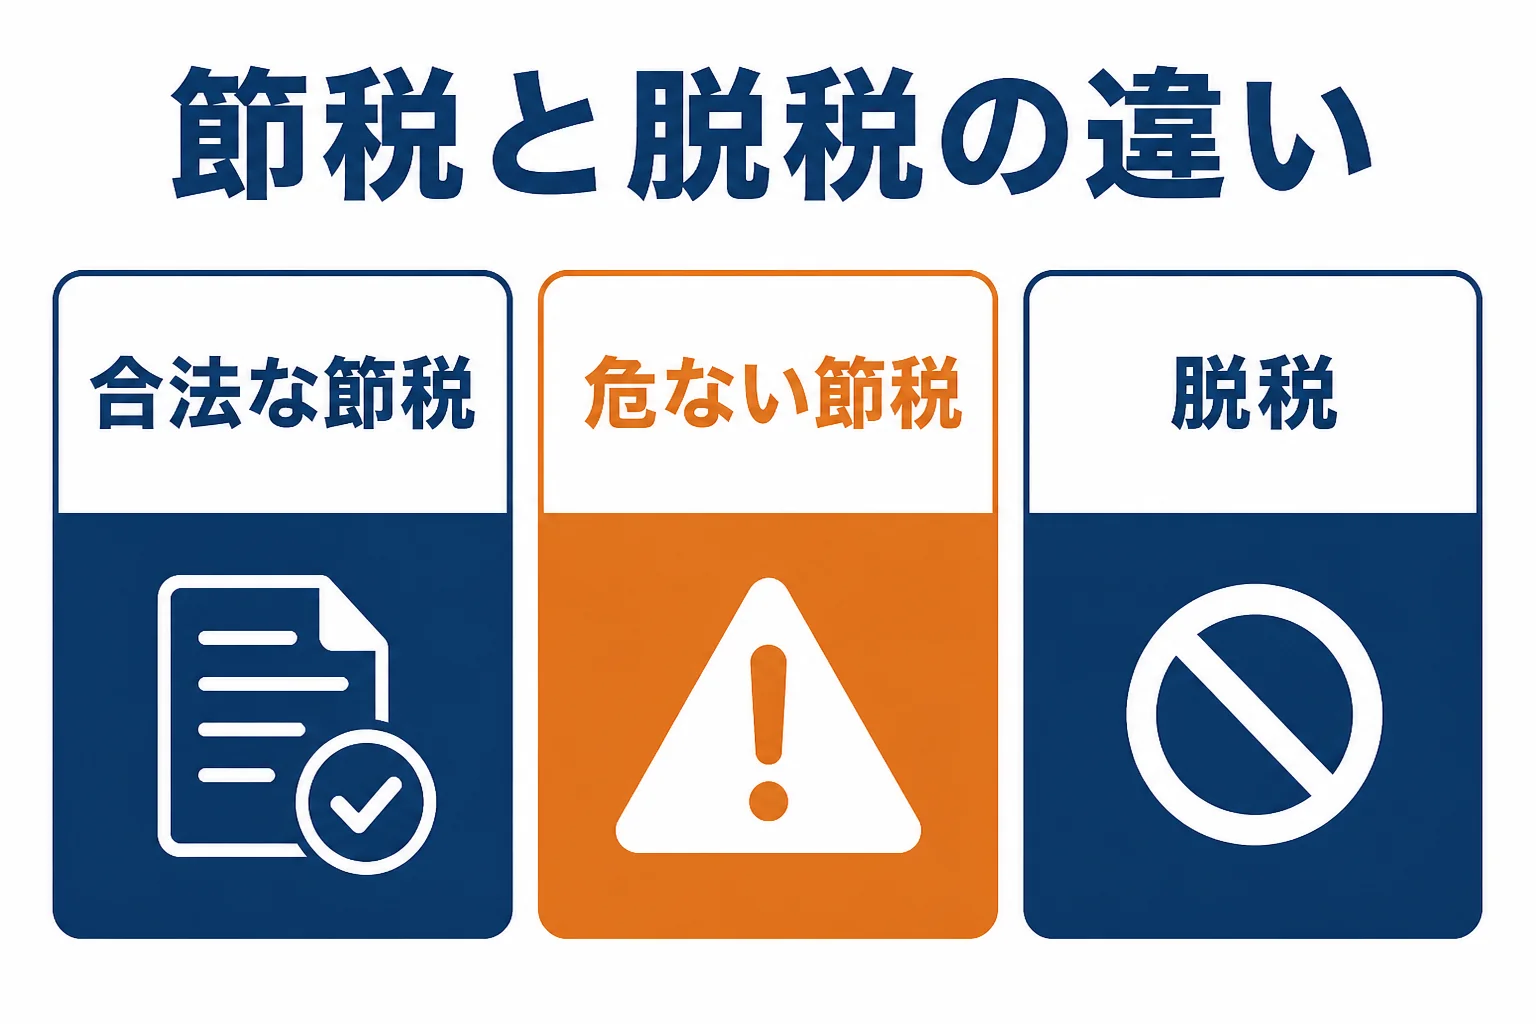
合法的な節税とは、税法が用意している控除・特例・経費のルールの範囲で、実際の取引どおりに処理して税を減らすことです。売上を隠したり、ありもしない経費を計上したりするのは脱税です。その中間にある「形だけ整えた節税」は、税務調査で認められないことがあります。
『節税と脱税って、そんなにはっきり分かれるものなの?』と思いますよね。
実は、迷いやすいのは真ん中のグレーなところなんです。違いを表にすると次のようになります。
| 区分 | 例 | 調査で見られた時 |
|---|---|---|
| 合法な節税 | 青色申告の特典を使う、要件を満たす特例を使う、実際に事業で使った費用を経費にする | 説明できれば問題にならない |
| 危ない節税 | 実際に働いていない家族への給与、私的な支出を経費に入れる、期の途中で役員報酬を上げる | 経費として認められず追加の税がかかることがある |
| 脱税 | 売上を帳簿から外す、架空の外注費を計上する | 重い加算税などの対象 |
例えば、国税庁の案内では、青色申告をしている中小企業者等が一定の要件で取得した少額の減価償却資産は、その期にまとめて経費にできる特例があります。こうした「税法が用意した方法」を正しく使うのが合法な節税です。
家族への給与もよく話題になります。家族に払うこと自体は問題ではなく、実際に働いた内容と金額が見合っているかが見られます。
「家族に給与を出せば節税になりますか?」
「実際に仕事をしてもらい、勤務の記録を残しておくのが前提です」
このように、同じ支出でも事実の裏付けがあるかどうかで扱いが分かれます。
危ない節税の典型が役員報酬です。期の途中で上げた分は定期同額給与に当たらず、経費にならないことがあります。くわしくは役員報酬を税理士と決める方法で紹介しています。
危ない節税はどう見分ける?
『専門家っぽい人が勧めているから大丈夫だろう』と考えてしまう方もいます。
ただ、勧める人の肩書きより、中身を見る方が確かです。次のどれかに当てはまったら、いったん立ち止まってみてください。
- 「税金がゼロになる」「誰でも使える」と言い切っている
- 支払ったお金の多くが、後で自分に戻ってくる仕組みになっている
- 実際の業務や使い道がなく、書類だけで説明しようとしている
- 期末ぎりぎりに、事業に必要のない物を大量に買う話になっている
- 税理士ではない人が申告書の作り方まで指示してくる
最後の点は見落としがちです。国税庁の案内では、税務書類の作成や税務相談は税理士などに限られ、税理士でない人は無償であっても行えません。
否認された時の負担も知っておきましょう。調査を受けた後に修正すると、過少申告加算税が原則10%かかります。さらに延滞税も、令和8年は納期限の翌日から2か月以内が年2.8%、2か月を超えると年9.1%です。
事実を隠したり偽ったりしていた場合は、重加算税というより重い加算税の対象になります。国税庁の公表では、令和6事務年度の法人税の実地調査は5万4千件でした。「調べられたら説明できるか」を基準にしておくと迷いにくくなります。
合法な節税を税理士に相談するメリット
『結局、自分で調べればいいんじゃない?』と思う方もいるかもしれません。
ここが大事なところです。合法な節税は、使える特例や時期が会社ごとに違うので、決算の直前に慌てて探すと選べる方法が減ってしまいます。
例えば、年商3,000万円で利益が伸びてきた個人事業主のケース。法人化するか、設備を今期に買うか、報酬をどう決めるかで、使える方法が変わります。
「この支出は経費にできますか?」
「事業で使う実態があれば入れられます。記録を残しておきましょう」
こんなふうに、日々の判断をその場で確かめられるのが顧問税理士の強みです。
もう一つのメリットは、税務調査の時に味方になってもらえることです。税理士は税務代理権限証書を出して、調査の立会いや税務署とのやり取りを代わりに行えます。
日頃から帳簿を見ている税理士なら、「なぜこの処理にしたのか」を説明しやすいですよね。節税策を選ぶ段階から関わってもらうと、後で慌てずに済みます。利益が多い年の考え方は法人が黒字の時の節税対策でも紹介しています。
勧められた節税策が合法か分からない、利益が伸びて税金が気になってきた、決算前にまとめて相談したい。こんな状況なら、節税の相談に慣れた顧問税理士を探すと安心です。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
節税と租税回避は同じですか?
税法が想定していない形を作って税を減らすものは、合法な節税とは別に考えた方が安全です。個別の判断は税理士に確認してみてください。
否認されたら、修正すれば済みますか?
修正申告で税を納め直すほか、過少申告加算税や延滞税がかかることがあります。調査の事前通知前に自主的に修正すれば、過少申告加算税はかかりません。
節税の相談だけでも税理士に頼めますか?
頼めます。税務相談は税理士の業務なので、スポットの相談から始めることもできます。
まとめ
- 合法な節税は、税法が認めた方法を事実どおりに使うこと
- 形だけ整えた節税は、調査で経費として認められないことがある
- 否認されると、過少申告加算税や延滞税がかかる
- 使える方法は会社ごとに違うので、早めに税理士へ相談すると選択肢が広がる