当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
売上が伸びてきて、そろそろ合同会社にした方が税金が安くなるのでは、と考えている個人事業主の方も多いはずです。
結論から言うと、合同会社にすると使える節税の手は増えますが、経費の考え方も大きく変わります。この記事を読めば、法人化の前後で何が変わり、どこを税理士に確認すればよいかが分かります。
合同会社にすると節税になる?
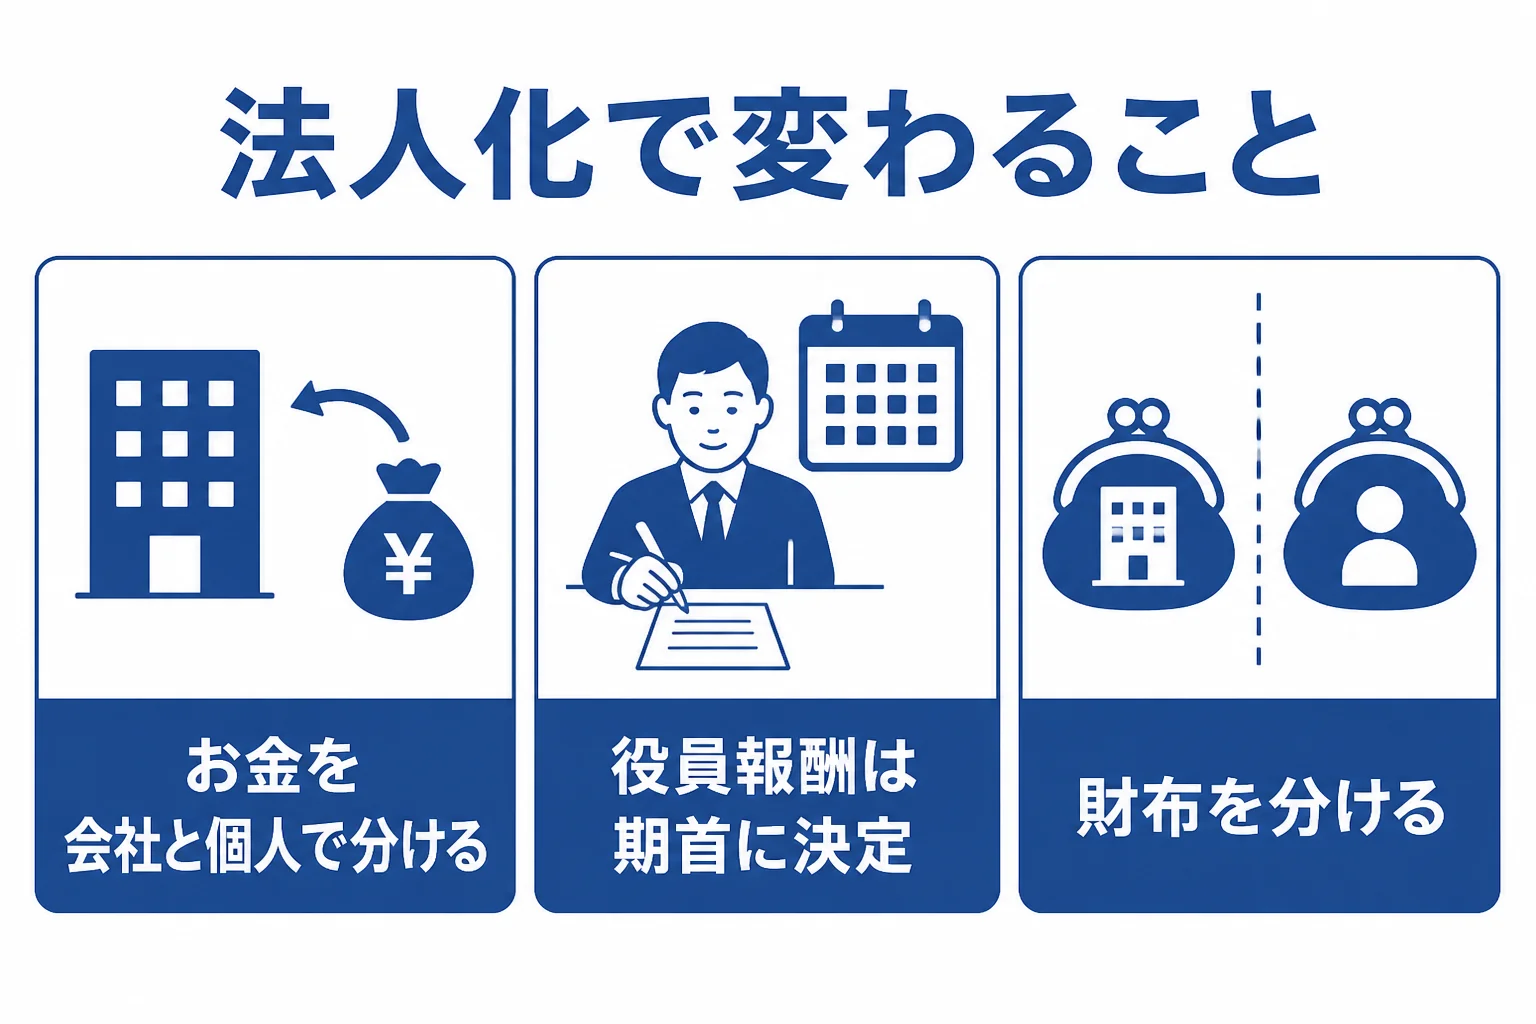
合同会社にすると、自分への役員報酬を会社の経費にできるなど、個人事業主の時には無い節税の手が使えます。ただ、役員報酬は期首から3か月以内にしか原則変えられないなど、ルールも増えます。節税になるかは売上と利益の水準で変わるので、法人化の前に個人と法人の税金を並べて税理士に試算してもらうのが安心です。
『合同会社なら設立費用も安いし、すぐ得になるでしょ?』と思いますよね。
実は、法人化で得になるかどうかは、会社の形より利益の大きさで決まるんです。合同会社でも株式会社でも、法人の税金の仕組みは同じです。
個人事業主と合同会社で変わること
| 項目 | 個人事業主 | 合同会社 |
|---|---|---|
| 自分への給料 | 経費にならない | 役員報酬として経費にできる |
| 給料の額を変える時期 | 制限なし | 原則として期首から3か月以内 |
| 申告の期限 | 翌年3月15日(原則) | 事業年度終了の翌日から2か月以内 |
| 消費税の判定 | 前々年の課税売上高 | 前々事業年度の課税売上高 |
法人化した後の経費はどう考える?
個人事業主の時は、事業のお金と生活のお金が同じ財布になりがちでした。会社にすると、ここをはっきり分ける必要があります。
例えば、こんな会話は法人化した直後によくあります。
「スマホ代、今まで通り半分を経費にしていいですか?」
「会社の契約にするか、使った分を会社に請求する形にしましょう」
会社のお金を個人の買い物に使うと、役員への貸付や役員給与として扱われることがあります。どちらになるかで税金が変わるので、判断は税理士に確認をしてみてください。
役員報酬は最初の3か月で決める
国税庁の案内では、損金にできる役員給与は定期同額給与など3つに限られます。定期同額給与の改定は、原則として事業年度の開始から3か月を経過する日までです。
つまり、設立した最初の期の報酬額をどうするかが大事なところです。詳しくは国税庁の役員給与の案内で確かめられます。
『報酬を高くすれば会社の税金は減るよね?』という考えも浮かびます。
ただ、報酬を上げると今度は個人の所得税と住民税が増えます。会社と個人の税金を合わせて、どこが釣り合うかを見るのがポイントです。
例えば、年商2,000万円のデザイン業を個人で営み、合同会社への切り替えを考えるケース。この場合は、次のような点を税理士と並べて比べることになります。
- 法人化した後の役員報酬を毎月いくらにするか
- 会社に残す利益と、個人で受け取る報酬の配分
- 事務所の家賃や車を会社と個人のどちらの名義にするか
数字を並べずに「なんとなく法人の方が得そう」で決めると、後から報酬を変えられずに困ることも。設立の前に一度試算してもらうと安心です。
消費税はどうなる?
法人化すると、消費税の判定もやり直しになります。国税庁の案内では、基準期間の課税売上高が1,000万円以下なら、原則として納税義務が免除されます。
法人の基準期間は、原則として前々事業年度です。ただし特定期間の課税売上高が1,000万円を超える時や、インボイスの登録をしている時は免除されません。詳しくは国税庁の納税義務の免除の案内を見てみてください。
取引先にインボイスを求められる仕事が多いかどうかで、判断が分かれます。消費税の考え方は消費税の節税と確定申告前の相談でも解説しています。
法人化は誰に相談すればいい?
合同会社をつくるかどうかの判断には、個人と法人の両方の税金の試算が要ります。税金の計算に関する具体的な相談に答えられるのは、税理士などに限られています。
『設立の手続きだけなら自分でもできそう』と思う方もいますよね。
手続きは自分でできても、報酬や消費税の判断は設立前に決めておきたい事ばかりです。相談の場では、例えばこんな話から始まります。
「来月に合同会社をつくる予定です。最初の期の報酬はどう決めればいいですか?」
「今年の個人の利益と、来期の売上の見込みを見せてください。そこから試算しましょう」
売上が伸びて法人化を考えている、設立後の役員報酬の決め方に迷っている。そんな状況なら、法人化の前から相談できる顧問税理士を探しておくと楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
個人事業主のうちにできる対策は個人事業主の税金対策を税理士に相談するメリットで紹介しています。
よくある質問
合同会社と株式会社で法人税は違いますか?
法人の税金の仕組みは同じです。会社の形を選ぶ時は、設立の手続きや将来の予定も含めて考えてみてください。
個人事業主の時の経費は、法人化後も同じように使えますか?
同じとは限りません。会社のお金と個人のお金を分ける必要があるので、契約の名義や精算の方法を税理士に確認しておきましょう。
法人化すると消費税はすぐにかかりますか?
基準期間の課税売上高が1,000万円以下なら原則として免除されますが、特定期間の売上やインボイスの登録で変わります。自分の場合は税理士に確認をしてみてください。
まとめ
- 合同会社にすると役員報酬を経費にできるなど、節税の手が増える
- 役員報酬の改定は原則として期首から3か月以内なので、設立時の決め方が大事
- 法人化後は会社のお金と個人のお金をはっきり分ける
- 消費税は基準期間や特定期間、インボイスの登録で判定が変わる