当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
副業や個人の仕事で収入があったのに、確定申告をしないまま何年か過ぎてしまった。『今さら申告したら怒られるかも』と思うと、なかなか動けませんよね。
結論から言うと、無申告は税務調査の連絡が来る前に、自分から期限後申告をしたほうが負担は軽く済みます。調査を受けてからだと、無申告加算税の割合が大きく上がるからです。
この記事では、調査の前と後で何が違うのかと、税理士に相談して申告するまでの流れが分かります。
無申告のまま税務調査が来るとどうなる?
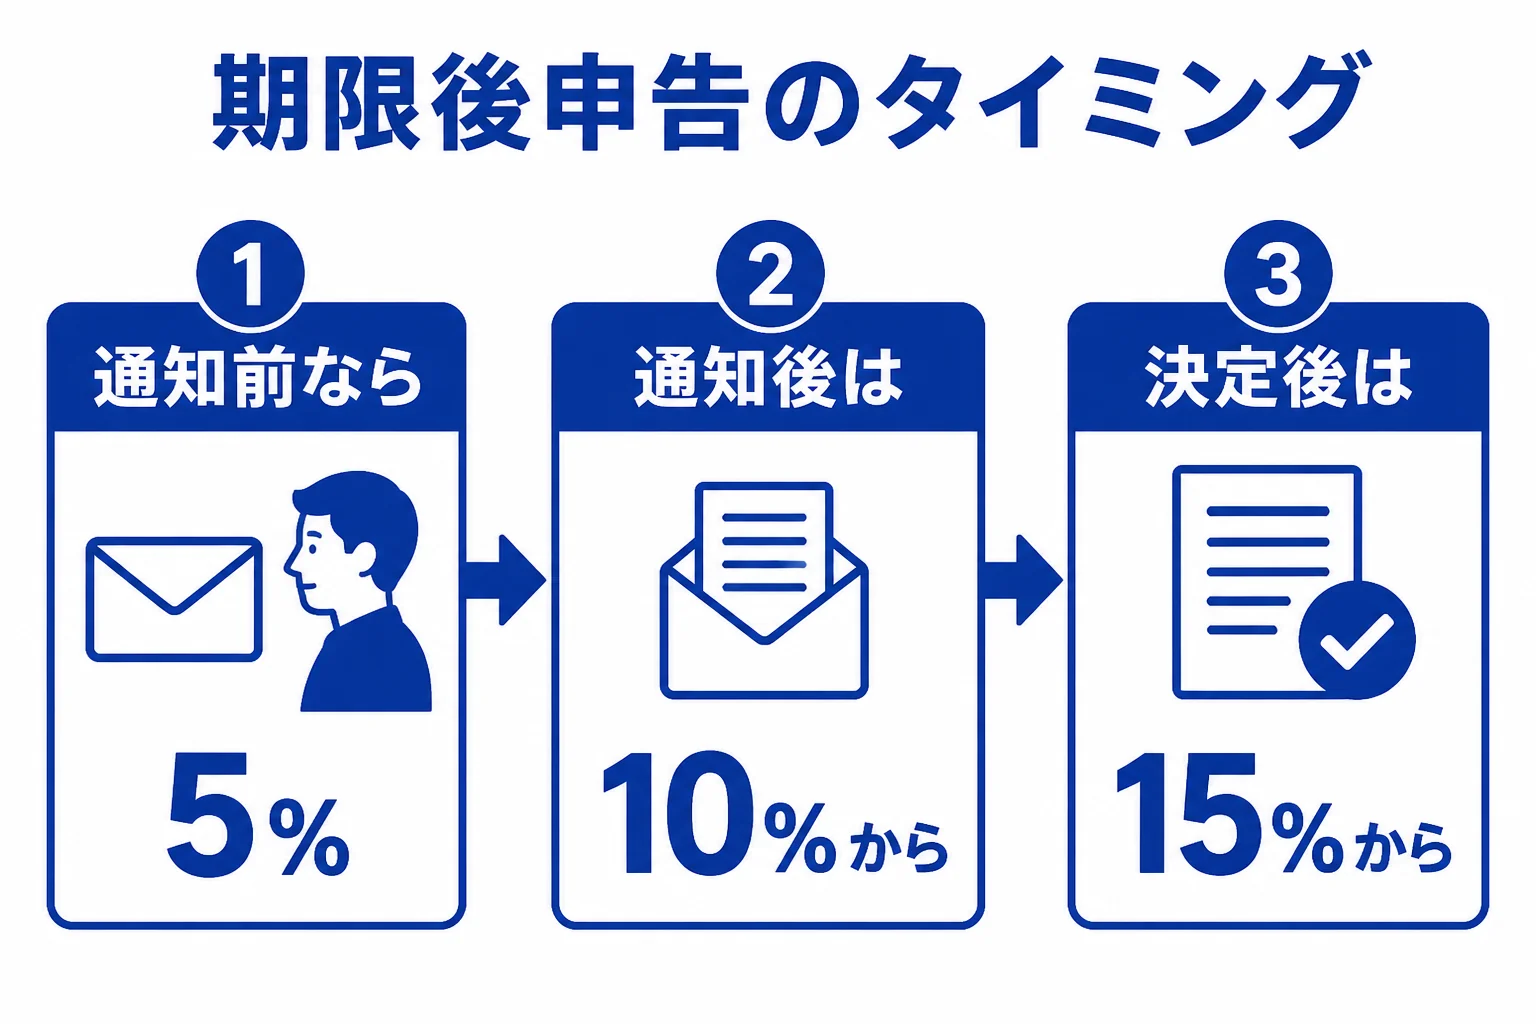
無申告で税務調査を受け、税務署から税額を決められる(決定)と、無申告加算税は15%〜30%になります。調査の事前通知の前に自分から期限後申告をすれば5%で済みます。気づいた時点で早めに申告するのが、負担を抑える近道です。
期限後申告は、申告期限を過ぎてから出す確定申告のことです。期限を過ぎていても、税務署から決定を受ける前なら出せます。
『どうせバレないなら、このままでも…』と思う方もいるかもしれません。
ただ、無申告は時間がたつほど延滞税が増えていきます。取引先が税務署に出す支払調書などから、収入があったことが分かる場合もあります。調査で見つかれば、さかのぼって何年分もまとめて納めることになります。
税務調査の全体の流れは税務調査とは?調査の流れと顧問税理士の役割で確認できます。
調査の前と後で無申告加算税はどう違う?
ここが大事なところです。無申告加算税は、期限後申告をしたタイミングで次のように変わります(令和5年分以降の申告)。
| 期限後申告のタイミング | 無申告加算税の割合 |
|---|---|
| 調査の事前通知の前に自主的に申告 | 5% |
| 事前通知の後〜調査による決定を予知する前 | 50万円まで10%、50万円超300万円まで15%、300万円超25% |
| 調査を受けた後・決定を受けた場合 | 50万円まで15%、50万円超300万円まで20%、300万円超30% |
出典: 国税庁 タックスアンサー No.2024 確定申告を忘れたとき
さらに、前年や前々年にも無申告加算税などが課されていた場合は、割合が10%上がります。帳簿を見せられない場合なども加算があります。
1か月以内なら加算税がかからないことも
うっかり期限を過ぎただけなら、無申告加算税がかからない場合があります。次の3つをすべて満たす時です。
- 法定申告期限から1か月以内に、自主的に期限後申告をした
- 納める税金の全額を、法定納期限までに納付していた
- 過去5年以内に無申告加算税や重加算税を課されておらず、この特例も受けていない
延滞税も日数で増えていく
延滞税は、加算税とは別に、本来の納期限の翌日から納めた日までの日数でかかります。
令和8年の割合は、納期限の翌日から2か月以内が年2.8%、2か月を超えた後は年9.1%です。期限後申告で納める税金は、申告書を出した日が納期限になります。
出典: 国税庁 タックスアンサー No.9205 延滞税について
無申告は何年分さかのぼる?
『もう何年も出していないけど、全部やり直すの?』という不安もありますよね。
国税通則法では、税務署が税額を決定できる期間は、原則として法定申告期限から5年です。偽りその他不正の行為で税を免れた場合は7年になります。
実は、自分から申告する時も、この期間を目安に何年分を出すかを考えることが多いんです。ただ、何年分を出すべきかは事情によって変わるので、税理士に確認してみてください。
期間の考え方は、税務調査は何年分さかのぼる?3年・7年との違いで詳しく書いています。
税理士に相談して期限後申告するまでの手順
無申告の期間が長いほど、1人で進めるのは大変です。次の順番で進めると、途中で止まりにくくなります。
- 収入があった年と、おおよその金額を書き出す
- 通帳の入金記録、取引先からの支払明細、領収書を集める
- 税理士に相談し、何年分をどう申告するか決める
- 年分ごとに収入と経費を計算し、申告書を作る
- 期限後申告書を出し、税金と延滞税を納める
特に時間がかかるのは2の資料集めです。領収書が残っていない年は、通帳やカードの明細から経費を拾っていくことになります。
例えば、会社員をしながら副業で毎年数十万円の収入があり、3年分申告していなかったケースでは、こんな相談がよくあります。
「源泉徴収票はあるけど、副業の経費の領収書がほとんど残っていなくて」
「通帳とカードの明細から、仕事に使った分を一緒に拾っていきましょう」
資料がそろわない年があっても、あきらめずに相談してみてください。分かる範囲から計算していけば、申告書は作れます。
その経費が認められるかどうかは、個別の判断になります。判断は税理士に確認してみてください。
- 収入があった年ごとの通帳(入金の記録)
- 取引先からの支払明細や支払調書
- 経費の領収書、カードの利用明細
- 会社員なら各年の源泉徴収票
- 税務署から届いた書類があればすべて
税理士に頼むと何が楽になる?
期限後申告は自分でも出せます。ただ、複数年分をまとめて出す時は、計算も書類も多くなります。
| 状況 | おすすめの頼み方 |
|---|---|
| 1年分だけ、期限を少し過ぎた | 自分で期限後申告(不安なら相談だけ) |
| 2年分以上たまっている | スポットで期限後申告を依頼 |
| 税務署から連絡や書類が届いた | 税務代理を含めて依頼 |
| 今後も毎年の申告に自信がない | 顧問契約で記帳から見てもらう |
自分で出す場合は、税務署の窓口に持っていくほか、e-Taxで送ることもできます。何年分かまとめて出す時は、年分ごとに1通ずつ作ります。
税理士は、税務代理権限証書を出せば、税務署とのやりとりや調査の立会いを代わりに行えます。連絡が来てしまった後の進め方は、税務調査の相談は顧問税理士へ|連絡が来た直後から任せる流れも参考にしてみてください。
例えば、何年分も申告がたまっている人や、税務署から書類が届いてどう動けばいいか分からない人は、ここで税理士を探しておくと楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
費用の目安は税理士の顧問料相場で確認できます。
よくある質問
無申告でも、税務調査の前に申告すれば加算税はかかりませんか?
事前通知の前に自主的に期限後申告をした場合でも、原則として無申告加算税は5%かかります。ただ、法定申告期限から1か月以内に出し、税金を期限までに納めているなど一定の要件を満たせばかかりません。
無申告だと何年分さかのぼって申告が必要ですか?
国税通則法では、税務署が決定できる期間は原則として法定申告期限から5年、偽りその他不正の行為がある場合は7年です。何年分を出すかは事情で変わるので、税理士に確認してみてください。
領収書が残っていなくても期限後申告はできますか?
できます。通帳やカードの明細などから収入と経費を確認して申告します。どこまで経費にできるかは個別の判断になるため、税理士に相談しながら進めると安心です。
まとめ
- 無申告で調査を受けて決定されると、無申告加算税は15%〜30%になる
- 事前通知の前に自分から期限後申告すれば5%で済む
- 決定できる期間は原則5年、不正があれば7年
- 複数年分がたまっている時は、税理士と一緒に資料を集めて申告する