当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
ある日、税務署から電話がかかってきて「税務調査に伺いたいのですが」と言われる。『うちは何か悪いことをしたのかな』と、急に不安になりますよね。
結論から言うと、税務調査は申告の中身が正しいかを確かめる手続きで、来たからといって不正を疑われているとは限りません。流れを知っておけば、慌てずに準備できます。この記事では、税務調査とは何かを簡単に押さえたうえで、当日までの流れと、顧問税理士がいると何が違うのかをお伝えします。
税務調査とは?簡単に言うと「申告の答え合わせ」
税務調査とは、税務署や国税局が、出された申告書の中身が正しいかを帳簿や書類で確かめる手続きです。会社にも個人事業主にも来ます。原則として事前に電話で連絡があり、顧問税理士がいれば日程の調整や当日の立会いを任せられます。
税金の申告は、自分で計算して自分で出す仕組みです。だからこそ、税務署が後から中身を確かめる場面があるんです。
調査では、帳簿や領収書、請求書などを見ながら、売上が漏れていないか、経費に入れてはいけない物が入っていないかを確かめます。間違いが見つかれば、税金を納め直すことになります。
電話で「見直してください」と言われるのは調査とは限らない
『税務署から電話が来た時点で、もう調査なの?』と思う方も多いはずです。実は、税務署から連絡が来ても、それが調査とは限りません。
申告書に計算や転記の誤りがありそうな時、税務署は行政指導として、自分で見直して修正申告を出すよう求めることがあります。この行政指導で自主的に修正申告を出した場合、延滞税はかかることがありますが、過少申告加算税はかかりません(国税庁 税務調査手続に関するFAQ)。
税務署の担当者は、具体的な手続きに入る前に、調査なのか行政指導なのかを伝えることになっています。電話を受けたら、まずそこを確かめてみてください。
税務調査はどのくらい行われている?
国税庁の公表では、令和6事務年度(令和6年7月から令和7年6月)の調査の件数は次のとおりです。
| 税目 | 実地調査の件数 | ほかに分かっていること |
|---|---|---|
| 所得税(個人) | 4万7千件 | 簡易な接触は68万9千件、実地調査1件当たりの追徴税額は241万円 |
| 法人税(会社) | 5万4千件 | 1件当たりの追徴税額は634万2千円 |
| 相続税 | 9,512件 | 非違があった割合は82.3%、1件当たりの追徴税額は867万円 |
出典は国税庁「令和6事務年度 所得税及び消費税調査等の状況」「法人税等の調査事績の概要」「相続税の調査等の状況」です(国税庁 所得税及び消費税調査等の状況)。
所得税では、担当者が訪ねてくる実地調査より、電話や文書で確かめる「簡易な接触」の方がずっと多いんです。会社の場合も、1件当たりの追徴税額は決して小さくありません。
『うちみたいな小さい店には来ないでしょ』
そう思いたくなる気持ちは分かります。ただ、規模に関係なく申告をしている人なら誰にでも来る可能性はあります。来た時に慌てない準備をしておく方が現実的です。
事前通知から終了までの流れ
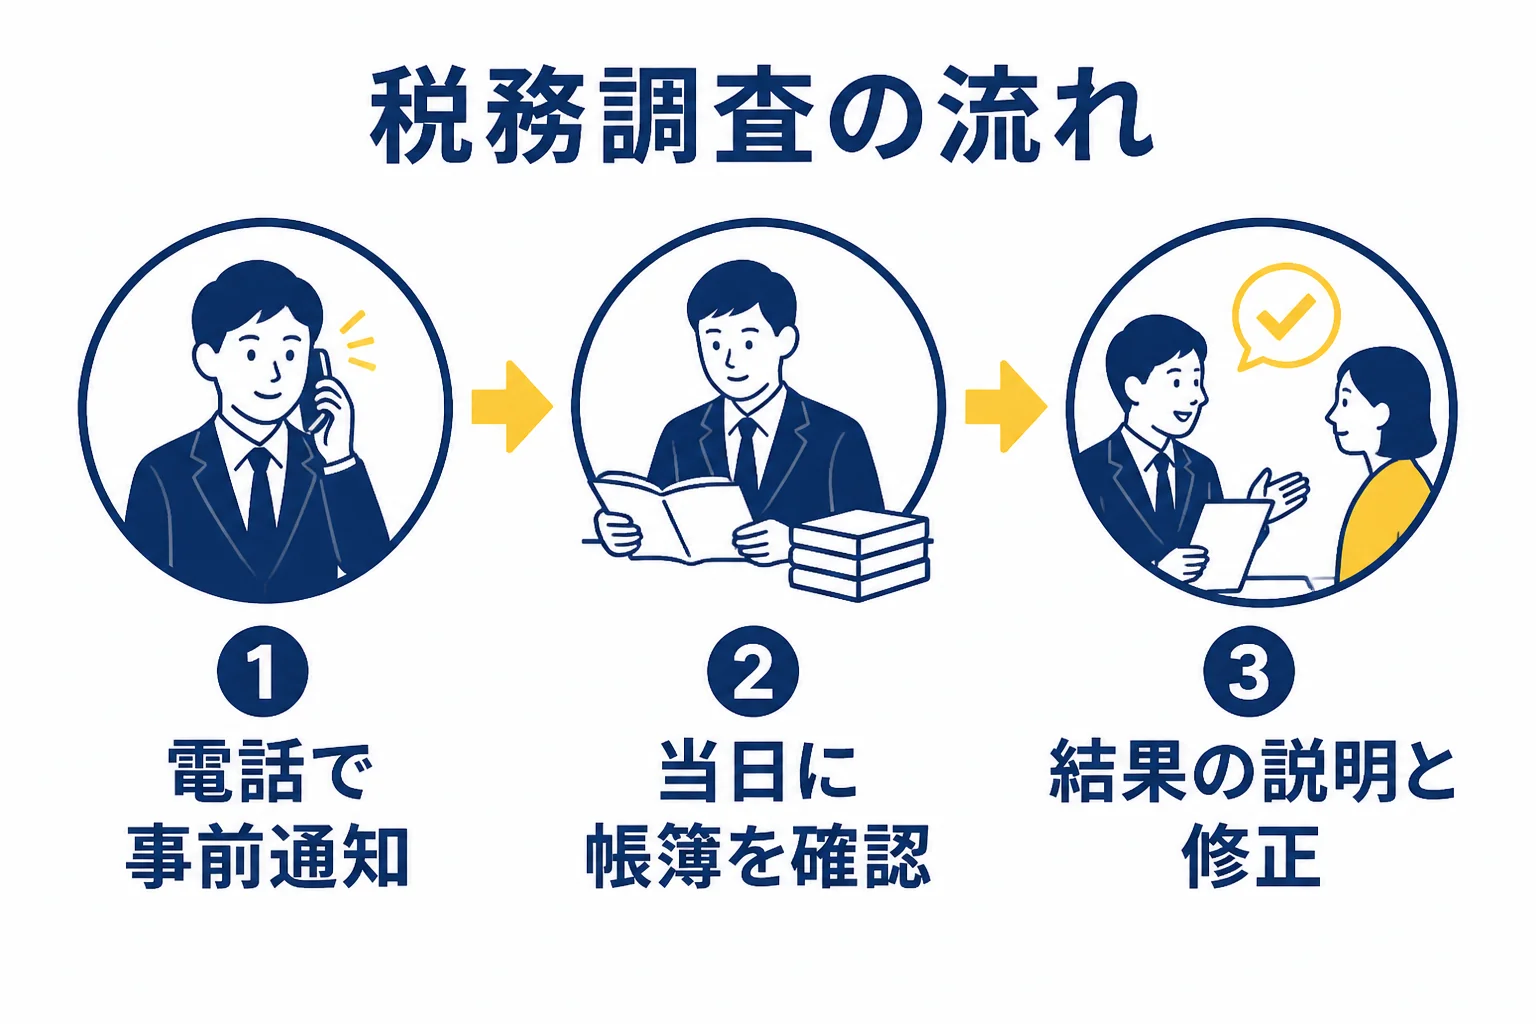
税務調査は、だいたい次の順番で進みます。
- 税務署から電話で事前通知が来る(日時・場所・税目・期間・目的)
- 日程を調整し、帳簿や書類をそろえる
- 当日、担当者が来て話を聞き、帳簿や書類を確かめる
- 調査の結果について説明を受ける
- 間違いがあれば修正申告をするか、更正を受ける
- 問題がなければ、その旨の書面が届いて終わる
事前通知は原則として電話で来る
実地調査をする時は、原則として事前に通知があります。方法は原則として電話で、調査を始める日時や場所、対象になる税目と期間、調査の目的などが伝えられます(国税庁 税務調査手続に関するFAQ)。
何日前に連絡が来るかは法律で決まっていません。調査の準備ができるよう「相当の時間的余裕」を置くとされています。
ただし、事前に知らせると不正な行為を招くおそれがある場合などは、通知なしで調査が行われることもあります。その場合も、対象の税目や期間、目的は、担当者が来てから速やかに説明することになっています。
日程は相談して変えてもらえる
『その日は決算の準備で手が離せないんだけど…』という時もありますよね。事前通知の時に都合の悪い日を伝えれば、決算業務の忙しさなども考えて日程を調整してもらえます。
通知の後でも、一時的な入院や親族の葬儀、仕事でやむを得ない事情があれば、日程の変更を相談できます。申し出は口頭で構いません。
当日は帳簿や書類を確かめる
当日は、担当者が事業の内容について話を聞き、帳簿や書類を見ていきます。何日かかるかは、始まってからの状況で変わるので、事前通知の段階では教えてもらえません。
帳簿書類の提示や提出を求められた時、正当な理由なく拒んだり、うその記載をした書類を出したりすると罰則があります。国税庁は、提示を求める時は趣旨を説明し、納税者の理解と協力の下で行うとしています。
結果の説明と修正申告の勧奨
調査で間違いが見つかると、どこがいくら違うのか、理由とあわせて説明があります。説明は原則として口頭です。
そのうえで、多くの場合は修正申告をするよう勧められます。勧奨に応じるかどうかは納税者が決めることで、応じない場合は税務署が更正という処分をします。
ここが大事なところです。修正申告をすると、後から不服申立てはできなくなります。更正の請求はできますが、納得できない点があるなら、修正申告の前に税理士に相談しておきましょう。
問題がなければ書面で終わる
間違いが無ければ、「更正決定等をすべきと認められない」という書面が届いて終わります。一度調査を受けた税目と期間は、原則として再調査はされません。
ただし、取引先の調査で新しい情報が見つかった場合などは、同じ期間でも再調査されることがあります。
間違いが見つかったら何がかかる?加算税と延滞税
調査で申告漏れが見つかると、本来の税金に加えて加算税と延滞税がかかります。いつ自分で直したかで、割合が変わります。
| 直したタイミング | 過少申告加算税 | 無申告加算税(期限後申告の場合) |
|---|---|---|
| 事前通知の前に自分から修正 | かからない | 5% |
| 事前通知の後、調査で指摘される前 | 5%(一部10%) | 10%〜25% |
| 調査を受けた後 | 10%(一部15%) | 15%〜30% |
過少申告加算税は、当初の申告税額と50万円の多い方を超える部分の割合が上がります(国税庁 No.2026)。無申告加算税は、税額が50万円まで、300万円まで、300万円超で段階的に割合が上がります(国税庁 No.2024)。
延滞税は、納期限の翌日から納める日までの日数に応じてかかります。令和8年は、納期限の翌日から2か月以内が年2.8%、2か月を超えた後は年9.1%です(国税庁 No.9205)。
つまり、間違いに気づいたら事前通知の前に自分で直すのが、負担を軽くする近道なんです。
顧問税理士がいる会社が慌てずに済む理由
ここからは、顧問税理士がいると税務調査で何が違うのかを見ていきます。
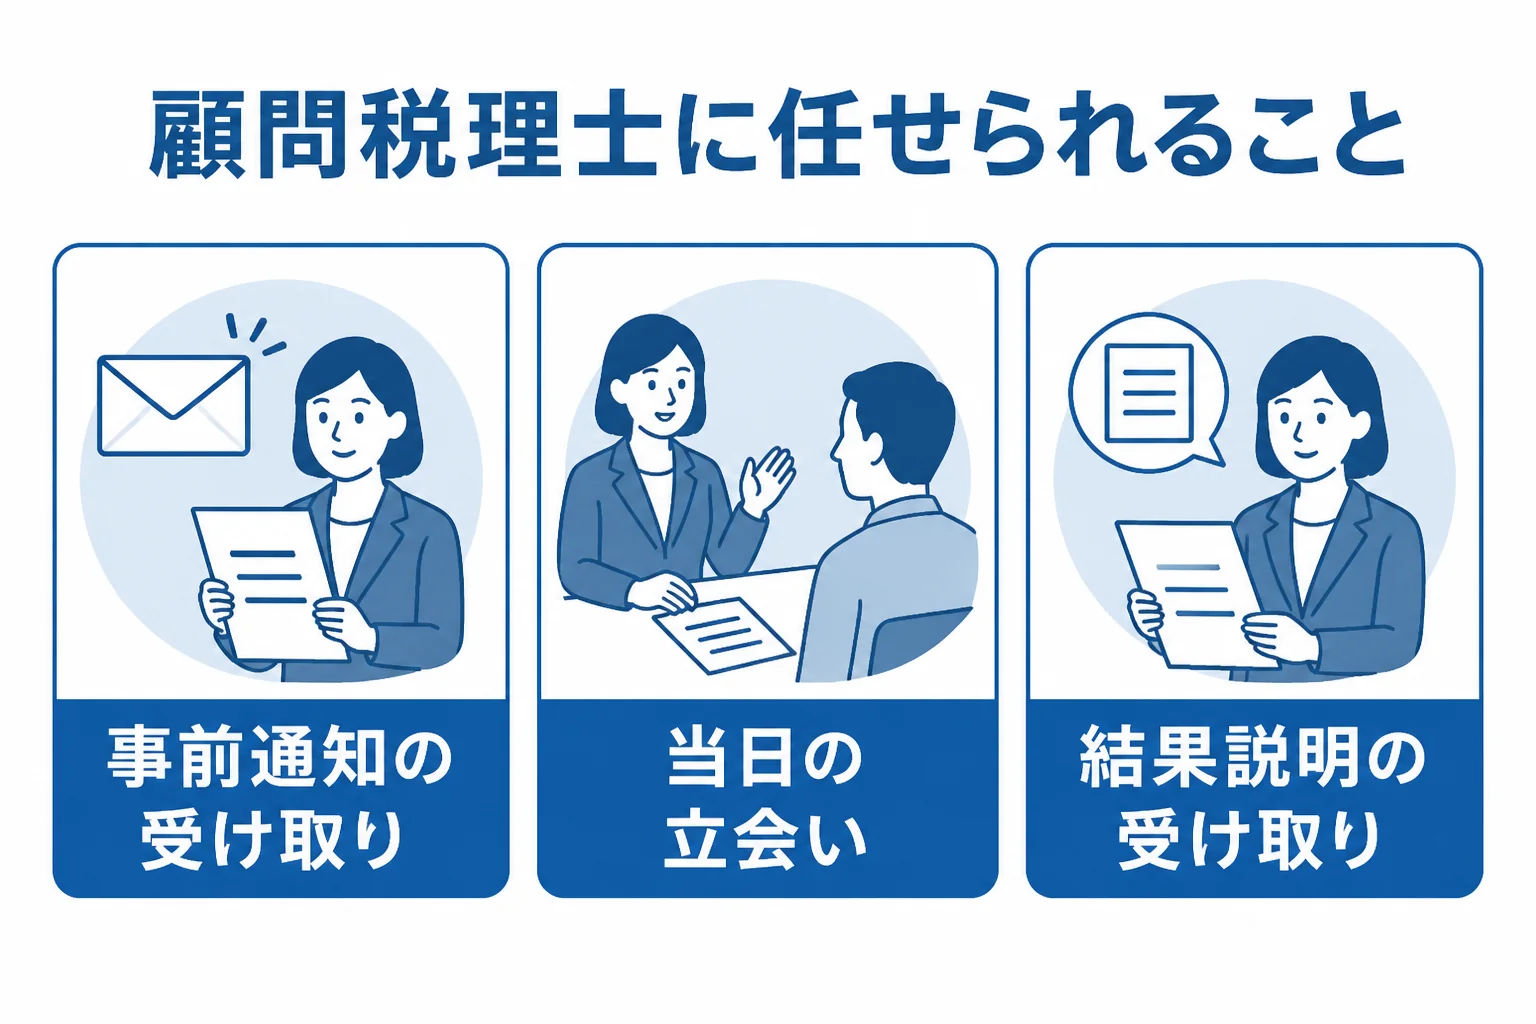
事前通知を税理士に受けてもらえる
税理士が税務代理をする時は、「税務代理権限証書」を税務署に出します(国税庁 H2-1 税務代理の権限の明示)。
この証書を出している税理士がいて、納税者が事前に同意していれば、事前通知は税理士に行えば足りるとされています。突然の電話に自分で答えなくてよくなるので、気持ちの面でもかなり楽になります。
当日、代わりに説明してもらえる
税務調査の立会いは、税理士の税務代理の仕事に含まれます。調査の場で納税者に代わって主張や説明ができるのは、原則として税務代理人だけです。
『いつも記帳を手伝ってくれている人に立ち会ってもらえばいいのでは?』と考える方もいます。ただ、税理士ではない記帳補助者は代わりに主張や説明をすることはできず、同席が認められるのも担当者が必要と認めた範囲に限られます。
結果の説明を税理士に受けてもらえる
調査結果の説明は原則として納税者本人に行われます。ただ、納税者が同意すれば、税理士だけに説明してもらうこともできます。令和6年4月1日以後は、税務代理権限証書に同意の欄が設けられています。
修正申告に応じるかどうかを決める時も、内容を税理士と一緒に確かめられるのは心強いですよね。
書面添付制度で、調査の前に意見を言える
税理士が「計算事項等記載書面」を作って申告書に添えると、税務署は調査の日時を納税者に知らせる前に、税理士に意見を述べる機会を与えなければなりません(国税庁 税理士制度のQ&A 書面添付・意見聴取制度)。
意見聴取で疑問が解ければ、調査に進まないこともあります。ただし国税庁は、調査の省略を前提とした制度ではないと明記しています。書面添付をすれば調査が無くなる、というものではない点に注意しておきましょう。
普段の記帳がそろっていることが何よりの備え
実は、調査の場で大きく効いてくるのは、日頃の帳簿と書類がそろっているかどうかです。顧問税理士が毎月の記帳や決算を見ていれば、調査の時に説明に困る取引をそもそも減らせます。
調査の場での対応について詳しくは税務調査で税理士がすること、調査に慣れた税理士の見分け方は税務調査に強い税理士の見分け方でまとめています。
あなたの場合は顧問?スポット?自分で?
税務調査への備え方は、事業の規模や取引の中身で変わります。例えば、こんなケースで考えてみてください。
例えば、年商2,000万円の飲食店を個人で営むケース。現金売上が多く、仕入れの伝票も毎日たまります。調査では売上の記録と仕入れの裏付けを見られやすいので、記帳を見てもらえる顧問契約か、少なくとも確定申告を税理士に頼んでおくと安心です。
例えば、年商8,000万円で社員を5人雇う建設業の会社のケース。外注費と給与の区分、源泉所得税、工事ごとの売上の計上時期など、調査で確かめられやすい論点がいくつもあります。毎月の記帳から決算まで見てもらえる顧問税理士がいると、調査の時も話が早く進みます。
例えば、副業で年に数十件の取引しかない会社員のケース。取引が少なく記帳も自分でできているなら、普段は自分で申告し、調査の連絡が来た時に税理士へ相談する形でも足りることがあります。
| 事業の状況 | 調査で見られやすいところ | 頼み方の目安 |
|---|---|---|
| 現金売上の多い個人の飲食店 | 売上の記録、仕入れの裏付け | 顧問契約か確定申告の依頼 |
| 社員を雇う中小企業 | 外注費と給与、源泉所得税 | 顧問契約 |
| 取引の少ない副業の個人 | 収入の計上漏れ | 自分で申告、通知が来たら相談 |
| すでに通知が来た | 指摘されそうな取引の確認 | 調査だけ税理士に依頼 |
税理士ドットコムが示す目安では、法人の顧問料は年間売上1,000万円未満で毎月訪問なら月25,000円からです。立会いの費用や顧問契約との違いは税務調査の税理士費用、月額の目安は税理士の顧問料相場で詳しくまとめています。
事前通知の電話が来て対応に困っている、帳簿が溜まっていて調査が来たら説明できる自信がない、売上が伸びて申告の中身が複雑になってきた。こんな状況なら、顧問税理士を探しておくと楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
税務調査のQ&A
税務調査とは簡単に言うと何ですか?
出された申告書の中身が正しいかを、税務署や国税局が帳簿や書類で確かめる手続きです。会社にも個人にも来ます。
税務署から電話が来たら、すぐに調査が始まるのですか?
原則として、事前通知で日時や場所、対象の税目と期間が伝えられ、日程を調整してから始まります。電話が行政指導の場合もあるので、調査かどうかをまず確かめてみてください。
修正申告の勧奨には応じないといけませんか?
応じるかどうかは納税者が決めます。応じなければ税務署が更正をします。修正申告をすると不服申立てができなくなるので、納得できない点があれば先に税理士に相談しておきましょう。
税務調査の時だけ税理士に頼むことはできますか?
できます。税務代理権限証書を出してもらえば、事前通知の受け取りや当日の立会いを任せられます。ただ、普段の帳簿を知っている顧問税理士の方が、説明はスムーズに進みやすいです。
書面添付をしていれば税務調査は来ませんか?
調査の前に税理士が意見を述べる機会がもらえる制度で、疑問が解ければ調査に進まないこともあります。ただし国税庁は調査の省略を前提としていないと明記しています。
まとめ
- 税務調査は申告の中身を帳簿や書類で確かめる手続きで、規模に関係なく来る
- 原則として電話で事前通知があり、日程は相談して変えてもらえる
- 修正申告の勧奨に応じるかは任意、応じると不服申立てはできない
- 自分で先に直すほど加算税は軽くなる
- 顧問税理士がいれば、事前通知の受け取り、立会い、結果説明まで任せられる