当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
毎朝早くから仕込みをして、帳簿は夜にまとめて…という方も多いはずです。『売れ残りを捨てた分って、経費になるのかな』と気になりますよね。
結論から言うと、パン屋の経費と節税は、材料の仕入れと廃棄ロスを正しく原価に入れることと、オーブンなど設備の償却の仕方を知っておくことから始まります。
この記事では、パン屋で迷いやすい経費の扱いと、税理士に頼むと楽になる場面が分かります。
パン屋の経費と節税、まず何から見直す?
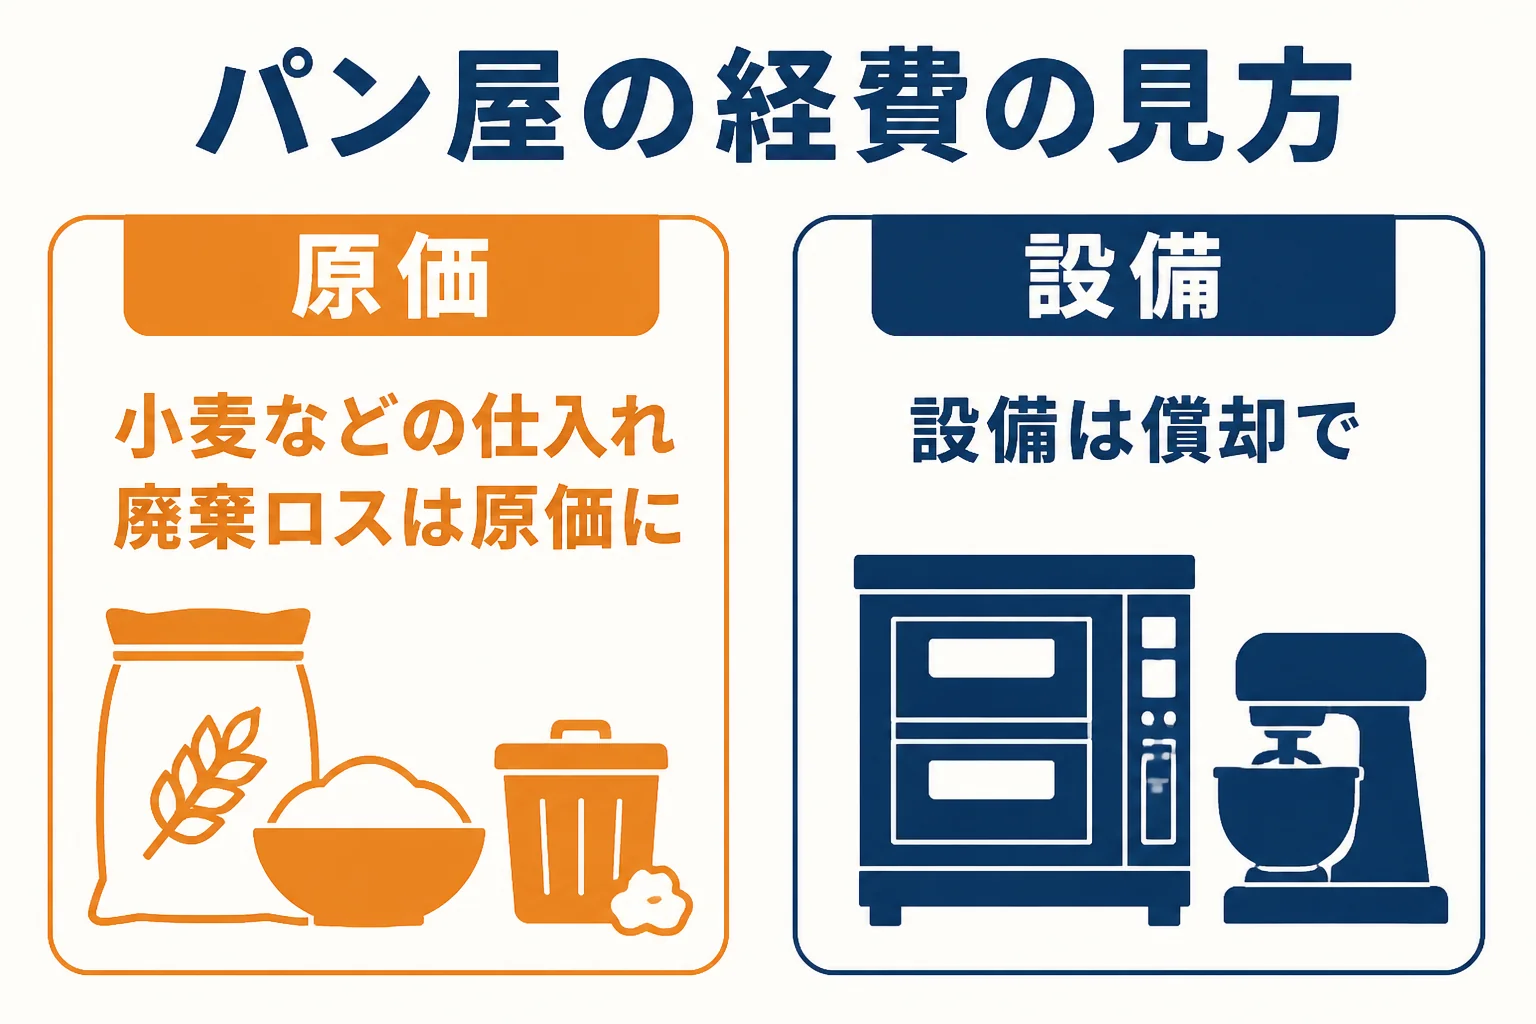
パン屋の経費の中心は、小麦粉やバター、包材などの仕入れです。売れ残って廃棄したパンの材料費も、仕入れとして原価に含まれます。そのうえで、オーブンやミキサーのような高い設備は、金額によって一度に経費にできるかどうかが変わるので、買う前に確認しておきましょう。
パン屋は、材料を仕入れて焼いて売る商売ですよね。だからこそ、原価の数え方がずれると利益が大きく動いてしまいます。
まずは、パン屋の経費一覧を表にまとめました。
| 経費の種類 | パン屋での例 | 迷いやすいところ |
|---|---|---|
| 仕入れ | 小麦粉、バター、卵、フィリング、包材 | 年末に残った材料は在庫として数える |
| 廃棄ロス | 売れ残り、焼き損じ | 材料費は原価に含まれる。廃棄した記録を残す |
| 設備 | オーブン、ミキサー、ホイロ、冷蔵庫 | 金額で一度に経費か分割かが変わる |
| 水道光熱費 | オーブンの電気・ガス代 | 自宅と店が一緒なら按分が必要 |
| 人件費 | パートの給与 | 源泉徴収と年末調整が必要 |
| 販売・広告 | ショップカード、SNS広告、レジのシステム代 | 申し込みのメールや明細を保存 |
小麦の仕入れと廃棄ロスはどう帳簿に入れる?
実は、廃棄ロスのために特別な処理をする場面はあまり多くありません。
売れ残ったパンの材料は、もともと仕入れとして経費に入っています。年末に残った材料や商品だけを在庫として数えれば、捨てた分は自然と原価に含まれる形になるんです。
ただ、『毎日のロスなんて細かく書いていられない』と思いますよね。それでも、廃棄した日と大まかな量のメモは残しておくのがおすすめです。
例えばこんな場面です。
「売上の割に仕入れが多いですね」
「夏場は売れ残りが多くて、毎日けっこう捨てているんです」
こんなやり取りになった時、廃棄の記録があれば説明がしやすくなります。
自分で食べたパンや家族に渡したパンは?
お店のパンを自宅で食べたり、知り合いに配ったりすることもありますよね。
こうした分は、売上と同じように扱う考え方があります。どこまでをどう記録するかは、税理士に確認しておくと安心です。
イートインがあるお店は税率に注意
持ち帰りのパンは軽減税率の対象ですが、店内で食べる場合は標準税率になります。
レジで持ち帰りと店内飲食を分けて打てる設定にしておきましょう。インボイスを求められる取引がある場合は、登録の有無も含めて早めに考えておきたいところです。
オーブンを買う時の減価償却はどうなる?
オーブンのような設備は、買った年に全額を経費にするのではなく、耐用年数に分けて少しずつ経費にするのが基本です。
国税庁の説明では、取得価額が10万円未満の物は、使い始めた年に全額を経費にできます。10万円以上20万円未満の物は、一定の要件のもとで3年間に分けて経費にする方法も選べます。
さらに、一定の要件を満たす青色申告の方には、少額の設備を一度に経費にできる特例があります。令和8年4月1日以後に取得した物は取得価額10万円以上40万円未満が対象で、年間の合計300万円までです(令和8年3月31日までの取得は30万円未満)。
ここが大事なところです。業務用のオーブンは、この金額を超えることも多いですよね。
その場合は耐用年数に沿って毎年経費にしていくので、『今年たくさん買えば今年の税金が減る』とは限りません。買うタイミングや、中古か新品かでも変わるので、購入前に相談しておくと楽です。
税理士に相談できる節税対策の範囲や、将来の備えとしてのセーフティネット共済の考え方もあわせて見てみてください。
- 年末に残った材料と商品を数えて在庫にしている
- 廃棄した日と量のメモを残している
- 持ち帰りと店内飲食をレジで分けている
- 設備の領収書と、使い始めた日を記録している
仕込みと販売で手いっぱいで記帳が追いつかない、2店舗目や法人化を考えている、パートさんが増えて給与計算が大変。こんな状況なら、顧問税理士を探しておくとかなり楽になります。費用の目安は税理士の顧問料相場で確認できます。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
売れ残りのパンを廃棄した分は、別に経費として書く必要がありますか?
材料はすでに仕入れとして経費に入っているので、年末の在庫を正しく数えれば、廃棄した分は原価に含まれます。説明のために、廃棄した日と量のメモは残しておくのがおすすめです。
自宅の一部でパン屋をしている場合、光熱費はどこまで経費になりますか?
店として使っている部分や時間に合わせて按分します。割合の決め方は事業によって違うので、判断は税理士に確認してみてください。
中古のオーブンを買った場合も減価償却ですか?
中古でも、金額によっては減価償却で毎年分けて経費にします。中古は耐用年数の考え方が新品と違うので、購入前に税理士へ確認しておくと安心です。
まとめ
- パン屋の経費の中心は小麦粉やバターなどの仕入れ
- 廃棄ロスは年末の在庫を正しく数えれば原価に含まれる
- 店内飲食と持ち帰りでは消費税の税率が違う
- オーブンなどの設備は金額によって一度に経費か分割かが変わる