当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
「持株会を作ると節税になる」と聞いたものの、誰の何の税金が減るのか、はっきりしないですよね。
結論から言うと、非上場の会社の持株会で語られる節税は、主にオーナーの相続や事業承継の場面の話です。この記事では、その仕組みと、持株会を解散する時に気をつけたい税金を見ていきます。
持株会の節税は、誰の税金が減る話?
非上場の会社の株式は、持っている人が経営を支配する同族株主かどうかで評価の方式が変わります。オーナーの株式の一部を従業員持株会に移すと、オーナーの手元の株式が減り、相続の時の財産も減ります。一方で、持株会を解散して株式を売る時は、譲渡益に税金がかかります。
『従業員の福利厚生のための制度じゃないの?』と思う方も多いはずです。
もちろん、従業員の財産づくりが本来の目的です。ただ、オーナー企業では、事業承継の対策として持株会を考えるケースもよくあるんです。
ポイントになるのが、取引相場のない株式の評価方法です。国税庁は、同族株主などの株式は原則的評価方式で、それ以外の株主の株式は配当還元方式で評価すると説明しています。(出典: 国税庁 No.4638 取引相場のない株式の評価)
配当還元方式は、1年間に受け取る配当金額を一定の利率(10%)で還元して株価を出す方法です。会社の利益や資産から出す原則的評価方式とは、考え方がまったく違います。
立場ごとに見る持株会の税金
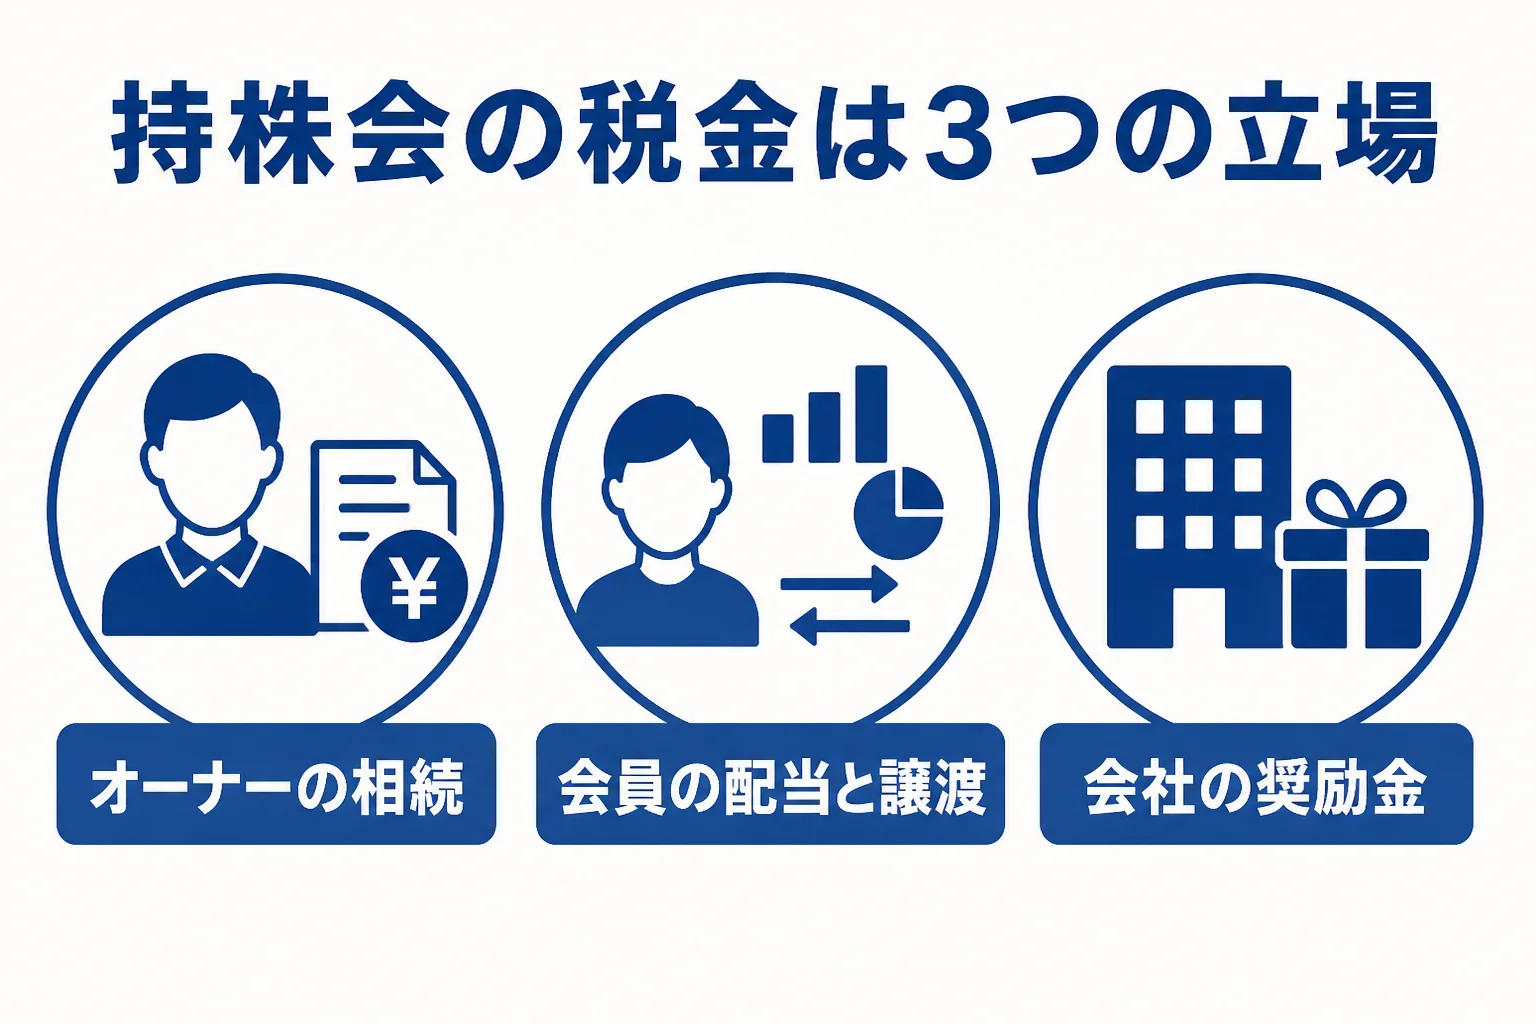
持株会は、オーナー・会員の従業員・会社のそれぞれに税金の話が出てきます。立場ごとに分けてみましょう。
| 立場 | 主な税金の話 | 確認したいこと |
|---|---|---|
| オーナー | 持株会に株式を移すと、相続の時の財産が減る | 移す時の価格の決め方 |
| 会員の従業員 | 持ち分に応じた配当、退会や解散の時の譲渡益 | 売る時の価格と申告の要否 |
| 会社 | 会員に出す奨励金の扱い | 給与としての源泉徴収 |
持株会は、民法の組合として作られるのが一般的です。東京国税局の文書回答事例でも、民法第667条第1項の組合として成立した持株会が前提になっています。(出典: 東京国税局 文書回答事例 従業員持株会を通じて取得した譲渡制限付株式)
組合の利益は、分配の割合に応じて組合員一人一人のものとして計算します。(出典: 国税庁 所得税基本通達 組合の所得計算)
つまり、持株会が受け取った配当も、会員それぞれの持ち分に応じて考えるということです。
奨励金は給与として扱われる
会社が会員に出す奨励金は、従業員としての立場で会社から受け取るお金です。
東京国税局の文書回答事例では、持株会を使った信託の分配金について、会社から支給される奨励金と似ていることも理由に、給与所得として扱われています。(出典: 東京国税局 文書回答事例 従業員持株会を利用した信託型インセンティブプラン)
奨励金を出す会社は、給与計算に含めるかどうかを税理士に確認しておきましょう。
持株会を作る前に考えておきたいこと
『オーナーの株を持株会に移せば、それで相続税対策は完了』とはいきません。
移す時の価格をどう決めるかで、オーナー側にも持株会側にも税金の話が出てきます。高すぎても低すぎても、どちらかに負担が出る場合があるんです。
また、持株会に移した株式は、経営への影響も考える必要があります。議決権をどう残すかは、税金とは別に会社法の論点です。
「価格は配当還元方式で決めればいいですか?」
「誰が誰に売るかで評価の方式が変わるので、取引ごとに確認しましょう」
株価の評価を税理士に頼む時の流れは取引相場のない株式の評価を税理士に頼む報酬で詳しく書いています。
従業員持株会を解散する時の税務
会社の売却や上場の取りやめ、会員の減少などで、持株会を解散することもありますよね。
解散すると、持株会が持っていた株式を会員に分けるか、誰かに売ってお金で分けることになります。ここで税金の話が出てきます。
株式を売ると譲渡益に税金がかかる
非上場の会社の株式は「一般株式等」にあたります。国税庁は、一般株式等の譲渡所得は他の所得と分けて計算する申告分離課税で、税率は20%(所得税15%、住民税5%)と説明しています。(出典: 国税庁 タックスアンサー 株式等を譲渡したときの課税)
譲渡所得は、売った金額から取得費と手数料などを引いて計算します。会員が拠出した金額が、取得費の考え方の土台になります。
誰が買い取るかで評価が変わる
取引相場のない株式は、取得した人が同族株主かどうかで評価の方式が変わります。オーナーの一族が買い戻すのか、会社が買い取るのか、第三者に売るのかで、税務上の価格の考え方も変わってきます。
発行会社に売る場合は、売った人にみなし配当の課税が出ることもあります。国税庁のタックスアンサーにも、発行会社への譲渡でみなし配当課税が関わる特例の説明があります。(出典: 国税庁 タックスアンサー 相続により取得した非上場株式をその発行会社に譲渡した場合の課税の特例)
- 持株会の規約に、解散の時の分け方が書いてあるか
- 株式を会員に分けるのか、売ってお金で分けるのか
- 買い取るのはオーナー一族か、会社か、第三者か
- 買い取る価格を、どの評価方式で決めるか
- 会員ごとに確定申告が要るかどうか
『解散すれば、あとは会員がそれぞれ申告すればいい』と考えがちですよね。
会員が何十人もいる持株会だと、一人一人の取得費や申告の要否を確かめるだけで大仕事です。会社の解散とあわせて進めるなら、会社解散と清算の税務の流れもあわせて見てみてください。
持株会の相談は顧問税理士に
持株会の設立も解散も、オーナー・会員・会社の税金が絡み合います。どれか一つだけを見て決めると、別の立場で思わぬ負担が出ることも。
事業承継を考え始めた、持株会の規約を見直したい、会社の売却で持株会をたたむことになった。こんな時は、事業承継や株価評価に慣れた顧問税理士がいると心強いです。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
持株会を作ると、オーナーの相続税は減りますか?
オーナーの手元の株式が減るので、相続の時の財産も減ります。ただ、移す時の価格や経営への影響もあるので、税理士と一緒に検討してみてください。
持株会を解散して株式を売ったら、税金はかかりますか?
非上場の株式の譲渡益は申告分離課税で、税率は20%(所得税15%、住民税5%)です。買い取る相手によってはみなし配当の扱いが出ることもあります。
会社が出す奨励金は、従業員の給与になりますか?
国税局の文書回答事例では、奨励金に似た給付が給与所得として扱われています。自社の制度の扱いは税理士に確認を。
まとめ
- 持株会の節税は、主にオーナーの相続や事業承継の場面の話
- 取引相場のない株式は、同族株主かどうかで評価方式が変わる
- 持株会は民法の組合として作られ、利益は会員の持ち分で考える
- 解散して非上場株式を売ると、譲渡益は税率20%の申告分離課税
- 誰が買い取るかで評価やみなし配当の扱いが変わる