当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
会社をたたむと決めたものの、税務署に何をいつ出せばいいのか、見当がつかないですよね。
結論から言うと、会社の解散と清算では、税金の申告が「解散の時」と「清算が終わる時」の少なくとも2回あります。この記事では、その流れと申告スケジュールの組み方を順番に見ていきます。
会社の清算の税務は何回申告がある?
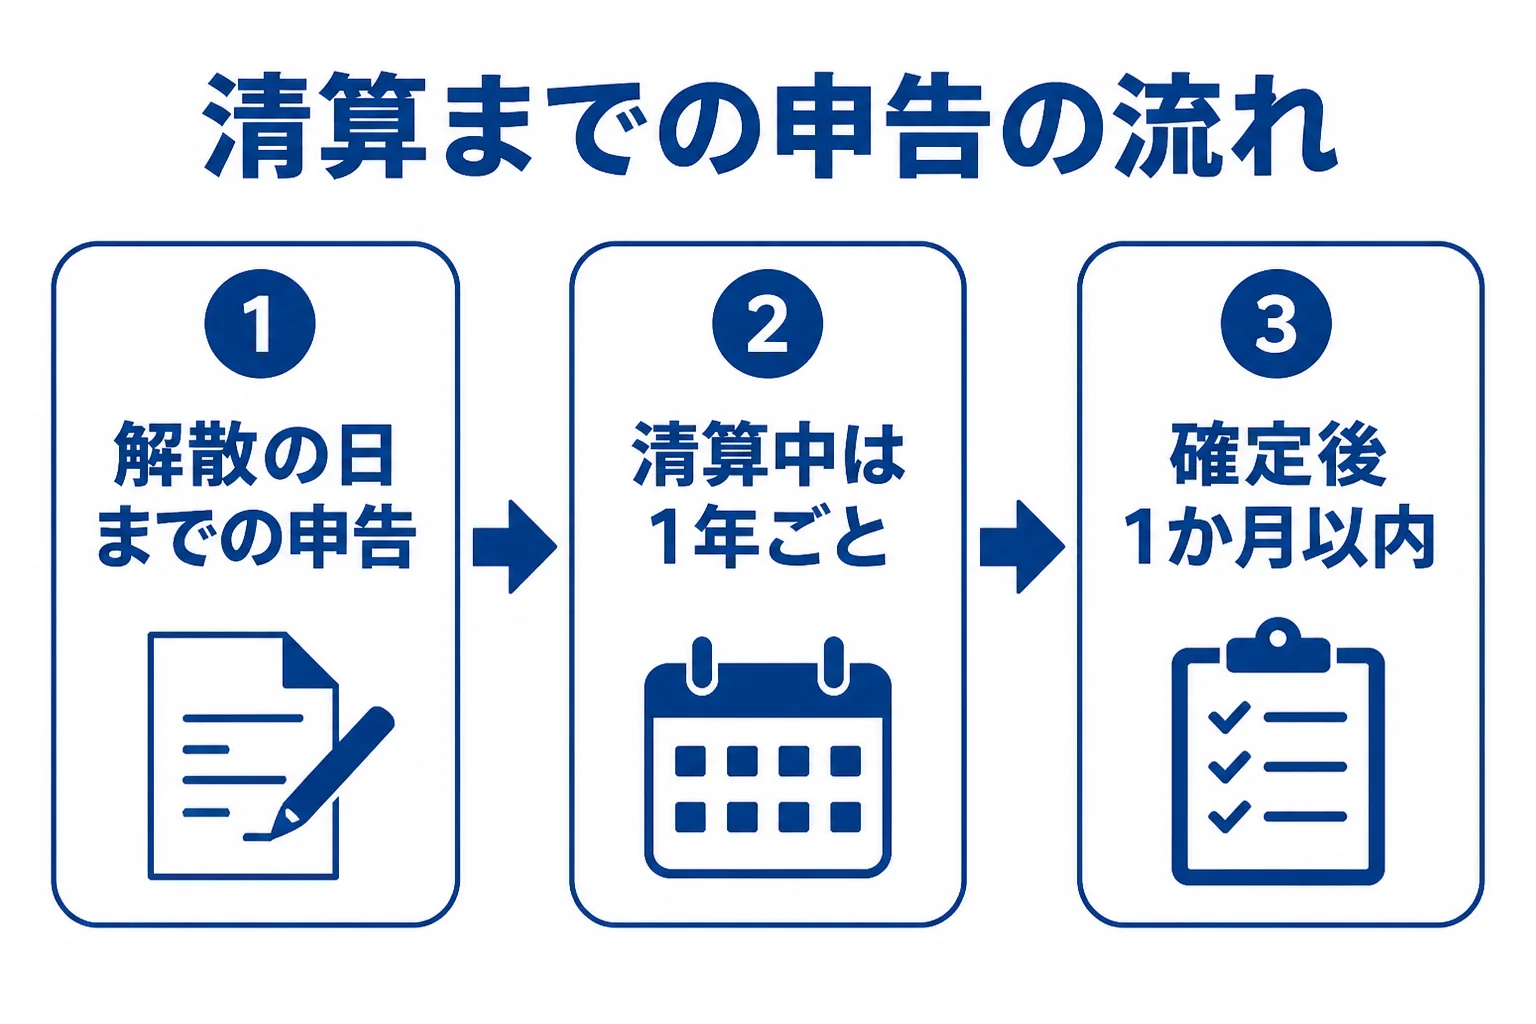
株式会社が解散すると、事業年度は解散の日で区切られ、その日までの分を申告します。その後は清算中の事業年度ごとに申告し、残余財産が確定したら、確定した日の翌日から1か月以内に最後の申告をします。この最後の申告には、申告期限の延長の特例が使えません。
『解散したら、もう税金の手続きは終わりでは?』と思う方も多いはずです。
実は、解散は「会社を終わらせる手続きのスタート」なんです。解散した後も、会社は清算が終わるまで残り、その間も申告が続きます。
国税庁の法人税基本通達では、株式会社が解散した場合の清算中の事業年度は、定款で決めた事業年度ではなく、会社法の清算事務年度になると説明されています。(出典: 国税庁 法人税基本通達 第2節 事業年度)
また、国税庁の税理士試験の出題趣旨では、清算中は解散の日の翌日から1年ごとの期間が事業年度になり、残余財産が確定する事業年度の申告期限は確定した日の翌日から1月以内で、延長の特例は使えないと書かれています。(出典: 国税庁 税理士試験 法人税法の出題のポイント)
解散から清算結了までの税務の流れ
申告の回数は、清算にかかる期間で変わります。まずは全体の流れをつかんでおきましょう。
| 時期 | 区切られる期間 | 主な申告 | 期限の考え方 |
|---|---|---|---|
| 解散した時 | 事業年度の初めから解散の日まで | 解散事業年度の確定申告 | 事業年度終了日の翌日から2か月以内 |
| 清算中 | 解散の日の翌日から1年ごと | 清算中の事業年度の確定申告 | 各事業年度終了日の翌日から2か月以内 |
| 残余財産が確定した時 | 直前の事業年度の翌日から確定の日まで | 最後の事業年度の確定申告 | 確定した日の翌日から1か月以内(延長なし) |
法人税の確定申告は、事業年度終了日の翌日から2か月以内が原則です。(出典: 国税庁 主な国税の納期限)
例えば、債権の回収や不動産の売却に時間がかかると、清算中の事業年度が2回、3回と増えていきます。その分だけ申告も増えるので、費用にも響くところです。
消費税の申告もある
課税事業者の会社なら、消費税の申告も続きます。
国税庁は、清算中の法人で残余財産が確定した時は、その課税期間の終了日の翌日から1か月以内に申告と納付をすると説明しています。その1か月以内に残余財産の最後の分配をする場合は、分配の前日までです。(出典: 国税庁 No.6601 申告と納税)
ここが大事なところです。株主への分配を急ぐと、消費税の期限が早まることがあるんです。
解散した時に税務署へ出すもの
解散したら、税務署へ「異動届出書」を出します。
国税庁の手続案内では、法人の解散と清算結了は異動届出書の対象で、提出時期は「異動等後速やかに」、提出先は異動前の納税地の所轄税務署長とされています。(出典: 国税庁 C1-8 異動事項に関する届出)
清算が終わった時も、同じ届出書でもう一度知らせます。つまり税務署への届出も、解散と結了の2回です。
赤字の会社は繰戻還付も確認
『赤字だから、税金の手続きは関係ない』と考えがちですよね。
ただ、解散の日の前1年以内に終わった事業年度か、解散の日を含む事業年度に欠損金がある時は、払った法人税の繰戻還付が認められる場合があります。請求書の期限は解散の日から1年以内です。(出典: 国税庁 税理士試験 法人税法の出題のポイント)
使えるかどうかは過去の申告内容しだいなので、判断は税理士に確認してみてください。
合同会社や合資会社の清算は何が違う?
「うちは合同会社なんですが、同じ流れですか?」
「清算中の事業年度の数え方が、株式会社とは違うことがあるんです」
先ほどの通達で「清算事務年度になる」とされているのは、株式会社と一般社団法人・一般財団法人です。合同会社や合資会社などの持分会社は、この書き方の対象に入っていません。
そのため、持分会社では事業年度がどこで区切られるかを、定款と照らして確かめる必要があります。申告の回数が変わるので、早めに税理士と確認しておきましょう。
申告スケジュールを税理士と組む手順
清算は、法務の手続きと税務の手続きが交互に出てきます。順番を決めておくと、期限の取りこぼしを防げます。
- 解散の日をいつにするか、決算期との関係を税理士と相談する
- 解散事業年度の申告期限と、異動届出書の提出日を決める
- 財産の売却や債権の回収にかかる期間を見積もり、清算中の申告が何回になるかを出す
- 残余財産が確定する日と、最後の分配日を決める
- 最後の法人税・消費税の申告期限から逆算して、分配の準備を進める
- 清算が終わったら、異動届出書で清算結了を届け出る
例えばこんな場面です。年商3,000万円の小売業の会社が、在庫を売り切ってから解散するケースでは、在庫処分の時期で解散の日も変わります。
決算期の直後に解散すると、解散事業年度がごく短くなることもあります。どちらが手間や費用を抑えられるかは、会社ごとに違います。
清算の費用の目安は会社清算の税理士費用の相場で詳しく書いています。まだ迷っている段階なら、休眠会社にする場合の税理士報酬もあわせて見てみてください。
顧問税理士がいない会社はどうする?
『今まで決算は自分でやってきたし、最後も自分で』と考える経営者もいるはずです。
ただ、清算の申告は、普段の決算と違う書類や計算が出てきます。特に残余財産が確定した後の申告は、期限が1か月しかありません。
在庫や不動産が残っている会社や、株主が複数いて分配の計算が要る会社は、税理士に頼むと楽になります。今の税理士が清算を扱っていない場合も、探し直してみる価値はあります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
会社を解散したら、申告は何回必要ですか?
解散の日までの申告と、残余財産が確定した時の申告の少なくとも2回です。清算が長引くと、解散の日の翌日から1年ごとに清算中の申告が加わります。
残余財産が確定した時の申告期限は延ばせますか?
国税庁の説明では、確定した日の翌日から1月以内で、申告期限の延長の特例は使えないとされています。
合同会社も株式会社と同じスケジュールですか?
清算中の事業年度の数え方が違う場合があります。定款の事業年度とあわせて、税理士に確認してみてください。
まとめ
- 解散すると事業年度が区切られ、解散の日までの分を申告する
- 清算中は解散の日の翌日から1年ごとに事業年度になる(株式会社の場合)
- 残余財産が確定したら、翌日から1か月以内に最後の申告をする。延長はできない
- 解散と清算結了の時に、税務署へ異動届出書を出す
- 合同会社などは事業年度の区切り方を税理士と確認する