当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
事業承継税制を使いたいけれど、税理士にいくら払うことになるのか見えないと、踏み出しにくいですよね。
結論から言うと、事業承継税制の税理士報酬は「最初の手続き」と「猶予が続く間の手続き」の2段階でかかります。この記事では、どの場面で報酬が発生するのかを順番に見ていきます。
事業承継税制の税理士報酬はどう決まる?
事業承継税制の税理士報酬に、公的な基準や公表された統計はありません。報酬は、株価の評価、特例承継計画、贈与税・相続税の申告、猶予期間中の継続届出の作業量で決まります。継続届出は承継期間中は毎年、その後は3年ごとに続くので、最初の費用だけでなく長期の費用も見積もりで確認しておきましょう。
『一回払えば終わりだと思っていた』という方も多いはずです。
実は、事業承継税制は使い始めてからが長い制度なんです。国税庁は、納税猶予の期間中、承継期間は毎年、その後は3年ごとに継続届出書を税務署へ出す必要があると説明しています。(出典: 国税庁 法人版事業承継税制の適用を受けられている方に 継続届出書の提出について)
継続届出書を出さないと、猶予されている贈与税・相続税の全額と利子税を納めることになります。ここが大事なところです。
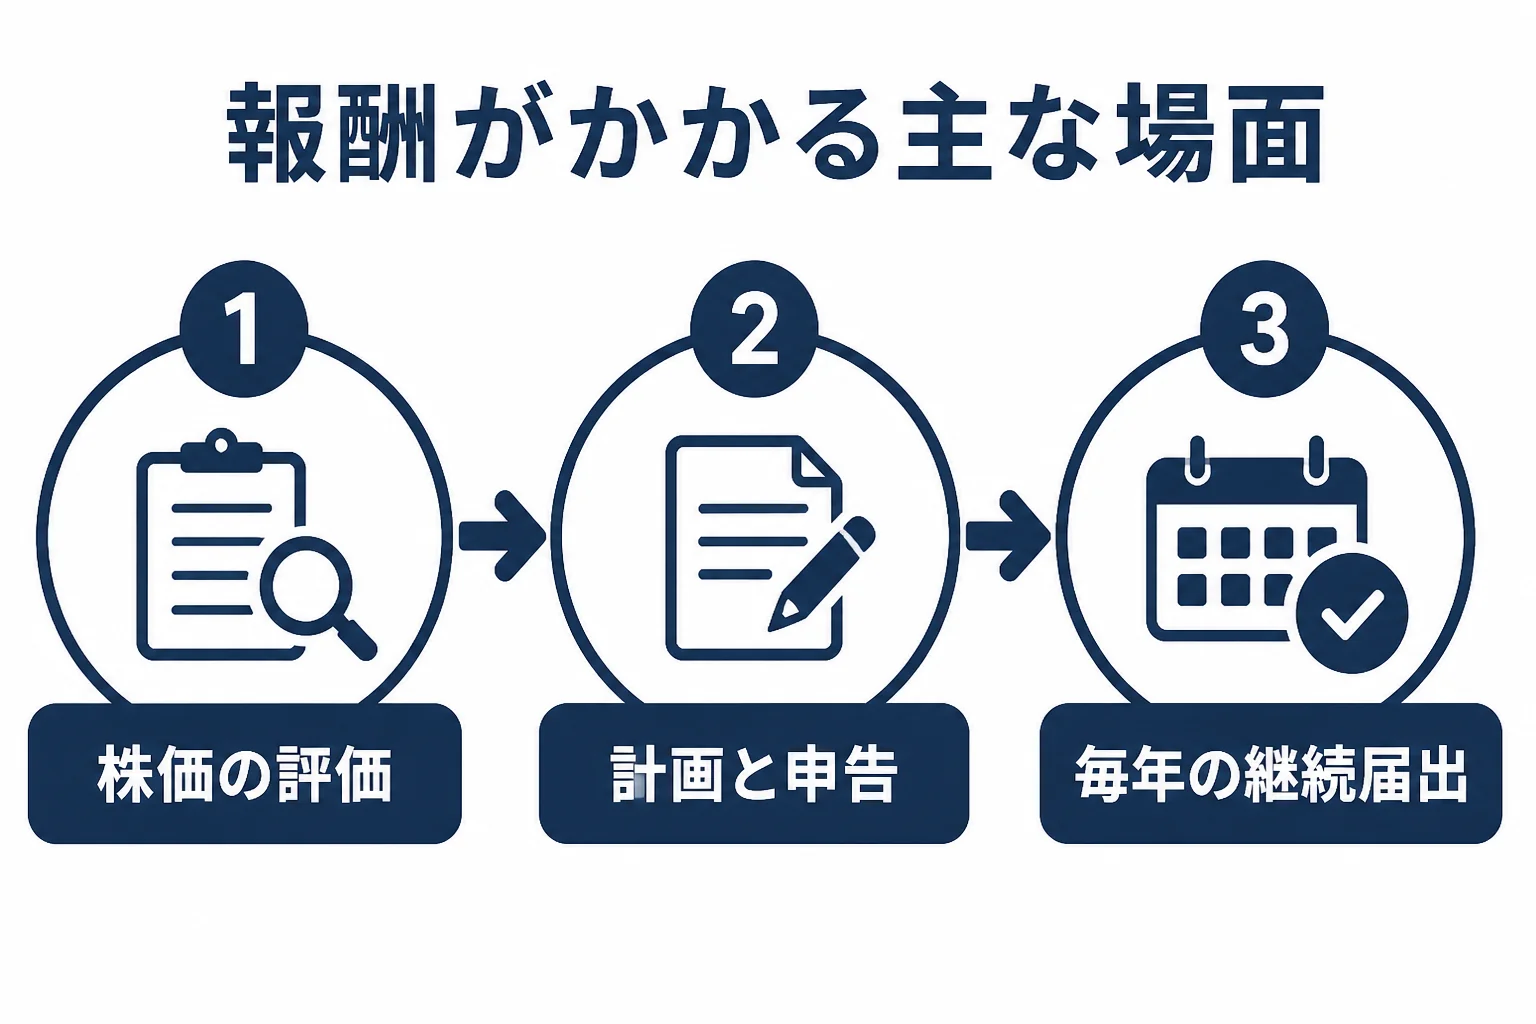
報酬がかかる場面
事業承継税制で税理士が関わる場面を、時期ごとに並べてみます。
| 時期 | 税理士の仕事 | 報酬の考え方 |
|---|---|---|
| 準備 | 自社株の評価、贈与か相続かの検討 | 株価評価の報酬 |
| 計画 | 特例承継計画の作成と、認定経営革新等支援機関としての指導・助言 | 計画作成の報酬 |
| 申告 | 都道府県の認定を受けた後の贈与税・相続税の申告 | 申告の報酬 |
| 猶予期間中 | 継続届出書の作成(承継期間は毎年、その後は3年ごと) | 年ごとの報酬 |
特例承継計画の提出期限は令和9年(2027年)9月30日で、計画には認定経営革新等支援機関の指導・助言が必要です。対象は令和9年12月31日までの贈与・相続による株式の取得で、猶予されるのは対象株式にかかる相続税・贈与税の全額です。(出典: 国税庁 No.4439 法人版事業承継税制)
『計画は誰に頼めばいいの?』と迷う方もいるはずです。認定経営革新等支援機関には税理士も含まれます。顧問税理士が認定を受けていれば、計画の段階から同じ税理士に頼めます。(出典: 中小企業庁 認定経営革新等支援機関)
参考になる報酬の目安
事業承継税制そのものの報酬は、公表された目安が見当たりません。近い作業として、相続税申告の目安を見ておきましょう。
税理士ドットコムは、相続税申告の報酬を遺産総額の0.5〜1.0%としています。非上場株式がある場合は、1社あたり10万〜15万円程度の加算が多いとしています。(出典: 税理士ドットコム「相続税申告の税理士費用の相場とは?」の公表値・統計ではありません)
例えば、オーナーが持つ非上場株式を後継者に贈与するケースでは、株価の評価が出発点になります。評価の報酬については取引相場のない株式の評価を税理士に頼む報酬で詳しく書いています。
見積もりで確認しておきたいこと
「最初の見積もりに、毎年の届出の分も入っていますか?」
「入っていない事務所もあるので、年ごとの料金を別に聞いておきましょう」
こんなすれ違いが起きやすいのが、継続届出の報酬です。承継期間中は会社も毎年、都道府県知事に年次報告書を出すので、この作業も誰がするかを決めておくと安心です。
- 計画作成と申告が、一つの見積もりに入っているか
- 継続届出書の作成が、年ごとにいくらか
- 会社の年次報告書の作成を、税理士が手伝うか
- 顧問契約の中に含めるのか、別料金なのか
例えば、年商5億円の製造業で、社長から長男へ株式を贈与するケースを考えてみてください。株価の評価から計画、贈与税の申告、その後の届出まで、同じ税理士に長く付き合ってもらうことになります。
『計画だけ作っておいて、あとは自分で』と考える方もいます。ただ、届出が漏れると猶予が打ち切られるので、続けて見てもらえる税理士に頼むのが安心です。
事業承継に慣れた顧問税理士を探すなら
特例承継計画の期限まで時間が限られている、後継者が決まって贈与の時期を考え始めた、今の税理士が事業承継税制を扱っていない。こんな時は、事業承継に慣れた顧問税理士を探すと話が早いです。
選び方の全体像は事業承継の税理士の選び方にまとめています。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
事業承継税制の税理士報酬に、決まった相場はありますか?
公的な基準や統計はありません。株価評価・計画・申告・継続届出の作業ごとに見積もりを取り、比べてみてください。
申告が終われば、税理士への支払いは終わりですか?
猶予期間中は継続届出書の提出が続きます。承継期間は毎年、その後は3年ごとなので、その報酬も見込んでおきましょう。
特例承継計画はいつまでに出せばいいですか?
提出期限は令和9年(2027年)9月30日です。認定経営革新等支援機関の指導・助言が必要なので、早めに税理士に相談を。
まとめ
- 事業承継税制の税理士報酬に、公的な基準や統計はない
- 報酬は株価評価・計画・申告・継続届出の4つの場面でかかる
- 継続届出書は承継期間は毎年、その後は3年ごとに出す
- 特例承継計画の提出期限は令和9年9月30日
- 見積もりは毎年の届出の料金まで確認する